
Dans un contexte économique où chaque euro compte, l’assurance de prêt immobilier peut rapidement devenir un poste de dépense significatif. En effet, ce contrat d’assurance peut représenter jusqu’à un tiers du coût total d’un emprunt immobilier. Face à cette réalité, il devient crucial de savoir comment faire jouer la concurrence pour bénéficier d’une couverture adaptée à ses besoins, tout en maîtrisant son budget. La délégation d’assurance, mécanisme favorisé par plusieurs lois successives, est un levier essentiel pour accéder à des offres concurrentes et ainsi réaliser des économies substantielles. Que ce soit avant la signature de l’offre de prêt, dans les 12 mois qui suivent ou à chaque échéance annuelle, les possibilités de changement se multiplient, ouvrant la voie à une gestion dynamique et stratégique de son assurance emprunteur.
Le marché de l’assurance de prêt reste encore largement dominé par les banques, qui proposent souvent des contrats de groupe moins avantageux que les offres individuelles disponibles sur le marché. Ce déséquilibre crée une opportunité réelle pour les emprunteurs avertis : en utilisant correctement les outils à leur disposition, notamment les comparateurs d’assurance et les courtiers, ils peuvent négocier des tarifs nettement inférieurs. Il ne s’agit cependant pas uniquement de réduire le coût ; il faut veiller à ce que la couverture soit équivalente à celle exigée contractuellement, condition sine qua non pour que la délégation d’assurance soit acceptée. En combinant analyse minutieuse des garanties et connaissance des législations en vigueur, chaque emprunteur peut optimiser son assurance emprunteur et alléger durablement ses charges mensuelles.
Les règles clés pour exploiter la délégation d’assurance et faire jouer la concurrence sur l’assurance de prêt
Au fil des années, la législation française a progressivement libéralisé le marché de l’assurance de prêt immobilier, permettant aux emprunteurs de choisir librement leur contrat via la délégation d’assurance. Cette évolution est essentielle pour stimuler la concurrence, jusqu’alors limitée par la position dominante des banques qui imposaient souvent leurs contrats groupe.
Trois étapes légales majeures structurent aujourd’hui la possibilité de changer d’assurance :
- Avant la signature du prêt, la loi Lagarde permet de souscrire une assurance externe dès la mise en place du crédit immobilier.
- Dans l’année suivant la signature, la loi Hamon offre un droit à la résiliation pour choisir une autre offre plus compétitive.
- Chaque année, grâce à l’amendement Bourquin, la résiliation annuelle facilite le remplacement de l’assurance à la date d’anniversaire du contrat.
La cohérence des garanties est un critère impératif pour que la banque accepte cette substitution : l’assurance doit offrir un niveau de couverture au moins égal à celui de l’assurance groupe initiale. Ces obligations sont clairement détaillées dans la Fiche Standardisée d’Information (FSI) remise à l’emprunteur lors de la simulation ou de la proposition du prêt.
Avec ces cadres législatifs, il est possible aujourd’hui de faire jouer efficacement la concurrence en bénéficiant d’options souvent moins coûteuses et mieux adaptées aux besoins personnels. Par exemple, un emprunteur qui change d’assurance au bon moment peut espérer réduire son taux d’assurance et ainsi diminuer sensiblement le coût total de son prêt immobilier.
Cette liberté accrue incite donc à prendre son temps pour analyser les offres et à ne pas hésiter à faire appel à des outils performants, comme les comparateurs d’assurance et les spécialistes du courtage, qui sauront orienter vers les meilleures options du marché.
Comment choisir son assurance emprunteur : critères essentiels et détails à examiner pour la concurrence efficace
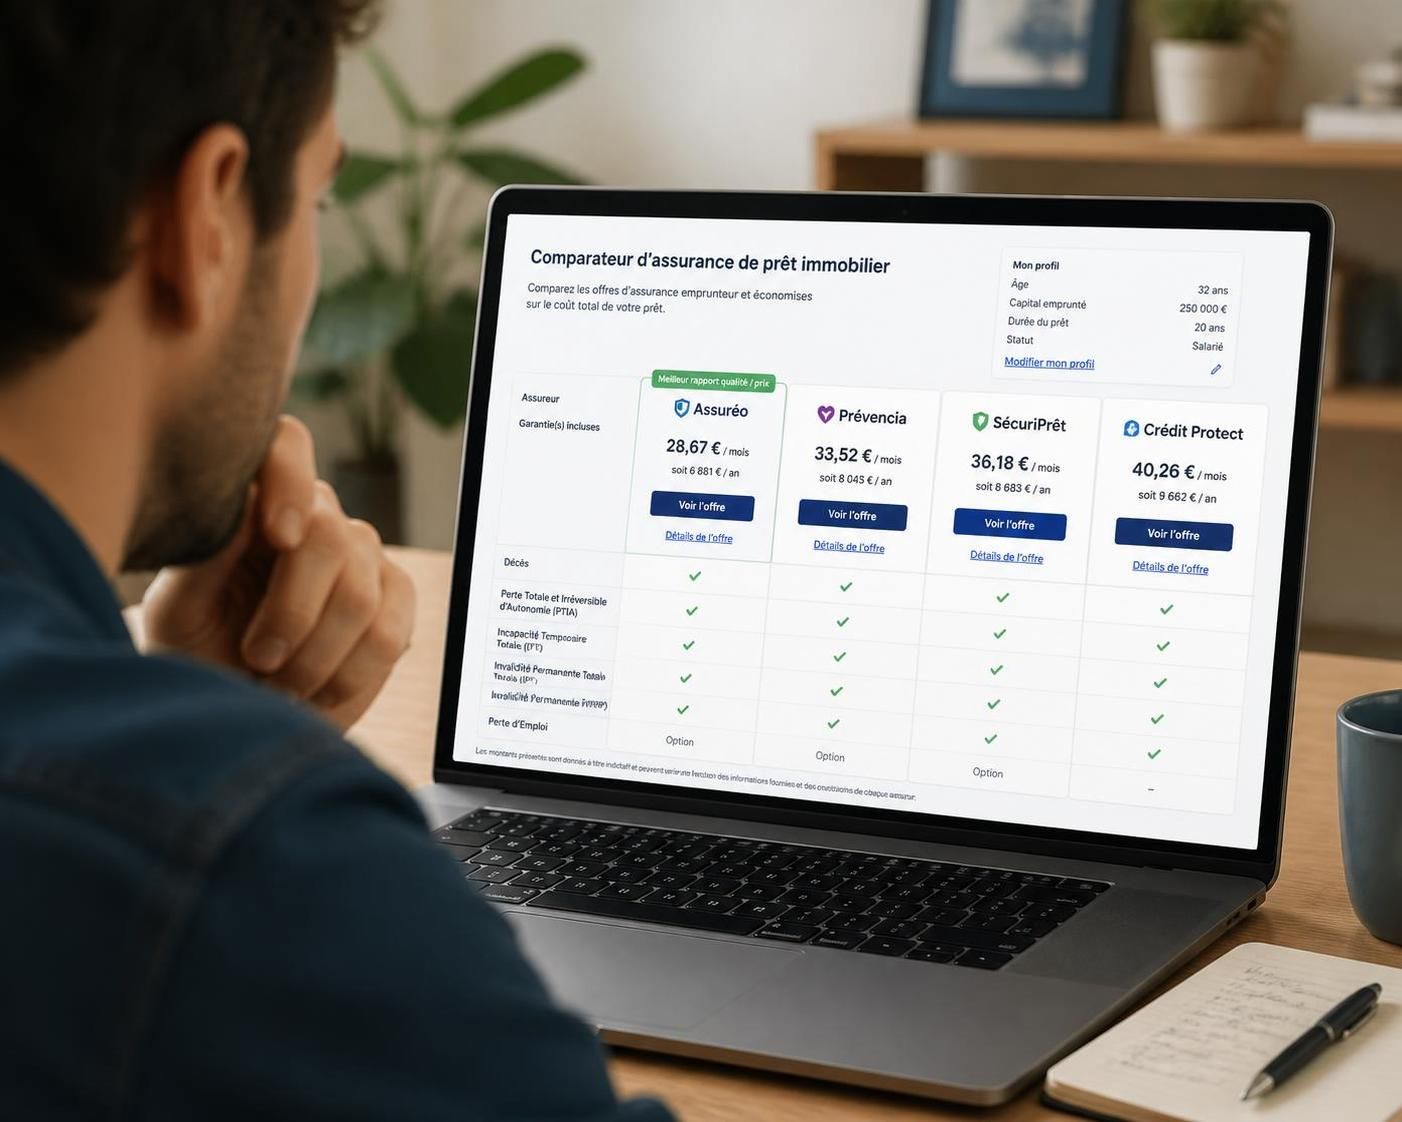
Choisir la bonne assurance emprunteur ne se limite pas à opter pour le contrat le moins cher. Il est fondamental d’aligner les garanties proposées avec ses besoins réels pour éviter toute déconvenue en cas de sinistre. La base minimale obligatoire couvre le décès et l’invalidité, mais il est également pertinent d’évaluer d’autres garanties comme la Perte Totale et Irréversible d’Autonomie (PTIA), l’Incapacité Temporaire de Travail (ITT) et la garantie perte d’emploi selon sa situation professionnelle.
En pratique, les étapes suivantes sont recommandées :
- Comparer des garanties équivalentes : s’assurer que les prestations de chaque contrat correspondent exactement aux exigences de la banque.
- Étudier le détail des exclusions et délais : certains contrats peuvent présenter des franchises longues ou des exclusions qui rendent la couverture moins efficace.
- Examiner les surprimes : en fonction de l’âge, des habitudes ou de la santé de l’emprunteur, certaines offres pourront majorer le tarif.
- Prendre en compte la nature du contrat : soit un taux fixe assis sur le capital initial, souvent plus élevé mais avantageux en cas de remboursement anticipé, soit un taux dégressif sur le capital restant dû avec des cotisations qui diminuent dans le temps.
Le choix entre ces types de contrat peut avoir des conséquences importantes en matière de coûts, notamment lorsque l’on envisage un remboursement anticipé du crédit. Par exemple, un taux fixe sera plus coûteux à court terme mais sécurisera le montant des cotisations tout au long de la vie du prêt. Dans le cas du taux dégressif, l’économie est plus sensible sur le long terme, mais il faut rester attentif à la base de calcul des cotisations.
Par ailleurs, il n’est pas rare que les emprunteurs se focalisent uniquement sur le taux d’assurance affiché, négligeant d’autres paramètres. Prendre le temps d’analyser ces différents éléments s’avère indispensable pour éviter de sous-estimer un contrat moins adapté.
Enfin, le recours à un comparateur d’assurance en ligne ou un courtier spécialisé peut grandement faciliter cette analyse en proposant une sélection d’offres personnalisées sur la base des besoins précis et des particularités de l’emprunteur.
Les leviers financiers et administratifs pour maximiser votre économie assurance prêt grâce à la mise en concurrence
Faire jouer la concurrence sur son assurance de prêt permet de réaliser d’importantes économies pouvant aller jusqu’à 75 % selon le profil de l’emprunteur. Ces marges substantielles s’expliquent principalement par la différence entre les contrats groupes bancaires et les offres individuelles proposées sur le marché.
Dans la pratique, quelques leviers clés peuvent être activés :
- La négociation du taux d’assurance : en sollicitant plusieurs assureurs, vous pouvez demander des devis et faire jouer la compétition, ce qui a pour effet naturel d’abaisser les tarifs proposés.
- L’attention aux frais annexes et surprimes : certains assureurs pratiquent des surprimes sur les profils jugés à risque. Comparer ces coûts additionnels est indispensable pour une évaluation fine.
- L’exploitation des délais légaux de résiliation annuelle : cette opportunité, inscrite dans la loi Hamon et l’amendement Bourquin, permet de renégocier ou changer de contrat à échéance, assurant une souplesse de gestion.
- L’anticipation des besoins réels : en évitant de souscrire des garanties inutiles, il est possible de réduire significativement le prix sans affecter la protection.
Pour illustrer ces différences, voici un tableau comparatif entre un contrat groupe bancaire et une assurance individuelle obtenue via délégation d’assurance :
| Critère | Contrat Groupe Banque | Assurance Individuelle Délégation |
|---|---|---|
| Coût annuel moyen | 2 400 € | 800 € |
| Taux d’assurance annuel (TAEA) | 0,36 % | 0,12 % |
| Franchise et délais | 30 jours | 15 jours |
| Nomadisme (possibilité de changer) | Limitée | Illimitée sous conditions légales |
| Adaptabilité aux profils | Généraliste | Personnalisée, ajustée |
Ces chiffres démontrent la nécessité d’un minimum d’investissement personnel en recherche et négociation pour alléger durablement les mensualités de son crédit immobilier. Dans ce contexte, la résiliation annuelle devient un outil stratégique pour ne pas se laisser enfermer dans des contrats coûteux et inadaptés.
Se faire accompagner : comparateur d’assurance et courtage pour optimiser sa démarche et gagner du temps
Face à la complexité du marché et à la multiplicité des offres concurrentes, s’engager seul dans une recherche d’assurance emprunteur peut s’avérer très chronophage et complexe. Chaque assureur exige un certain nombre de documents, et solliciter individuellement plusieurs devis est une opération lourde. Pour cette raison, il est particulièrement conseillé de recourir à des services d’accompagnement.
Le courtier en assurance de prêt intervient comme un intermédiaire expert qui connaît parfaitement les subtilités des différentes offres. Il sélectionne, négocie et propose le contrat le plus adapté. La rémunération du courtier ne s’applique généralement qu’en cas de souscription, garantissant un service sans frais pour l’emprunteur lors de la phase de comparaison.
Parallèlement, les comparateurs d’assurance en ligne, souvent gratuits, permettent une première approche rapide et efficace. Ils proposent des offres personnalisées après saisie des données indispensables et facilitent l’accès à une liste triée par critères tarifaires et de garanties. Pour un résultat optimal, combiner courtier et comparateur permet d’obtenir une vision large du marché et d’identifier les meilleures offres concurrentes disponibles.
Cette double approche est particulièrement recommandée en 2026 où la concurrence sur le marché s’intensifie et où la technologie facilite aujourd’hui l’accès à une information fiable et transparente. Adopter cette méthode vous permettra de ne pas passer à côté de potentielles économies tout en sécurisant votre crédit immobilier.
Notons enfin que la résiliation annuelle, désormais simplifiée par la loi Lemoine, offre une flexibilité supplémentaire, permettant de changer d’assurance de prêt sans contrainte excessive pendant toute la durée du prêt.
Pour mieux comprendre les enjeux spécifiques à certaines tranches d’âge ou profils particuliers, découvrez cet article sur l’assurance emprunteur après 55 ans qui détaille les conditions et options adaptées aux seniors.
Bien analyser les offres concurrentes : garanties, exclusions, et conditions contractuelles à scruter pour un bon choix
La concurrence sur le marché de l’assurance de prêt immobilier ne se résume pas à une bataille de tarifs. La qualité et la pertinence des garanties jouent un rôle central. Pour choisir judicieusement son contrat, il faut porter une attention particulière à plusieurs éléments contractuels :
- Les délais de franchise : période pendant laquelle l’assurance ne couvre pas l’emprunteur après la survenance d’un sinistre. Une franchise courte est favorable.
- Les délais de carence : période suivant la souscription pendant laquelle certaines garanties ne sont pas encore effectives.
- Les exclusions : circonstances ou situations non couvertes. Elles peuvent varier grandement d’un contrat à l’autre.
- Les conditions de mise en jeu des garanties : modalités pour activer une garantie, souvent associées à la fourniture de documents médicaux ou justificatifs.
- Les surprimes liées au profil personnel : selon l’âge, la profession ou la santé, certains cotisants doivent assumer des frais supplémentaires.
La maîtrise de ces principes permet d’éviter de mauvaises surprises financières ou de couverture qui seraient lourdes de conséquences en cas de réalisation du risque. Par exemple, un emprunteur ayant opté pour une garantie ITT moins précise pourrait se retrouver sans indemnités en cas d’arrêt maladie prolongé. Vérifier de manière rigoureuse les termes contractuels garantit la sécurité et la tranquillité dans la jouissance du prêt immobilier.
Qu’est-ce que la délégation d’assurance et comment en bénéficier ?
La délégation d’assurance permet à un emprunteur de souscrire un contrat d’assurance emprunteur auprès d’un assureur autre que celui proposé par sa banque. Pour en bénéficier, il suffit que le contrat externe offre des garanties équivalentes à celles demandées par la banque, et respecter les délais prévus par la loi.
Quand puis-je changer mon assurance de prêt immobilier ?
Trois moments clés sont prévus : avant la signature du prêt (loi Lagarde), pendant les 12 premiers mois après la signature (loi Hamon), et chaque année à la date d’échéance du contrat (amendement Bourquin/law Lemoine).
Comment comparer les taux d’assurance ?
Il faut principalement regarder le Taux Annuel Effectif d’Assurance (TAEA) ainsi que le coût total sur la durée du prêt, en tenant compte des garanties et des exclusions pour une comparaison pertinente.
Quels sont les risques de choisir une assurance moins chère ?
Le principal risque est une couverture insuffisante, avec des exclusions importantes, des délais de franchise trop longs ou des conditions restrictives qui peuvent empêcher la mise en jeu des garanties en cas de besoin.
Existe-t-il des aides ou services pour m’aider à comparer les offres ?
Oui, il est recommandé de recourir à un courtier en assurance de prêt ou d’utiliser un comparateur d’assurance en ligne fiable et personnalisé, qui facilitent la recherche et la sélection des meilleures offres.