
À mesure que les Français vivent plus longtemps et prolongent leur activité professionnelle, le profil des emprunteurs évolue. Les seniors de plus de 55 ans, souvent retraités ou en passe de l’être, représentent désormais une part notable des demandeurs de prêt immobilier. Toutefois, souscrire une assurance emprunteur adaptée à cet âge pose des défis spécifiques, tenant à la fois aux garanties exigées, aux tarifs pratiqués et aux conditions liées à l’état de santé. Quelles garanties privilégier, comment gérer les exclusions liées à l’âge, et quelles astuces pour minimiser le taux assurance emprunteur quand on est senior ? Cette analyse éclaire les clés pour choisir efficacement une couverture adaptée au prêt immobilier senior.
L’assurance emprunteur intervient comme un filet de sécurité pour l’emprunteur et le prêteur, prenant en charge le remboursement du crédit en cas de coup dur, notamment décès, invalidité ou incapacité. Dès 55 ans, le risque de santé évolue, impactant directement le montant de la prime et la nature des garanties actives. La retraite modifie par ailleurs les garanties d’incapacité ou d’invalidité souvent exclues ou réduites. Pourtant, la délégation d’assurance et la récente liberté de changer d’assurance à tout moment ouvrent de nouvelles opportunités pour souscrire un contrat plus compétitif et ajusté à son âge.
La situation est d’autant plus délicate que le marché des assurances pour >55 ans impose souvent des surprimes, ce qui peut tripler le coût de la couverture. Le choix ne peut donc se limiter à comparer des prix, mais demande une compréhension fine des conditions assurance senior, des garanties essentielles, et des exclusions d’âge, pour maximiser la protection en maîtrisant le coût. Dans les sections suivantes, nous décortiquons les éléments déterminants pour faire un choix éclairé dans un contexte de plus en plus favorable aux prêts immobiliers senior.
En résumé, les points incontournables à retenir pour les seniors qui souhaitent assurer un prêt immobilier sont :
- Le coût de l’assurance peut être jusqu’à trois fois plus élevé après 60 ans selon les garanties choisies et l’état de santé.
- Certaines garanties comme l’incapacité ou l’invalidité sont souvent limitées ou exclues à la retraite.
- La délégation d’assurance offre des solutions personnalisées et souvent plus compétitives qu’un contrat groupe bancaire.
- La loi Lemoine facilite le changement d’assurance à tout moment sans frais, ce qui est très avantageux.
- Le comparateur assurance emprunteur devient un outil indispensable pour dénicher le contrat le mieux adapté.
Assurance emprunteur senior après 55 ans : comprendre les garanties et leurs limites
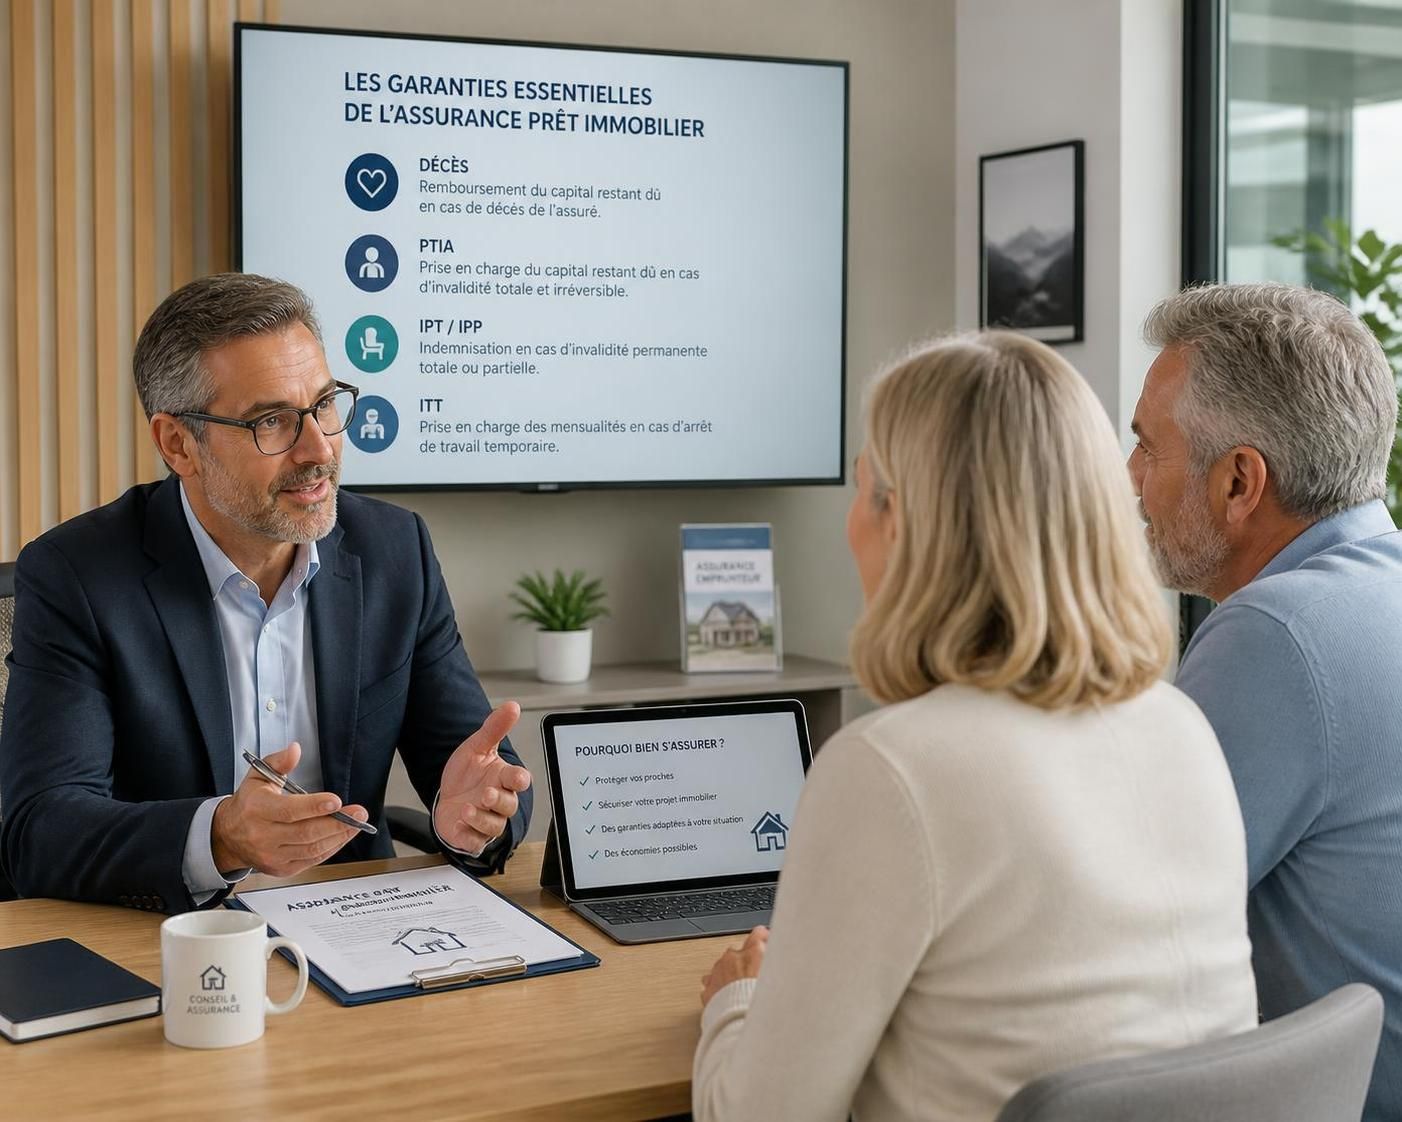
Lorsque l’on dépasse 55 ans, la souscription d’une assurance emprunteur nécessite une attention particulière sur les garanties offertes et les exclusions liées à l’âge. Les protections classiques incluent généralement la garantie décès, la garantie Perte Totale et Irréversible d’Autonomie (PTIA), ainsi que les garanties d’incapacité de travail temporaire ou permanente et d’invalidité.
La garantie décès reste incontournable puisque l’assurance rembourse le capital restant dû en cas de décès de l’assuré. Cette garantie est souvent maintenue jusqu’à un âge élevé, généralement entre 80 et 85 ans selon les assureurs.
La garantie PTIA
En ce qui concerne les garanties d’incapacité temporaire ou permanente (ITT, IPT, IPP), elles deviennent généralement caduques au passage en retraite. La logique est que ces garanties protègent la capacité de gain liée à un emploi actif. Dès lors, passer la retraite peut signifier la suppression de ces protections, entraînant un ajustement des primes. Cette spécificité est essentielle à connaître : tenter d’assurer une incapacité de travail à 65 ans ou plus sera rarement possible ni rentable.
D’un point de vue pratique, les seniors doivent aussi être vigilants aux exclusions classiques telles que les activités à risque (sports extrêmes), mais aussi aux clauses liées aux antécédents médicaux, très prises en compte dans le contexte du santé emprunteur senior. Ces exclusions peuvent fortement impacter le taux assurance emprunteur, donc le coût total du crédit.
Pour illustrer, un couple de retraités veut contracter un prêt de 200 000 € sur 10 ans. Selon le contrat souscrit et la prise en compte des garanties PTIA et décès, mais aussi l’élimination des garanties incapacité, les primes mensuelles peuvent osciller entre 170 € et plus de 220 €. Ce différentiel important souligne combien le choix des garanties et la négociation sont cruciaux sur ce segment d’âge.
Taux assurance emprunteur senior : facteur âge, santé et impact sur le coût
Le taux assurance emprunteur est un élément clé pour évaluer le coût total d’un prêt immobilier senior. Ce taux est directement influencé par l’âge de l’emprunteur, la situation médicale et la durée du crédit. Notamment, au-delà de 60 ans, les prix peuvent tripler en raison de la montée en risque.
Les assureurs calculent la prime sur un taux annuel effectif de l’assurance (TAEA). Plus l’assuré est âgé, plus le risque de décès ou d’invalidité augmente, ce qui se traduit par une hausse exponentielle du tarif. Le profil de santé joue également un rôle primordial : la présence de maladies chroniques ou d’antécédents lourds impose souvent des surprimes ou des exclusions, conformément à la convention AERAS qui encadre cependant ces pratiques pour les risques aggravés.
Voici les principaux facteurs influant sur le taux :
- L’âge : De 55 à 60 ans, la hausse du taux est progressive, mais elle s’accélère après 60 ans.
- La santé de l’emprunteur senior : maladies cardio-vasculaires, diabète, cancers passés, ou dépendance sont des critères majeurs affectant la tarification.
- Le montant et la durée du prêt : plus le capital emprunté est important et la durée longue, plus les primes sont élevées.
- Le tabagisme : les fumeurs paient une surprime significative.
- La profession et les loisirs : les métiers ou activités à risque augmentent aussi le coût.
Un tableau comparatif ci-dessous illustre les taux observés sur un prêt de 200 000 € sur 10 ans par plusieurs assureurs pour un couple non-fumeur, retraité de 64 ans :
| Assureur | Taux d’assurance emprunteur | Cotisation mensuelle moyenne |
|---|---|---|
| MUTLOG | 0,51 % | 170,90 € |
| AXA | 0,52 % | 173,33 € |
| ALLIANZ | 0,56 % | 186,21 € |
| Metlife | 0,57 % | 190,31 € |
| GENERALI | 0,67 % | 221,28 € |
La comparaison de ces chiffres démontre l’importance d’un comparateur assurance emprunteur pour dénicher le contrat adapté et éviter de payer plus que nécessaire. Le bon usage de ces outils, combiné à une négociation avec l’assureur ou l’accompagnement d’un courtier, reste déterminant à 55 ans ou plus.
Prêt immobilier senior : délégation d’assurance et alternatives pour optimiser la couverture
La délégation d’assurance est une solution recommandée pour les seniors qui souhaitent bénéficier d’une couverture complète à un coût raisonnable. Cette option permet de choisir une assurance individuelle hors contrat groupe bancaire, donnant accès à des offres souvent plus attractives, personnalisées selon le profil et l’état de santé du candidat.
Les avantages de la délégation sont multiples :
- Tarifs personnalisés et souvent moins élevés qu’en contrat groupe où les tarifs sont standardisés.
- Accès à des garanties prolongées qui peuvent couvrir au-delà de 70 ans, contrairement aux contrats groupe souvent limités à cet âge.
- Flexibilité dans le choix des garanties et des exclusions, afin d’éviter des protections inutiles et réduire les coûts.
- Possibilité de changer d’assurance à tout moment grâce à la loi Lemoine, pour optimiser son contrat.
Un exemple concret est celui de M. Dupont, 68 ans, qui a pu souscrire une assurance emprunteur senior avec garanties décès et PTIA jusqu’à 80 ans, en évitant les surprimes élevées proposées par son assurance groupe précédente. Ce choix lui a permis d’économiser plus de 25 % sur la prime annuelle.
Autre alternative, la convention AERAS ouvre des perspectives pour les seniors ayant des antécédents médicaux lourds. Ce dispositif facilite l’accès au crédit et à l’assurance en encadrant les conditions tarifaires et en réduisant les exclusions excessives, ce qui est un avantage notable en 2026 pour les seniors avec un profil santé fragile.
Enfin, l’accompagnement par un courtier en assurance de prêt spécialisé senior s’avère souvent judicieux. Ce professionnel est à même d’optimiser le montage du dossier, de trouver la meilleure offre sur le marché et de négocier directement avec les assureurs des conditions adaptées au profil spécifique de l’emprunteur.
Conditions assurance senior : comment anticiper et négocier son contrat après 55 ans
La négociation et l’anticipation jouent un rôle clé pour obtenir une assurance prêt senior avantageuse. Voici quelques conseils pratiques pour optimiser sa sélection :
- Effectuer un questionnaire de santé complet et sincère, car les assureurs s’appuient sur ces informations pour chiffrer le taux et déterminer les exclusions.
- Comparer plusieurs offres en utilisant un comparateur assurance emprunteur pour seniors pour bien cerner les garanties et tarifications possibles.
- Évaluer la pertinence des garanties en fonction de son âge : privilégier la garantie décès et PTIA, et envisager la suppression de l’incapacité si vous êtes à la retraite.
- Demander la suppression ou la réduction des garanties inutiles (perte d’emploi si retraité, par exemple) pour alléger le coût.
- Veiller à la durée de la couverture : l’assurance doit couvrir la totalité du prêt, même au-delà de 70 ans dans certains cas.
- Profiter de la loi Lemoine pour changer de contrat facilement et régulièrement afin de profiter d’éventuelles baisses de prix.
Exemple d’ajustement réussi : Mme Martin, 63 ans, est parvenue à réduire sa cotisation mensuelle en supprimant la garantie perte d’emploi et en optant pour un contrat individuel avec des garanties plus adaptées à son profil, réduisant ainsi sa prime de près de 15 %.
Au-delà des aspects techniques et tarifaires, il est fondamental de veiller à la cohérence globale des garanties, notamment en vérifiant les exclusions âge assurance qui peuvent compromettre la couverture dans les dernières années du prêt. Le meilleur contrat est celui qui protège efficacement l’emprunteur à un tarif juste tout au long du remboursement.
Pratiquer la vigilance sur les exclusions âge assurance et anticiper sa retraite dans son assurance de prêt senior
Les exclusions liées à l’âge sont un paramètre incontournable pour comprendre les limites d’une assurance prêt senior. Souvent, les garanties cessent à des âges précis : décès jusqu’à 85 ans, PTIA jusqu’à 70 ans, ITT/IPT/IPP jusqu’à 65 ou 70 ans. Il est crucial de s’informer sur ces seuils pour éviter des mauvaises surprises à moyen terme.
Lorsque le prêt s’étend sur une période importante au-delà de 60 ans, certaines assurances imposent un plafonnement de la couverture ou une exclusion des garanties incapacité dès la retraite. Ces contraintes peuvent impacter la viabilité du projet imposant un arbitrage entre durée du prêt et capacité d’assurance.
L’exemple de M. Legrand, 67 ans, illustre cette problématique. Ayant souscrit un prêt de 15 ans, il s’est retrouvé confronté à la cessation de la garantie PTIA à 70 ans. Il a dû renégocier son contrat via une délégation d’assurance pour bénéficier d’une prolongation de garantie plus adaptée à la fin du prêt.
Ainsi, la vigilance sur l’ensemble des conditions assurance senior est indispensable pour protéger ses intérêts tout au long du crédit. Cette anticipation peut aussi s’appuyer sur les dispositifs réglementaires dont la loi Lemoine, permettant d’adapter son assurance en cours de prêt à l’évolution de sa situation.
Peut-on changer d’assurance emprunteur après 60 ans ?
Oui, grâce à la loi Lemoine, il est possible de changer d’assurance emprunteur à tout moment sans frais à condition que le nouveau contrat offre des garanties équivalentes. Cela peut permettre de réduire le coût de l’assurance senior.
Quelles garanties sont maintenues une fois à la retraite ?
La garantie décès est généralement maintenue jusqu’à un âge avancé (souvent entre 80 et 85 ans). Par contre, les garanties incapacité, invalidité et perte d’emploi sont souvent supprimées ou limitées car elles ne s’appliquent plus hors activité professionnelle.
Comment la santé impacte-t-elle le coût de l’assurance prêt senior ?
L’état de santé est un facteur déterminant. Les antécédents médicaux, maladies chroniques ou risques aggravés peuvent entraîner des surprimes ou des exclusions. La convention AERAS offre toutefois un cadre d’accès facilité à l’assurance pour les emprunteurs avec santé fragile.
La délégation d’assurance est-elle avantageuse pour les seniors ?
Oui, la délégation permet souvent d’obtenir des taux plus bas et des garanties plus adaptées que celles proposées par la banque. Elle est particulièrement recommandée après 55 ans pour optimiser coût et protection.
Quelles précautions prendre avant de signer un contrat d’assurance de prêt senior ?
Il faut bien vérifier la compatibilité des garanties avec la durée du prêt et les clauses liées à l’âge, comprendre les exclusions, faire un questionnaire santé complet, comparer plusieurs offres, et envisager une délégation pour maximiser les économies.