
En 2026, le contrat multirisque habitation (MRH) reste la référence pour la protection du foyer. Sa garantie responsabilité civile constitue le cœur de cette assurance, couvrant les préjudices qu’un assuré pourrait involontairement causer à un tiers, que ce soit des dommages corporels, matériels ou immatériels. Alors que beaucoup focalisent sur la protection des biens, ce volet de la MRH garantit une prise en charge indispensable, protégeant non seulement l’habitation mais aussi votre responsabilité au quotidien. Dans un contexte où les interactions sociales et domiciliaires font courir de nombreux risques, mieux comprendre cette garantie devient essentiel.
Pour bien appréhender ce qu’englobe réellement la responsabilité civile dans un contrat multirisque habitation, il faut examiner la diversité des situations couvertes, les exclusions fréquentes, les conséquences financières pour l’assuré ainsi que les services annexes comme la protection juridique. De plus, les évolutions législatives et les ajustements tarifaires en 2026 influencent la portée et le coût de cette garantie clé.
Cette analyse détaillée montre comment la garantie responsabilité civile joue un rôle crucial dans la sécurisation du quotidien et pourquoi elle demeure un élément incontournable de l’assurance habitation.
En bref :
- La responsabilité civile du contrat multirisque habitation couvre les préjudices causés à des tiers, y compris les dommages corporels, matériels et immatériels.
- Cette garantie intervient pour les actes involontaires du souscripteur, de sa famille, de ses enfants ou de ses animaux.
- La protection juridique souvent associée facilite la gestion des litiges liés à ces préjudices.
- La MRH propose aussi des garanties pour votre logement et vos biens, mais la responsabilité civile constitue un filet indispensable face aux accidents et incidents du quotidien.
- Les exclusions doivent être bien comprises pour éviter les mauvaises surprises au moment d’un sinistre.
Comprendre la responsabilité civile dans le contrat multirisque habitation
La responsabilité civile en assurance habitation désigne la garantie par laquelle un assureur prend en charge les conséquences financières des dommages que vous, votre foyer ou vos animaux pourriez occasionner à un tiers. Ces dommages peuvent être corporels (blessures), matériels (bris d’objet, dégâts au logement voisin) ou immatériels (perte financière liée à un dommage matériel ou corporel).
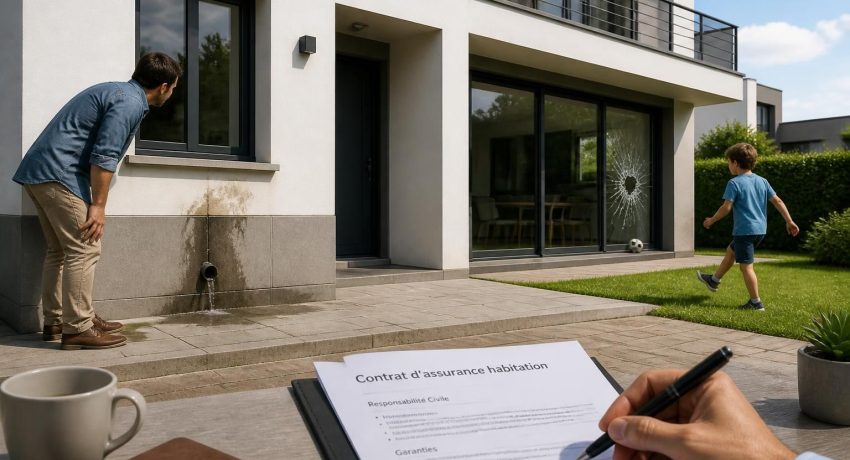
Cette garantie couvre donc un large éventail de situations : un enfant qui casse la vitre du voisin, un incendie provoqué accidentellement affectant un appartement adjacent, ou encore un dégât des eaux se propageant chez un tiers. La garantie responsabilité permet ainsi d’indemniser la victime sans que vous ayez à engager directement vos ressources.
Un des points fondamentaux est que cette couverture s’applique aussi bien à l’intérieur qu’à l’extérieur de votre domicile, dans la vie privée. Il est important de noter que la responsabilité civile ne couvre pas les dommages volontairement causés ou les accidents professionnels, mais bien ceux produits involontairement.
Par exemple, lors d’un barbecue dans votre jardin, si la chaleur provoque un feu accidentel qui endommage la clôture du voisin, c’est la garantie responsabilité civile qui prendra en charge le préjudice causé. Ou encore, si votre chien mord un passant sur un chemin, cette garantie interviendra également.
Illustration pratique : Marie, locataire d’un appartement à Lyon, a un enfant qui joue souvent dans le parc en face de chez eux. Un jour, une balle lancée par son fils casse la vitre d’une voiture. Sans la garantie responsabilité civile de son contrat multirisque habitation, Marie aurait dû indemniser le propriétaire. Heureusement, son assurance a couvert les frais.
C’est pourquoi, que vous soyez locataire ou propriétaire, cette garantie est un pilier essentiel. Beaucoup de contrats MRH incluent également une protection juridique complémentaire, accessible en option ou intégrée, qui assiste et défend les assurés en cas de litiges liés à ces dommages. Elle permet par exemple de prendre en charge les frais d’avocat si un désaccord survient après un sinistre.
Les garanties concrètes offertes par la responsabilité civile du contrat multirisque habitation
Concrètement, la garantie responsabilité civile incluse dans le contrat multirisque habitation couvre :
- Les dommages corporels : blessures ou atteinte à la santé d’un tiers engendrées par une action accidentelle, par exemple une chute dans votre domicile due à un escalier défectueux.
- Les dommages matériels : détérioration ou destruction de biens appartenant à autrui, comme un dégât des eaux qui infiltre l’appartement voisin, ou l’endommagement d’un véhicule lors d’un déménagement dans votre logement.
- Les dommages immatériels : pertes financières induites par un dommage corporel ou matériel, comme la perte de revenus d’un voisin obligé de quitter son logement suite à un sinistre dans votre domicile.
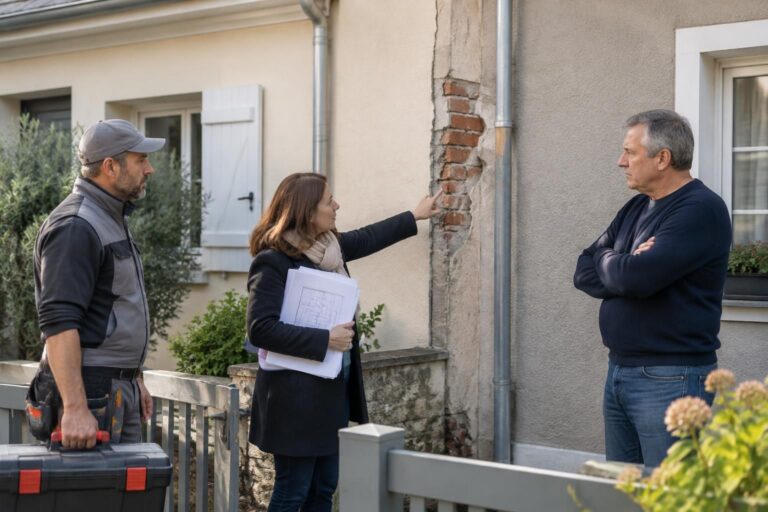
Par exemple, en cas d’incendie accidentel, votre >contrat multirisque habitation< > couvre non seulement les frais de réparation de votre logement, mais aussi les dégâts provoqués chez vos voisins, grâce à la garantie responsabilité civile. En revanche, si le sinistre est causé intentionnellement ou par négligence grave, l’assureur peut refuser de couvrir le préjudice.
Les assureurs fixent des plafonds d’indemnisation pour ces préjudices, généralement très élevés pour protéger efficacement le souscripteur. Il convient donc de prêter attention à ces limites lors du choix de votre contrat.
En 2026, les contrats intègrent souvent une garantie responsabilité civile vie privée étendue, prenant en charge aussi les actes des enfants majeurs ou mineurs vivant sous le même toit, ainsi que les animaux domestiques. C’est un aspect crucial, car les accidents impliquant enfants ou animaux représentent une part non négligeable des sinistres.
De plus, cette garantie ne se limite pas à l’habitation principale. Elle peut parfois s’étendre à vos résidences secondaires ou même couvrir des incidents liés à des locations de vacances, selon les options choisies.
Les impératifs à connaître pour bien bénéficier de la responsabilité civile
Pour que la garantie fonctionne, certains critères sont indispensables :
- La sinistralité doit être involontaire : tout acte volontaire est exclu.
- Le dommage doit concerner un tiers : les préjudices subis par les membres du foyer ne sont pas pris en charge.
- La couverture peut être limitée ou exclue en cas de négligence grave : par exemple, délaissement évident de sécurité.
- Le souscripteur doit déclarer exactement les biens et personnes à assurer : sous-estimer la valeur des objets de valeur ou oublier certains habitants peut restreindre la prise en charge en cas de sinistre.
Pour réussir à optimiser sa garantie responsabilité civile, il faut aussi prendre en compte les services complémentaires inclus, comme l’assistance en cas de complications ou la protection juridique permettant de gérer les litiges liés à un préjudice causé.
Comment intégrer la responsabilité civile dans une assurance habitation multirisque complète ?
Le contrat multirisque habitation repose sur une combinaison de garanties destinées à protéger votre logement, vos biens mobiliers, et votre responsabilité civile. Voici la structure usuelle des garanties incluses :
| Type de garantie | Ce que ça couvre | Exemples |
|---|---|---|
| Dégâts des eaux | Fuites, infiltrations, ruptures de canalisation | Inondation du plafond dans l’appartement inférieur |
| Incendie et explosion | Destruction ou détérioration du logement | Feu accidentel dans la cuisine endommageant les murs |
| Vol et cambriolage | Perte ou détérioration des biens mobiliers | Effraction avec vol d’objets de valeur |
| Bris de glace | Vitrage et surfaces vitrées | Une fenêtre cassée suite à une tempête |
| Responsabilité civile | Préjudice causé aux tiers | Dommages au voisinage suite à un incendie |
| Protection juridique | Assistance et défense en cas de litige | Frais d’avocat pour régler un conflit lié à un sinistre |
Nombre de contrats proposent des options supplémentaires adaptées aux besoins spécifiques des assurés : réparation en remplacement à neuf, couverture du matériel informatique, protections spécifiques pour la piscine ou le jardin, extension à la location temporaire, etc.
Le coût d’une assurance multirisque habitation varie en fonction du niveau de garanties souhaité et notamment du plafond de la garantie responsabilité civile. Ainsi, il est recommandé de comparer plusieurs offres pour trouver un équilibre entre un tarif juste et une couverture suffisante. Les études récentes attestent qu’en moyenne, la prime annuelle tourne autour de 268 euros, mais peut varier selon votre profil, la nature du logement ou les options activées.
Exclusions et limites fréquentes de la responsabilité civile dans un contrat multirisque habitation
La garantie responsabilité civile est puissante, mais comme toute assurance, elle comporte des exclusions. Il est important de bien en comprendre les limites pour éviter les mauvaises surprises :
- Dommages intentionnels : tout acte volontairement causé est systématiquement exclu.
- Sinistres liés à la guerre, événements nucléaires ou terroristes : même si la MRH peut couvrir certains actes de terrorisme, les dommages de guerre ou nucléaires sont exclus.
- Défaillance ou négligence grave : par exemple, non-entretien manifeste d’un équipement causant un sinistre.
- Vol d’espèces ou exclusions spécifiques au vol : certains contrats excluent le vol d’argent liquide ou le vol commis par des proches.
- Certains animaux non déclarés : si un animal n’est pas déclaré, les dégâts qu’il cause peuvent ne pas être pris en charge.
Les assureurs détaillent également dans leurs contrats les exclusions spécifiques à chaque type de dommage matériel ou immatériel. Par exemple, les dommages immatériels purs sans lien direct avec le dommage corporel ou matériel ne sont souvent pas indemnisés.
Pour une meilleure compréhension, il est conseillé de lire attentivement les clauses du contrat et de demander des éclaircissements avant la souscription. Cela permettra de choisir une offre bien adaptée à votre situation et vos besoins, évitant les zones d’ombre.
Approche proactive pour éviter les exclusions
La prévention est la meilleure alliée. Bien déclarer ses biens, entretenir régulièrement son logement et équipements, et informer l’assureur de tout changement important facilite la bonne prise en charge des sinistres. Par exemple, un ramonage annuel permet d’éviter certains refus d’indemnisation en cas d’incendie lié à une cheminée.
Enfin, l’option protection juridique incluse ou en complément amplifie la couverture en accompagnant l’assuré dans la résolution des litiges, notamment lorsque l’opposition sur la responsabilité est contestée.
Comment optimiser la responsabilité civile dans son contrat multirisque habitation ?
Pour tirer le meilleur parti de la garantie responsabilité civile, plusieurs conseils pratiques s’imposent :
- Déclarez précisément votre situation : nombre d’habitants, animaux, objets de valeur et capital mobilier.
- Personnalisez les options selon vos besoins réels : par exemple, exclusion des garanties spécifiques inutiles ou ajout de couverture pour des biens précieux.
- Soyez vigilant sur les franchises et plafonds : privilégiez un plafond suffisamment élevé surtout si vous avez des objets de valeur ou une famille nombreuse.
- Comparez les offres en fonction de la qualité des garanties fournies et du rapport qualité-prix.
- Tenez compte des services annexes : assistance, conseil et protection juridique sont autant d’atouts pour éviter que la gestion d’un sinistre ne devienne un parcours du combattant.
Par exemple, dans le cas du prêt immobilier, la responsabilité civile du contrat multirisque habitation peut s’avérer un véritable filet de sécurité, protégeant non seulement le bien mais aussi votre responsabilité en tant qu’emprunteur.
Par ailleurs, la vigilance sur les garanties optionnelles comme le vol de vélo, la couverture des objets nomades ou des dommages électriques est conseillée. Ces options peuvent se révéler précieuses selon votre situation mais alourdissent la prime, d’où l’importance de bien doser vos besoins.
En résumé, maîtriser finement la portée de la responsabilité civile dans son contrat multirisque habitation constitue un élément clé pour vivre sereinement chez soi, sans craindre que des accidents du quotidien ne vous exposent à des coûts lourds et inattendus.
Qu’est-ce que la garantie responsabilité civile couvre exactement dans un contrat multirisque habitation ?
Elle couvre les dommages corporels, matériels et immatériels que vous, votre famille ou vos animaux pouvez causer accidentellement à un tiers, en indemnisation du préjudice subi.
La responsabilité civile couvre-t-elle les dommages à mes propres biens ?
Non, cette garantie protège uniquement les tiers, pour les dommages affectant leurs personnes ou biens. Vos propres biens sont couverts par d’autres garanties de votre assurance habitation.
La protection juridique est-elle toujours incluse avec la responsabilité civile ?
Pas toujours. Certains contrats l’incluent en option ; elle facilite la gestion des litiges en apportant assistance et défense juridique en cas de préjudice causé.
Quels sont les risques souvent exclus de la responsabilité civile ?
Les dommages intentionnels, les actes de guerre, les sinistres causés par négligence grave, ainsi que certains vols spécifiques sont fréquemment exclus.
La responsabilité civile vie privée couvre-t-elle les faits en dehors du domicile ?
Oui, la garantie englobe aussi les dommages involontaires causés à l’extérieur, dans la vie privée, comme dans la rue ou lors d’événements familiaux.