
Face à la complexité des offres de mutuelles santé, nombreux sont les assurés qui se demandent s’il est possible de résilier leur contrat avant la fin de la première année d’adhésion. En effet, le fonctionnement traditionnel des contrats complémentaires santé impose souvent une obligation d’un an minimum avant de pouvoir changer d’offre. Pourtant, la législation a évolué, particulièrement avec la mise en place de la résiliation infra-annuelle en 2020, offrant plus de souplesse aux assurés. Alors, quelles sont précisément les conditions, les cas d’exception et les démarches à suivre lorsqu’on souhaite mettre fin à une mutuelle santé avant la première année de souscription ? Cette question, d’apparence simple, révèle un panorama juridique et pratique complexe qu’il convient d’explorer en détail pour bien maîtriser ses droits et obligations.
La mutuelle santé joue un rôle essentiel pour compléter les remboursements de l’assurance maladie et réduire le reste à charge des assurés. Cependant, les raisons poussant à vouloir changer de mutuelle peuvent être multiples : évolution de sa situation personnelle, professionnelle, arrivée d’une mutuelle obligatoire collective, ou encore insatisfaction vis-à-vis du contrat initial. Dans ce contexte, comprendre quand et comment il est possible de résilier une mutuelle santé durant la première année aide à faire un choix éclairé et à anticiper les démarches à effectuer. C’est également un enjeu financier, car résilier un contrat à la bonne période peut éviter des frais inutiles et permettre une meilleure adaptation de sa couverture santé.
La loi encadre strictement les possibilités de résiliation avant un an. En dehors de certains motifs légitimes, l’assuré est généralement tenu par l’engagement de la première année. Mais qu’en est-il des conséquences pour les mutuelles collectives ? Quel rôle joue l’évolution des situations personnelles et professionnelles ? Quelles sont les obligations des assureurs et les droits des assurés en matière d’information et de résiliation ? L’analyse approfondie de ces aspects permet non seulement de démêler les règles applicables, mais aussi de mieux anticiper toute modification de sa couverture santé.
Les conditions générales et obligations liées à la résiliation de mutuelle santé avant la première année
Dans le cadre d’un contrat de mutuelle santé, la règle générale impose une durée minimale d’engagement d’une année avant toute résiliation. Cette obligation sécurise les assureurs mais peut représenter une contrainte pour les assurés souhaitant adapter rapidement leur couverture. Pourtant, même si la loi autorise la résiliation infra-annuelle depuis décembre 2020, cette liberté n’est accessible qu’après que la première année d’adhésion soit écoulée. Dès lors, avant cette échéance, la possibilité de résiliation est très encadrée et limitée à certaines circonstances particulières.
Lors de la souscription, chaque assuré reçoit un exemplaire des conditions générales du contrat qui précise les modalités de résiliation. Ces documents explicites les causes légitimes autorisant une résiliation anticipée, mais aussi les délais à respecter pour notifier l’assureur. Par exemple, une résiliation motivée par un changement de situation doit généralement être signalée dans les 3 mois suivant l’événement ayant modifié le risque garanti.
Obligations d’information et devoirs de l’assureur
Le droit de résiliation est également encadré par des obligations imposées à l’assureur. Conformément à la loi Chatel et ses évolutions, l’assuré doit recevoir au moins 15 jours avant la date limite de résiliation un courrier l’informant de sa possibilité de mettre fin au contrat à l’échéance. En cas de non-respect de ce devoir d’information, une résiliation tardive est autorisée et peut être effective à tout moment, sans condition ni frais.
Par ailleurs, les assureurs doivent communiquer clairement les motifs pouvant justifier une résiliation anticipée. Ceci participe à éclairer l’assuré et lui permettre de prendre les décisions adaptées en fonction de son contexte personnel et professionnel.
Liste des cas principaux autorisant la résiliation avant un an
La loi autorise la résiliation anticipée d’une mutuelle santé durant la première année dans des cas spécifiques liés à un changement de situation :
- Changement de domicile : déménagement, notamment à l’étranger, qui impacte la pertinence de la couverture.
- Changement de profession : embauche, licenciement, départ à la retraite ou cessation d’activité.
- Modification du régime matrimonial : mariage, divorce, ou changement de régime.
- Changement de régime social : passage à un régime qui implique une autre couverture.
Ces motifs peuvent justifier une résiliation anticipée sous condition d’en informer l’assureur dans les trois mois suivant l’événement. Passé ce délai, la résiliation redevient impossible avant la fin de l’année contractuelle.
| Situation | Délai pour résiliation | Effet de la résiliation |
|---|---|---|
| Déménagement | 3 mois après le changement | Résiliation effective sous 30 jours après réception |
| Changement de profession | 3 mois | Résiliation possible sous condition |
| Changement régime matrimonial | 3 mois | Résiliation anticipée sans pénalités |
| Cessation activité/Retraite | 3 mois | Résiliation acceptée par l’assureur |
Exemple concret : Madame Durand, ayant souscrit une mutuelle santé le 18 novembre 2025, déménage en Espagne un mois plus tard. Elle notifie son assureur par lettre recommandée en décembre 2025 avec un justificatif de domicile. Le contrat est ainsi résilié début janvier 2026, conformément aux règles en vigueur.
Comment la loi encadre la résiliation après la première année de mutuelle santé ?
Avec la montée en puissance de la flexibilité dans les contrats d’assurance santé, la loi du 14 juillet 2019 est venue bouleverser les codes en instaurant la possibilité pour l’assuré de résilier sa mutuelle à tout moment après la première année, sans justification et sans frais. Cette réforme majeure, appelée Résiliation Infra-Annuelle (RIA), s’applique aux mutuelles avec adhésion facultative ou aux contrats collectifs. Elle simplifie largement la démarche de changement et permet d’adapter plus facilement sa couverture aux besoins réels et fluctuants.
Cette mesure promet une meilleure liberté contractuelle, car auparavant, le seul moment propice pour changer d’assurance santé était la date anniversaire du contrat, souvent bloqueuse et contraignante. Désormais, il n’est plus nécessaire d’attendre le renouvellement annuel, ce qui encourage une mise en concurrence plus facile et plus réactive entre mutuelles.
Le fonctionnement pratique de la résiliation infra-annuelle
Dans la pratique, à partir du moment où la première année a été accomplie, l’assuré peut notifier sa demande de résiliation via une lettre recommandée ou une procédure électronique selon les modalités prévues par le contrat. L’ancien organisme a alors 30 jours pour clore le contrat, libérant ainsi l’assuré pour rejoindre une nouvelle mutuelle.
Cette nouvelle liberté donne également la possibilité déléguée à la nouvelle mutuelle d’effectuer les démarches de résiliation auprès de l’ancien assureur, allégeant la charge administrative du changement.
Les limites et obligations à respecter
Malgré cette simplification, certaines obligations demeurent, notamment la couverture ininterrompue. En effet, toute résiliation doit être suivie immédiatement de la souscription à une nouvelle complémentaire santé pour éviter une absence de couverture. De plus, la nouvelle mutuelle peut exiger des justificatifs prouvant la bonne clôture de l’ancien contrat. C’est un élément à ne pas négliger pour éviter les interruptions dans ses garanties.
En outre, la loi ne s’applique pas aux contrats souscrits via des mécanismes spécifiques tels que les contrats obligatoires d’entreprise dans certains cas où des règles particulières subsistent.
Résiliation spécifique : cas des mutuelles collectives obligatoires en entreprise
La généralisation des mutuelles d’entreprise obligatoire a également introduit des spécificités dans les règles de résiliation. En effet, la loi impose aux employeurs du secteur privé de proposer une complémentaire santé collective à leurs salariés, avec adhésion obligatoire. Cette situation crée un cas particulier pour l’assuré qui disposait auparavant d’une mutuelle individuelle.
Dans la plupart des cas, même si le droit ne prévoit pas explicitement la résiliation anticipée, les assurances individuelles acceptent de résilier les polices sous présentation d’une attestation d’adhésion à une mutuelle collective obligatoire. Cette pratique tolère et facilite le passage à la couverture d’entreprise, notamment pour éviter la double cotisation.
Choix entre dispense et adhésion
Lors de l’arrivée dans une entreprise dotée d’une mutuelle obligatoire, deux options s’offrent au salarié :
- Demander une dispense d’adhésion, par exemple si sa mutuelle individuelle offre des garanties supérieures ou dans certains cas de couverture spécifique comme bénéficiaire de la CSS (Couverture Santé Solidaire).
- Adhérer à la mutuelle collective, souvent avantageuse car financée en partie par l’employeur, mais devant dans ce cas envisager la résiliation de son contrat personnel dans les délais prévus.
La coordination entre les couvertures est essentielle. Un salarié peut temporairement cumuler les deux, mais devra choisir rapidement pour ne pas assumer une double dépense.
| Situation | Conséquence sur la mutuelle individuelle | Démarche à suivre |
|---|---|---|
| Adhésion mutuelle d’entreprise obligatoire | Résiliation souvent acceptée | Envoyer lettre recommandée + attestation d’adhésion |
| Dispense d’adhésion pour motif valable | Maintien mutuelle personnelle | Justifier la dispense auprès de l’employeur |
Démarches pratiques et conseils pour résilier sa mutuelle santé avant la fin de la première année
La mise en œuvre concrète d’une résiliation anticipée dans la première année suppose de respecter certaines étapes précises et d’adopter une démarche formalisée. Les litiges peuvent survenir si la procédure n’est pas rigoureusement suivie, d’où l’importance de bien préparer ses documents et de conserver les preuves.
Établir un dossier solide comprenant la lettre de résiliation et justificatifs
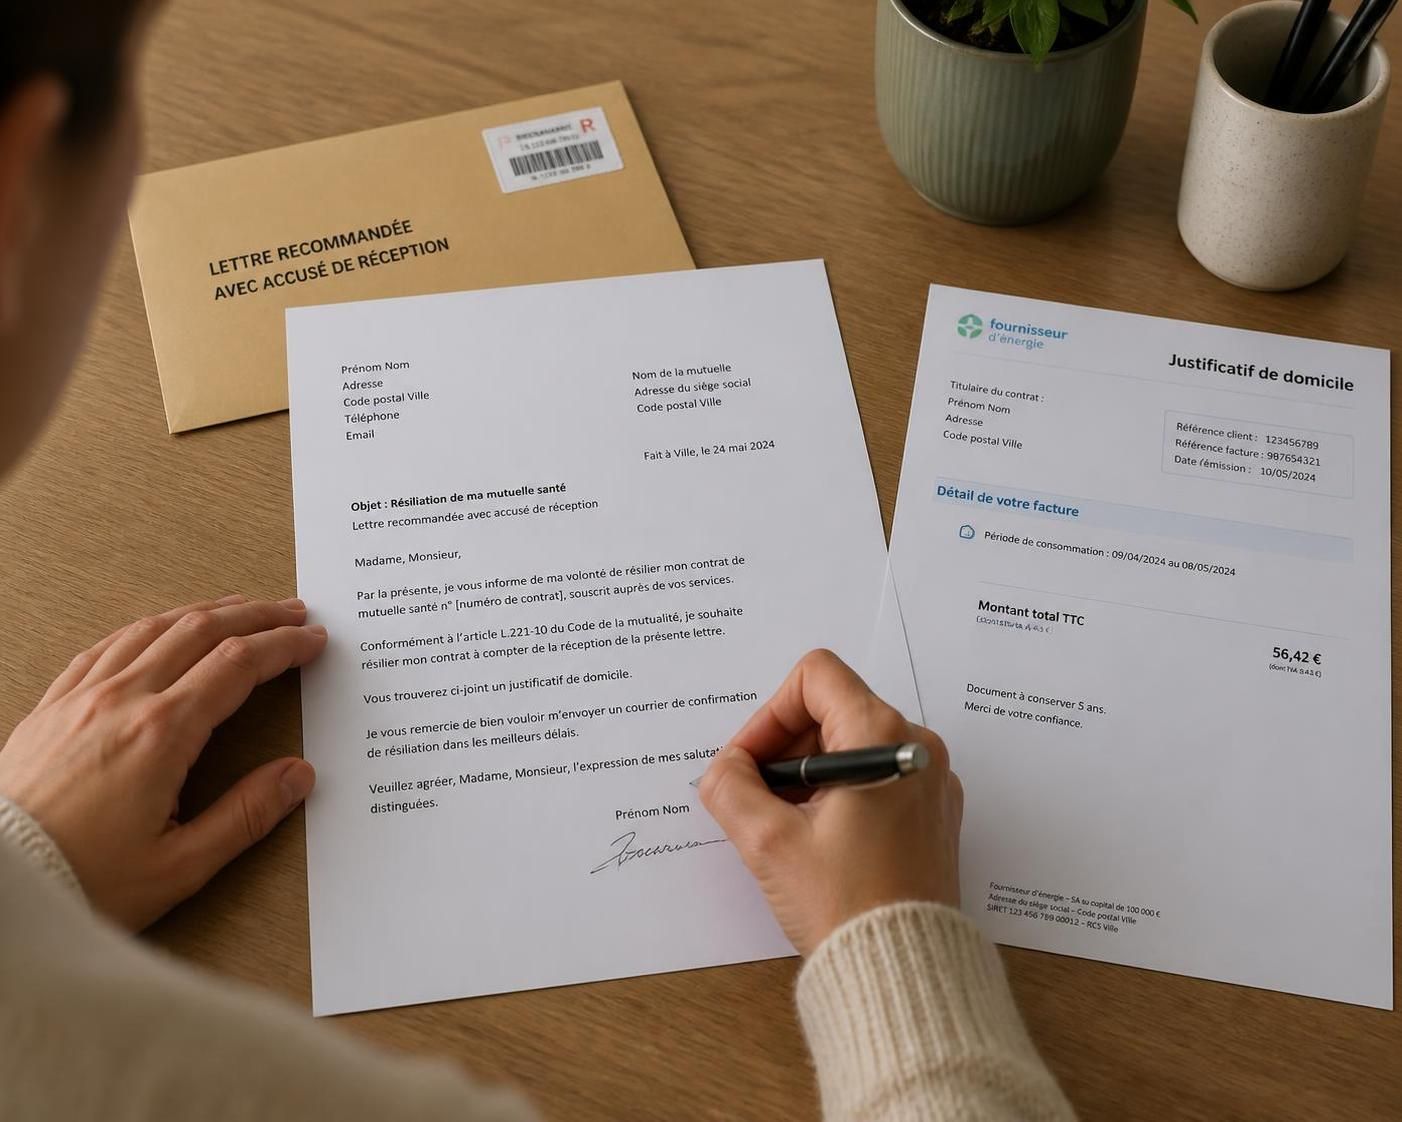
La première étape consiste à rédiger une lettre de résiliation adressée en recommandée avec avis de réception à l’assureur. Cette lettre doit inclure :
- Les coordonnées complètes de l’assuré et celles de la mutuelle.
- La référence du contrat santé concerné.
- La mention claire de sa volonté de résilier avant l’échéance, en précisant le motif invoqué (déménagement, changement de situation, mutuelle collective obligatoire…).
- La date souhaitée de résiliation (en respectant les délais légaux).
- Les justificatifs correspondant à la raison de résiliation : acte de mariage, certificat de travail, bulletin de salaire, attestation de déménagement, etc.
Un modèle type peut faciliter cette rédaction, quinze ans d’évolution réglementaire aidant à standardiser les formules.
Suivi de la demande et droits de l’assuré
Après l’envoi de la lettre, l’assureur dispose généralement de 30 jours pour acter la résiliation. Il est capital de :
- Conserver soigneusement les accusés de réception de lettre et tout échange avec la mutuelle.
- Relancer l’assureur si aucune réponse n’est reçue dans le délai réglementaire.
- Vérifier qu’aucun prélèvement injustifié ne survient après la date de résiliation effective.
En cas de refus injustifié ou différend, l’assuré peut saisir le médiateur de l’assurance ou engager une procédure amiable.
Liste des étapes à suivre pour résilier proprement sa mutuelle dans la première année :
- Vérifier l’éligibilité au motif de résiliation anticipée.
- Recueillir et préparer tous les justificatifs nécessaires.
- Rédiger une lettre recommandée explicitant clairement le motif et la demande.
- Envoyer la lettre avec accusé de réception à la mutuelle.
- Archiver tous documents et assurer un suivi régulier du dossier.
- Vérifier la cessation effective des prélèvements bancaires.
- Souscrire à une nouvelle mutuelle sans interruption de garanties.
Respecter ces étapes contribue non seulement au respect des obligations contractuelles mais aussi à éviter les frais inutiles ou les blocages administratifs qui peuvent pénaliser le changement.
Situations particulières : hausse abusive des tarifs et non-respect des obligations de l’assureur
Il existe des circonstances où la résiliation d’une mutuelle santé peut s’opérer même lorsque le motif traditionnel de changement de situation ne s’applique pas. Certains manquements ou modifications injustifiées du contrat ouvrent des droits spécifiques à l’assuré.
Résiliation pour non-respect du devoir d’information
Le manquement de l’assureur à l’obligation d’informer l’assuré de la date d’échéance et de son droit à résilier offre la possibilité de mise en résiliation exceptionnelle. Cette démarche peut alors être réalisée à tout moment après la réception tardive ou l’absence de communication du préavis de résiliation.
Résiliation liée à une hausse abusive des primes
Si la cotisation annuelle augmente sans justification valable et en dehors des barèmes prévus par le contrat (indice de réévaluation), l’assuré peut contester cette hausse. Il bénéficie d’un délai de 15 jours pour notifier sa demande de résiliation. Toutefois, cette possibilité est généralement applicable aux contrats d’assurance privés. Les mutuelles, qui fonctionnent souvent en mode non lucratif, votent leurs tarifs collégialement, rendant ce motif moins courant.
| Motif de résiliation | Délai légal pour agir | Conséquence pour l’assuré |
|---|---|---|
| Non-respect du devoir d’information | 20 jours après réception tardive | Résiliation effective dès le jour suivant |
| Hausse abusive des tarifs | 15 jours après l’information | Résiliation dans les 30 jours |
Attention à bien lire les conditions générales de votre contrat pour connaître le champ exact des possibilités et éviter tout malentendu.
Puis-je résilier ma mutuelle santé à tout moment ?
Oui, mais uniquement après la première année de souscription grâce à la résiliation infra-annuelle, sauf motifs légitimes exceptionnels durant cette première année.
Quels sont les motifs légitimes pour résilier avant un an ?
Les motifs comprennent un changement de domicile, de profession, de régime matrimonial, un départ à la retraite, ou l’adhésion à une mutuelle entreprise obligatoire.
Quelle procédure suivre pour résilier une mutuelle avant la première année ?
Envoyer une lettre recommandée avec justificatifs dans les 3 mois suivant le changement, respecter les délais pour que la résiliation soit prise en compte.
La mutuelle individuelle peut-elle être résiliée si j’adhère à une mutuelle d’entreprise obligatoire ?
Oui, généralement sur présentation d’une attestation d’adhésion à la mutuelle collective obligatoire, la mutuelle individuelle est résiliable.
Que faire en cas de hausse abusive de tarif ?
Contester la hausse dans les 15 jours suivant la notification à l’assureur et demander la résiliation du contrat.