
La résiliation infra-annuelle révolutionne le monde de l’assurance auto en offrant aux assurés une liberté inédite : celle de résilier leur contrat à tout moment après une année de souscription, sans justification ni frais. Cette possibilité, attestée par la loi et simplifiée par des démarches plus fluides, donne au consommateur un pouvoir de négociation et d’adaptation plus grand, notamment dans un contexte où les tarifs d’assurance ne cessent d’évoluer. Que ce soit pour profiter d’une nouvelle offre plus avantageuse ou simplement ajuster sa couverture à ses besoins réels, cette réforme transforme radicalement la relation entre assurés et assureurs en 2026.
Concrètement, après avoir respecté une période minimale d’un an, l’assuré peut enclencher une démarche de résiliation dont la prise d’effet intervient un mois après réception de la demande. Cela s’applique non seulement à l’assurance auto mais aussi à l’habitation, la moto, les assurances affinitaires et la complémentaire santé. De plus, pour les contrats obligatoires tels que l’assurance auto, le nouvel assureur peut désormais se charger des formalités de résiliation, garantissant une transition sans interruption et sécurisée.
Les fondements légaux et conditions incontournables de la résiliation infra-annuelle pour l’assurance auto
La résiliation infra-annuelle tire son fondement majeur de l’article L113-15-2 du Code des assurances, issu de la loi Hamon. Cette législation offre un droit sans précédent permettant de mettre fin à un contrat d’assurance auto à n’importe quel moment après sa première année d’existence. Elle supprime ainsi l’obligation d’attendre la date d’échéance annuelle, qui jusqu’alors constituait la seule fenêtre de résiliation.
Pour être éligible à cette résiliation, plusieurs conditions doivent être respectées : tout d’abord, le contrat doit avoir au moins un an d’ancienneté depuis sa souscription. Cette date est déterminante et doit être rigoureusement vérifiée, car une demande déposée avant ce délai ne sera pas valide. Ensuite, l’assuré doit notifier explicitement à son assureur sa volonté de résilier en précisant qu’il agit sur la base de la résiliation infra-annuelle — éviter toute ambiguïté facilite le traitement rapide du dossier.
Enfin, la prise d’effet de la résiliation intervient en principe un mois après la réception par l’assureur de la demande. Il est essentiel de conserver une preuve de cette notification, qu’il s’agisse d’une lettre recommandée avec accusé de réception ou d’une preuve électronique, notamment en cas de contestation ou de prélèvements indus. Un point crucial concerne le remboursement : l’assureur doit restituer le prorata de la cotisation correspondant à la période postérieure à la résiliation effective.
Par ailleurs, contrairement à d’autres types de contrats, il n’est pas nécessaire de motiver sa décision ni de fournir de justificatifs, ce qui simplifie grandement la démarche. Aucun frais ni pénalité ne peut être exigé, assurant à l’assuré une liberté totale d’action. Cette avancée légale modifie profondément les règles de l’assurance auto en France, donnant à tout conducteur disposant d’un contrat de plus d’un an la capacité d’ajuster son assurance à ses besoins réels et à l’évolution du marché.
Des détails précis sur la gestion des conditions de résiliation et le préavis résiliation sont disponibles sur des sites spécialisés, comme l’explique clairement cet article détaillé sur les démarches de changement d’assurance où les formalités résiliation sont explicitées étape par étape pour vous accompagner sans confusion.
Démarches précises pour changer d’assurance auto : étapes et conseils pratiques en 2026
Changer d’assurance auto via la résiliation infra-annuelle obéit à une procédure claire en plusieurs phases indispensables pour éviter toute interruption de couverture. La première étape consiste à vérifier l’ancienneté du contrat, puisque la résiliation ne peut être exigée avant un an après souscription. Il est nécessaire de s’appuyer sur la date officielle figurant dans les conditions particulières ou sur le certificat d’assurance.
Ensuite, préparer la souscription de la nouvelle assurance auto est un passage obligé. Contrairement à d’autres types de contrats, la loi impose que le nouveau garant prenne effet avant ou au moment de la résiliation du précédent. Cette règle vise à éviter toute période sans assurance, une infraction pénalement sanctionnée par une amende et une suspension de permis.
Une fois le nouveau contrat signé, deux possibilités s’offrent à l’assuré pour effectuer la démarche résiliation. La première, la plus simple, est de confier cette formalité au nouvel assureur grâce au mandat de résiliation, qui lui permet de procéder à l’arrêt de l’ancien contrat. Cette option, très plébiscitée, garantit une continuité sans faille et libère le souscripteur de démarches administratives complexes.
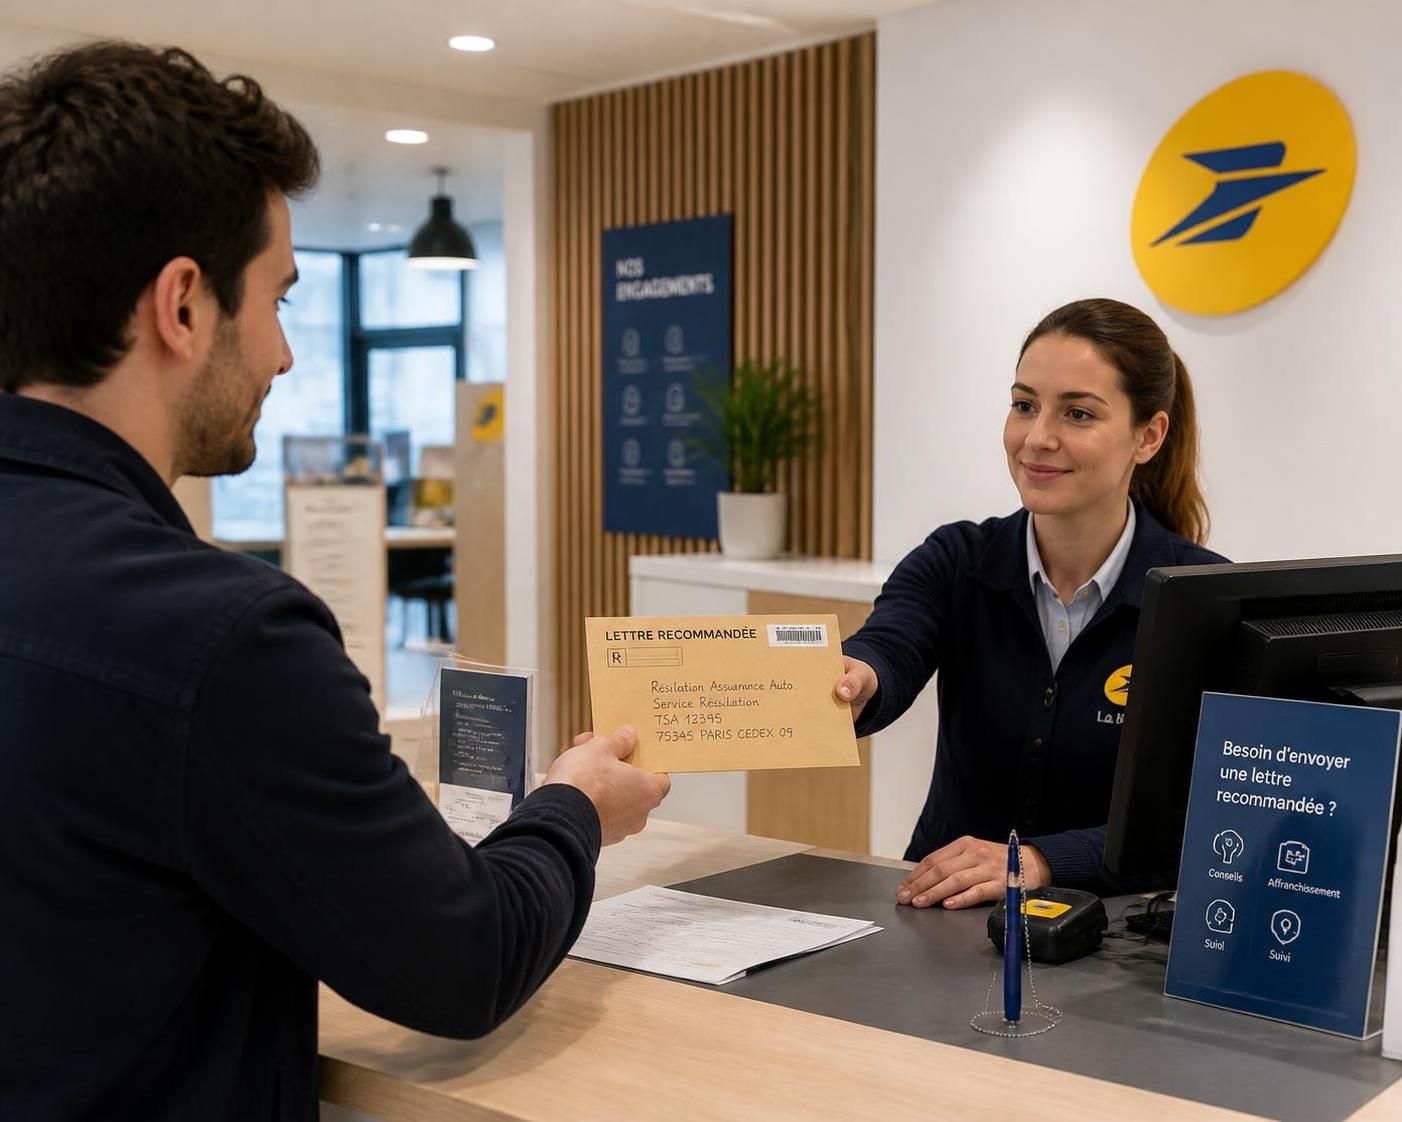
La seconde consiste à effectuer la démarche soi-même. Dans ce cas, il faut adresser une notification claire à l’ancien assureur en précisant la volonté de résilier en vertu de la résiliation infra-annuelle. L’envoi via une lettre recommandée électronique ou papier avec accusé de réception est conseillé afin d’obtenir une preuve indiscutable de la date d’envoi. Cette preuve est importante en cas de contestation ou poursuite de prélèvements.
Voici un rappel sous forme de liste des étapes clés à respecter :
- Confirmer que le contrat a plus d’un an d’ancienneté
- Souscrire une nouvelle assurance auto avant de demander la résiliation
- Choisir entre déléguer la résiliation au nouvel assureur ou la faire soi-même
- Envoyer une notification de résiliation claire mentionnant la loi assurance correspondante
- Conserver toutes les preuves d’envoi et d’accusé de réception
- Vérifier la confirmation de résiliation et le remboursement des cotisations prépayées
Pour l’exemple des démarches et la lettre type à adresser à l’assureur, vous pouvez consulter ce lien complet et utile sur les démarches précises pour résilier efficacement une assurance auto.
Assurances concernées et les exclusions spécifiques du dispositif de résiliation infra-annuelle
Le dispositif de la résiliation infra-annuelle en 2026 s’applique spécifiquement à certains types de contrats d’assurance, principalement ceux liés aux besoins courants des particuliers. Cela inclut notamment :
- Assurance auto, y compris les véhicules à moteur obligatoirement couverts par une assurance responsabilité civile.
- Assurance moto, souvent réglementée de la même façon que l’assurance auto.
- Assurance habitation, notamment les contrats multirisques.
- Assurances affinitaires, souscrites en complément d’un bien ou service (exemple : garantie casse lors d’un achat d’équipement électronique).
- Complémentaire santé individuelle, étendue depuis décembre 2020.
- Contrats additionnels comme assurance animaux, protection juridique, rente hospitalière, et accidents de la vie élargis depuis 2023.
En revanche, certaines assurances professionnelles ou collectives ne sont pas concernées. Par exemple, les contrats collectifs souscrits par l’employeur pour la complémentaire santé ne permettent pas à l’assuré de résilier individuellement. Les contrats liés à une activité commerciale professionnelle disposent aussi de règles différentes.
Cette distinction est capitale. En effet, une mauvaise compréhension des champs d’application peut mener à un rejet de la demande par l’assureur, ou à un blocage inutile. Il est donc conseillé de vérifier la nature exacte du contrat et sa couverture pour s’assurer qu’il rentre bien dans le périmètre de la loi assurance concernant la résiliation infra-annuelle.
Tableau récapitulatif des contrats éligibles à la résiliation infra-annuelle en 2026
| Type de contrat | Éligibilité à la résiliation infra-annuelle | Particularités |
|---|---|---|
| Assurance auto | Oui | Nécessite nouveau contrat actif avant résiliation |
| Assurance moto | Oui | Mêmes règles que l’assurance auto |
| Assurance habitation | Oui | Contrats multirisques, préavis 1 mois |
| Assurances affinitaires | Oui | Assurances liées à un bien ou service spécifique |
| Complémentaire santé individuelle | Oui | Droit en vigueur depuis décembre 2020 |
| Contrats collectifs santé/employeur | Non | La résiliation est impossible en individuel |
| Assurances professionnelles | Non | Règles spécifiques différentes |
Les erreurs fréquentes à éviter lors de la démarche résiliation infra-annuelle de votre assurance auto
Commencer une résiliation sans avoir amené un nouveau contrat est une erreur courante susceptible de coûter cher. En effet, circuler sans assurance est strictement interdit et exposé à de lourdes sanctions en France. Même une absence d’un jour peut entraîner une amende pouvant atteindre 3 750 euros et une suspension de permis. Cet aspect souligne l’importance capitale d’organiser sa nouvelle assurance avant toute démarche.
Un autre piège est de confondre la résiliation infra-annuelle avec la résiliation traditionnelle à échéance annuelle. La première permet de rompre le contrat à tout moment après un an, sans préavis long ni justification. La seconde nécessite généralement un préavis de deux mois avant la date anniversaire du contrat. Cette confusion peut aboutir à des demandes rejetées ou retardées, souvent source de frustration.
Faire une demande de résiliation sans conserver les preuves peut aussi se révéler problématique. En cas de prélèvements injustifiés postérieurs à la date de fin de contrat, sans preuve, il sera difficile de faire valoir ses droits. Une lettre recommandée avec accusé de réception, une capture d’écran de la confirmation en ligne, ou encore un accusé d’e-mail constituent autant d’éléments à garder précieusement.
En résumé, pour sécuriser sa démarche, il est conseillé de :
- Programmer la souscription de la nouvelle assurance avant l’envoi de la demande
- Envoyer la notification de résiliation avec une mention explicite sur la résiliation infra-annuelle
- S’assurer que le contrat est bien effectif avant la prise d’effet de la résiliation
- Conserver toutes les preuves d’envoi et de confirmation
- Vérifier ensuite le remboursement des cotisations perçues au-delà de la résiliation
Pour approfondir ces conseils pratiques et éviter de commettre les erreurs les plus courantes, le site le courant mag propose des guides très complets et actualisés régulièrement.
Les perspectives en 2026 : vers une simplification accrue de la résiliation et du changement d’assurance
Depuis son origine, la résiliation infra-annuelle ne cesse de gagner en popularité et en extension. En 2023, le CCSF a fortement élargi son champ d’application aux contrats d’assurance animaux, protection juridique et autres, témoignant d’une volonté claire d’ouvrir plus largement ce droit aux assurés. Cette tendance s’inscrit dans un contexte d’innovation numérique croissante et d’une demande citoyenne accrue de flexibilité.
Les assureurs ont dû moderniser leurs outils pour permettre la résiliation en ligne via des plateformes sécurisées, offrant un service accessible, simple et transparent. Cette dématérialisation facilite le suivi des formalités résiliation et permet de limiter les erreurs de procédure. D’ailleurs, la loi impose désormais aux assureurs de proposer une option gratuite de résiliation électronique accessible en tout temps depuis l’espace client.
Le rôle du nouvel assureur est également accru en 2026. Il est souvent le mieux placé pour gérer la totalité du processus de résiliation de l’ancien contrat, évitant une double charge administrative pour les assurés et réduisant fortement les risques d’interruption de garantie. Cette prise en charge complète sécurise l’ensemble du trajet contractuel en instaurant une continuité dans le service couvert.
En parallèle, les discussions sont engagées pour étendre prochainement ce système à d’autres types de contrats, notamment dans l’assurance professionnelle et certaines assurances de personnes. Ces évolutions pourraient renforcer la compétitivité du marché et offrir un meilleur contrôle aux assurés, tout en continuant d’harmoniser les conditions résiliation sur l’ensemble des secteurs.
Dans ce contexte dynamique, prendre l’habitude en 2026 de surveiller régulièrement ses contrats d’assurance auto pour ajuster ses garanties et tarifs devient une stratégie incontournable. La résiliation infra-annuelle se présente comme un levier puissant pour améliorer son budget assurance sans contraintes excessives. Une approche proactive, avec l’aide de ressources fiables, permettra à chaque assuré de bénéficier au mieux des opportunités offertes par la réglementation et le digital.
Peut-on résilier son assurance auto avant un an ?
Non, la résiliation infra-annuelle ne s’applique qu’après 12 mois d’ancienneté du contrat. Des cas spéciaux comme la vente du véhicule peuvent permettre une résiliation anticipée, mais la règle générale impose un délai minimum d’un an.
Quel est le délai entre la demande de résiliation et la prise d’effet ?
La résiliation prend effet un mois après la réception par l’assureur de votre demande, sauf exceptions spécifiques. Il est important de conserver une preuve datée de cette notification.
Le nouvel assureur peut-il gérer la résiliation à ma place ?
Oui, notamment pour l’assurance auto et l’assurance habitation obligatoire. Le nouvel assureur peut pratiquer la démarche grâce à un mandat, simplifiant ainsi la transition.
Quels sont les contrats non concernés par la résiliation infra-annuelle ?
Les contrats collectifs d’entreprise, les assurances professionnelles et certains contrats d’assurance personnes ne sont pas éligibles au dispositif de résiliation infra-annuelle.
Quels risques si je circule sans assurance pendant le changement ?
Rouler sans assurance est illégal en France. Vous vous exposez à une amende pouvant atteindre 3 750 €, une suspension de permis, et la possibilité de devoir indemniser vous-même les tiers en cas d’accident.