
Face à la gestion de son patrimoine après 50 ans, choisir entre assurance vie et PER (Plan d’Épargne Retraite) s’impose comme un dilemme fréquent. Cette étape charnière de la vie nécessite de conjuguer sécurité, rendement et optimisation fiscale. D’un côté, l’assurance vie séduit par sa souplesse et sa liquidité, permettant d’accéder facilement à son capital tout en préparant la transmission. De l’autre, le PER, produit plus récent, offre des avantages fiscaux immédiats en échange d’une épargne généralement bloquée jusqu’à la retraite. Ce balancier entre disponibilité et fiscalité guide les décisions d’investissement à un âge où la retraite se rapproche, mais où le besoin de protection familiale et de diversification patrimoniale reste essentiel.
Au-delà de la simple comparaison, il s’agit surtout d’appréhender ces outils comme des leviers complémentaires dans la stratégie financière après 50 ans. Le contexte personnel, la tranche marginale d’imposition, les projets à court et long terme, mais aussi l’horizon de placement jouent un rôle clé. En 2026, avec des environnements fiscaux et économiques en constante évolution, cette réflexion est plus que jamais d’actualité. Nous aborderons les nombreux critères qui permettent d’apprécier la pertinence du PER ou de l’assurance vie selon les profils, tout en considérant la nécessité parfois d’une combinaison adaptée pour sécuriser sa retraite et optimiser sa succession.
Les atouts différenciés de l’assurance vie et du PER pour les cinquantenaires
Le choix entre assurance vie et PER s’appuie d’abord sur la nature même de ces placements. L’assurance vie, souvent qualifiée d’enveloppe souple, offre une flexibilité remarquable : versements libres, retraits possibles à tout moment, et une fiscalité avantageuse sur les gains après huit ans. Cette liberté séduit particulièrement les investisseurs qui souhaitent rester maîtres de leur épargne, pour financer des projets variés ou assurer une protection familiale efficace en cas d’aléas. Son dispositif comprend également un cadre spécifique favorable pour la transmission du patrimoine, avec des abattements pouvant atteindre 152 500 € par bénéficiaire sur les primes versées avant 70 ans.
En revanche, le PER est conçu pour concentrer l’effort d’épargne sur la préparation de la retraite. Il se distingue par la déduction fiscale à l’entrée, où les versements viennent réduire le revenu imposable, un avantage particulièrement prégnant pour les contribuables dans une tranche marginale d’imposition élevée. Après cinquante ans, cette optimisation devient cruciale pour alléger la pression fiscale souvent grandissante. Toutefois, l’épargne est dans la plupart des cas bloquée jusqu’au départ à la retraite, hormis certains cas exceptionnels permettant un déblocage anticipé (achat de la résidence principale, invalidité, etc.). Malgré ce verrou, le PER propose une souplesse à la sortie : possibilité de récupérer les sommes en rente, en capital ou un mixte des deux, avec une fiscalité qui, selon la modalité choisie, peut s’avérer attractive.
Illustrons avec un exemple concret. Catherine, 52 ans, cadre supérieure avec un taux d’imposition à 30 %, a un projet de départ en retraite dans une quinzaine d’années. Elle dispose d’une épargne déjà constituée sur une assurance vie accessible. Alors, pour réduire ses impôts et doper son capital retraite, elle va prioriser le PER. Son épargne PER bénéficiera d’une déduction fiscale immédiate, ce qui va lui permettre de profiter d’un surplus financier à investir. Parallèlement, son assurance vie lui offrira la liberté d’utiliser un capital pour des sorties ou des imprévus, tout en préparant la transmission familiale.
En synthèse, le quinquagénaire peut maximiser sa stratégie patrimoniale en exploitant ces deux placements selon ses objectifs : utiliser l’assurance vie pour la flexibilité et la transmission, et le PER pour optimiser fiscalement la retraite.
L’impact déterminant de la fiscalité sur le choix entre PER et assurance vie après 50 ans
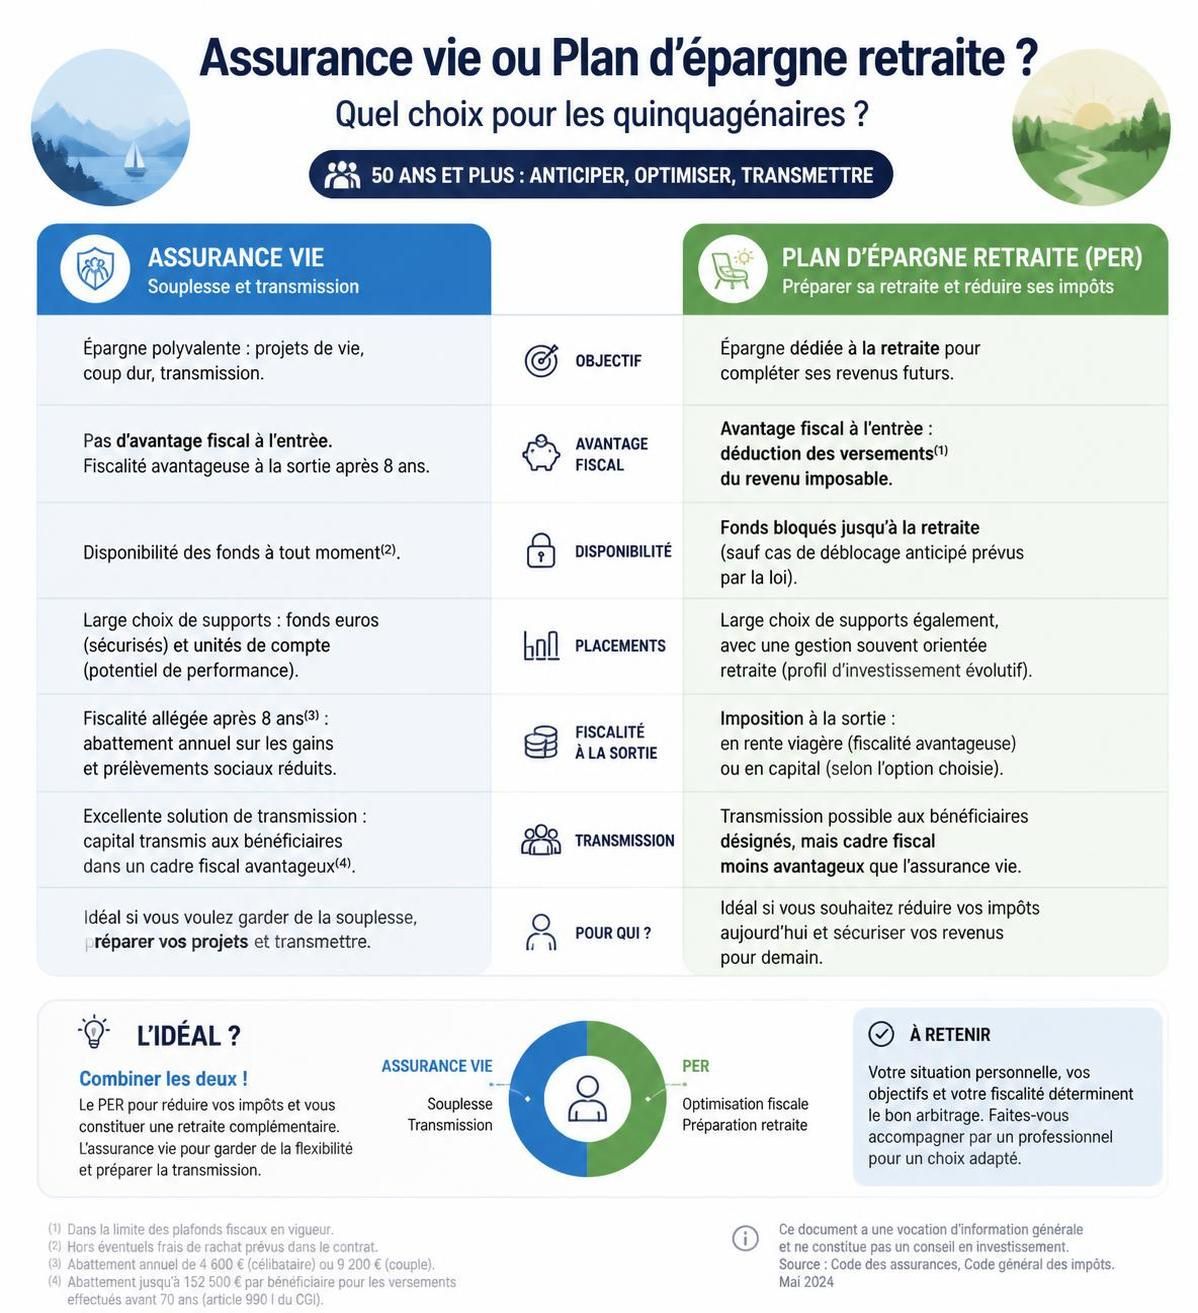
La fiscalité reste un critère central pour les investisseurs d’âge mûr. Chacune de ces enveloppes dispose de régimes fiscaux spécifiques qui influencent fortement leur pertinence selon la situation individuelle. En 2026, la donne fiscale du PER repose sur la déductibilité des versements de l’assiette imposable, un levier puissant pour qui cherche à réduire immédiatement son impôt sur le revenu. Par exemple, un contribuable imposé à 30 % pourra diminuer sa facture fiscale au prorata des versements réalisés, ce qui augmente la capacité à épargner sans ressentir un impact financier direct.
À l’inverse, l’assurance vie ne permet pas de bénéficier d’un avantage fiscal à l’entrée. Cependant, ses atouts se révèlent à moyen et long terme, notamment après huit ans de détention du contrat. À ce stade, les gains accumulés bénéficient d’un abattement annuel significatif : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cette exonération sur les intérêts lors des rachats réduit grandement la pression fiscale sur les gains, ce qui en fait un outil très apprécié pour la sortie progressive du capital.
Au-delà de la fiscalité sur les gains, la transmission du patrimoine constitue un levier de choix. Sur ce terrain, l’assurance vie domine par son cadre particulièrement avantageux, offrant des abattements sur les capitaux transmis pouvant atteindre 152 500 € par bénéficiaire pour les primes versées avant l’âge de 70 ans. Le PER présente quant à lui un régime successoral moins favorable, surtout si le décès survient après 70 ans, où la fiscalité se rapproche de celle des successions classiques.
Voici un tableau synthétisant les différences fiscales clés entre ces deux placements :
| Critère | PER | Assurance vie |
|---|---|---|
| Fiscalité à l’entrée | Déduction des versements du revenu imposable | Aucun avantage fiscal |
| Fiscalité à la sortie | Imposition sur rente/capital selon régime choisi | Abattement annuel sur les gains après 8 ans (4 600 €/9 200 €) |
| Transmission du patrimoine | Fiscalité spécifique mais moins avantageuse après 70 ans | Abattements élevés, cadre fiscal très favorable |
| Disponibilité de l’épargne | Blocage sauf exceptions (résidence principale, invalidité) | Disponible à tout moment |
| Niveau de rendement | Variable selon supports, plus long terme | Large choix de supports, fonds euros sécurisés et unités de compte |
Cécile, chef d’entreprise dans la quarantaine avancée, a accru ses versements sur son PER en période de forte imposition. Elle apprécie d’autant plus la possibilité de basculer progressivement son épargne vers une assurance vie au moment de la retraite, afin de bénéficier à la fois de liquidité et d’une fiscalité plus douce sur les retraits.
L’épargne et la disponibilité : flexibilité versus blocage, un choix fondamental après 50 ans
L’un des avantages majeurs de l’assurance vie réside dans sa liquidité. Contrairement au PER, il est possible de retirer tout ou partie des sommes placées à tout moment, sans justification préalable. Cette caractéristique devient cruciale lorsque les besoins de trésorerie se font sentir, qu’il s’agisse d’un financement immobilier, d’un projet familial ou simplement d’une gestion prudente de ses ressources.
Le PER, quant à lui, est essentiellement conçu pour verrouiller l’épargne à moyen ou long terme. Même s’il offre la possibilité de déblocage anticipé dans des cas strictement encadrés (achat de résidence principale, invalidité, décès du conjoint, surendettement), l’essentiel de l’argent y est bloqué jusqu’à la retraite. Ce verrouillage protège l’épargne et garantit une accumulation progressive pour la complémentaire retraite, mais limite la flexibilité immédiate. Cette contrainte peut sembler pesante pour une personne qui démarre son épargne après 50 ans, notamment si des projets nécessitent un accès rapide aux fonds.
Par conséquent, la question devient : comment équilibrer disponibilité et optimisation fiscale lorsque la retraite est proche ? La réponse peut résider dans une approche mixte, en utilisant l’assurance vie pour sécuriser une réserve accessible et le PER pour concentrer l’effort sur la préparation de la retraite, en tirant profit des déductions fiscales.
Les investisseurs avisés peuvent ainsi répartir leur épargne selon la liste suivante de critères à prendre en compte :
- Les projets à court terme nécessitant une liquidité rapide.
- La capacité à supporter un blocage jusqu’à la retraite.
- Le niveau d’imposition et les économies fiscales visées.
- La volonté de transmettre un capital avec un cadre fiscal avantageux.
- La tolérance au risque liée aux supports choisis (fonds euros sécurisés versus unités de compte dynamiques).
Dans ce cadre, Sophie, 55 ans, a constitué un capital sur une assurance vie qui lui permet de faire face aux imprévus, tandis qu’elle réalise des versements réguliers sur un PER pour maximiser sa retraite et réduire ses impôts annuellement.
PER et assurance vie : une combinaison gagnante pour une stratégie patrimoniale après 50 ans
Loin d’être incompatibles, le PER et l’assurance vie peuvent être pensés comme des instruments complémentaires au service d’une stratégie patrimoniale robuste après 50 ans. C’est notamment ce que démontrent de nombreux experts patrimoniaux qui conseillent de cumuler les deux placements pour tirer parti des forces de chacun.
Plus précisément, la stratégie pourrait s’articuler autour des axes suivants :
- Optimisation fiscale par l’usage maximal du PER. Effectuer des versements importants lorsque la pression fiscale est élevée, pour réduire sa base imposable.
- Sécurisation d’une épargne disponible avec l’assurance vie. Constituer une « réserve » d’argent accessible pour financer des projets ou pallier des urgences.
- Préparation progressive de la transmission. Exploiter le cadre fiscal favorable de l’assurance vie pour transmettre un capital en bénéficiant d’abattements conséquents.
- Adaptation dynamique. Ajuster la répartition entre PER et assurance vie selon l’évolution des projets, de la fiscalité et des marchés.
Ce triple levier garantit un équilibre entre fiscalité, disponibilité et transmission, éléments particulièrement prégnants dès lors que l’on démarre l’épargne retraite à plus de 50 ans.
De plus, il est conseillé de revoir régulièrement la clause bénéficiaire de son assurance vie, souvent sous-estimée, pour s’assurer que les dispositions successorales correspondent bien aux souhaits actuels de l’épargnant. Les conseils d’un professionnel en gestion de patrimoine s’avèrent précieux pour affiner cette stratégie.
Pour ceux qui souhaitent approfondir les détails pratiques et les options les plus adaptées dans ce domaine, retrouvez davantage d’informations instructives sur ce site spécialisé.
Les critères personnels et la préparation de la retraite au cœur du choix entre PER et assurance vie
L’âge avancé n’est pas le seul facteur déterminant pour le choix entre assurance vie et PER ; les projets personnels, la situation familiale, et le profil d’imposition sont également des éléments fondamentaux. Par exemple, une personne proche de la retraite avec un faible taux d’imposition privilégiera souvent l’assurance vie pour conserver la flexibilité de son argent. Tandis qu’une personne dans une tranche fiscale élevée, active professionnellement, choisira d’intensifier ses versements sur un PER pour optimiser sa fiscalité immédiate.
En outre, la nature des projets futurs influe grandement : financer un achat immobilier, anticiper une transmission à ses enfants, constituer un capital pour pallier une baisse des revenus, ou garantir une protection familiale solide en cas de coup dur sont autant d’objectifs qui orientent le choix du placement financier.
Pour mieux comprendre les implications patrimoniales et fiscales de ces placements, le guide complet permet d’approfondir la portée de chacune des options. Ce document rappelle que l’épargne retraite doit être pensée comme un tout et non comme une opposition binaire entre PER et assurance vie.
Enfin, la flexibilité offerte par l’assurance vie en matière de gestion des supports d’investissement (fonds euros, unités de compte) permet un ajustement fin sur le rendement et le risque, ce qui est un atout non négligeable à mesure que l’on avance en âge. Le PER offre également un panel varié d’options, mais toujours sous le prisme de la préparation à la retraite avec ses contraintes spécifiques.
En résumé, parmi les critères déterminants :
- Le taux marginal d’imposition et le gain fiscal associé.
- Les projets de vie à court et moyen terme.
- Le besoin d’une épargne accessible ou bloquée.
- La volonté de préparer une succession optimisée fiscalement.
- Le profil de risque et le type de supports choisis.
L’élaboration d’une stratégie financière personnalisée est primordiale pour réussir son investissement après 50 ans.
Puis-je ouvrir un PER et une assurance vie simultanément après 50 ans ?
Oui, il est tout à fait possible et souvent recommandé de cumuler ces deux placements afin de bénéficier à la fois d’une fiscalité attractive pour la retraite et d’une liquidité accessible pour des projets immédiats.
Quels sont les cas de déblocage anticipé du PER ?
Les rares cas permettent de débloquer le PER avant la retraite : achat de la résidence principale, invalidité, décès du conjoint ou partenaire, surendettement, et expiration des droits à l’assurance chômage.
L’assurance vie est-elle intéressante pour préparer la succession ?
Absolument, l’assurance vie dispose d’un cadre fiscal avantageux sur la transmission, avec des abattements importants sur les capitaux transmis, ce qui en fait une enveloppe privilégiée pour organiser sa succession.
Quelle fiscalité s’applique lors de la sortie du PER ?
La sortie du PER peut se faire en capital ou en rente, l’imposition dépend du choix effectué. La rente est soumise à l’impôt sur le revenu et aux prélèvements sociaux, tandis que le capital peut bénéficier d’un régime plus ou moins favorable selon les options.
Comment choisir entre assurance vie et PER ?
Le choix dépend principalement de votre objectif : optimisation fiscale et préparation retraite pour le PER, flexibilité et transmission pour l’assurance vie. Souvent, une combinaison des deux est la stratégie la plus avantageuse.