
Face à la multitude d’options juridiques pour exercer une activité de conseil en 2026, choisir entre la micro-entreprise et la SASU s’avère un enjeu crucial. Chaque statut comporte ses avantages et ses contraintes, impactant directement la gestion administrative, la fiscalité, la protection sociale ainsi que la stratégie patrimoniale de l’entrepreneur. La micro-entreprise séduit par sa simplicité et ses formalités allégées, idéale pour tester une activité ou démarrer avec un chiffre d’affaires modéré. En revanche, la SASU, en tant que société commerciale avec personnalité morale, séduit les consultants plus aguerris qui souhaitent optimiser leur fiscalité, bénéficier d’une meilleure protection sociale et préparer une évolution structurée de leur activité.
L’activité de conseil, qu’elle soit en stratégie, marketing, informatique ou organisation, présente une particularité économique : peu de charges matérielles mais une nécessaire optimisation fiscale et sociale. La responsabilité limitée, le mode d’imposition, les déclarations de chiffre d’affaires et le formalisme administratif différencient profondément ces deux statuts. Par exemple, la micro-entreprise impose un plafond annuel de chiffre d’affaires, plafonné à 83 600 € pour les prestations de services, au-delà duquel il faut envisager d’autres formes juridiques. La SASU, quant à elle, offre une grande liberté statutaire et la possibilité d’opter temporairement pour l’impôt sur le revenu, avant de basculer à l’impôt sur les sociétés.
Choisir entre micro-entreprise et SASU pour une activité de conseil nécessite donc une analyse fine des besoins, des ambitions et des contraintes de l’entrepreneur. De la simplicité et peu de charges à la protection sociale renforcée et aux possibilités d’optimisation fiscale, chaque voie a ses mérites. Les exemples concrets montrent que le statut idéal évolue souvent avec le développement de l’activité et la maturité du projet.
Comprendre les spécificités du statut de SASU pour un consultant en 2026
La Société par Actions Simplifiée Unipersonnelle (SASU) s’impose de plus en plus comme un choix privilégié pour les consultants en quête de flexibilité et de protection. En effet, la SASU confère une responsabilité limitée aux apports, protégeant ainsi le patrimoine personnel de l’entrepreneur sauf en cas de faute de gestion, un avantage non négligeable pour sécuriser son projet.
Le président de la SASU bénéficie d’un régime social d’assimilé salarié, ce qui signifie un accès au régime général, équivalent à celui d’un cadre salarié, incluant retraite de base et complémentaire, assurance maladie, maternité et prévoyance étendue. Cette couverture est souvent bien plus complète que celle offerte aux travailleurs indépendants en micro-entreprise, notamment en termes de retraite et d’indemnités journalières. Cela toutefois s’accompagne d’une charge sociale plus lourde, environ 60 % de la rémunération brute, ce qui représente un coût conséquent mais souvent justifié par la qualité de la protection sociale.
Sur le plan fiscal, la SASU est soumise par défaut à l’impôt sur les sociétés (IS). Cependant, les entrepreneurs peuvent opter pour l’impôt sur le revenu (IR) pour une période maximale de cinq exercices, une option stratégique qui permet de mieux gérer la fiscalité personnelle en début d’activité. Une fois cette durée écoulée, la société passe obligatoirement à l’IS.
Un atout majeur de la SASU réside dans le traitement des dividendes. Ceux-ci ne sont pas assujettis aux cotisations sociales, seulement soumis au prélèvement forfaitaire unique (PFU) de 31,4 %. Cette caractéristique accroît la possibilité d’optimiser la rémunération globale via un subtil équilibre entre salaire et dividendes. Par exemple, un consultant peut se verser une rémunération brute qui sécurise ses droits sociaux, tout en percevant une part de ses bénéfices sous forme de dividendes, fiscalement avantageuse.
En revanche, la création d’une SASU requiert un formalisme administratif plus important : rédaction des statuts, dépôt du capital social – souvent symbolique à partir de 1 € –, publication d’une annonce légale, et immatriculation auprès du Guichet unique de l’INPI. Cette lourdeur administrative est un investissement nécessaire pour bénéficier des avantages cités, et justifie toutefois un budget initial plus élevé qu’en micro-entreprise.
Pour illustrer, prenons l’exemple de Sophie, consultante en marketing qui a créé en 2026 une SASU avec 1 000 € de capital. En fixant une rémunération de 3 000 € brut mensuel, elle supporte environ 60 % de charges sociales, soit 1 800 € par mois. En échange, elle bénéficie d’une protection sociale similaire à celle d’un salarié cadre, un facteur rassurant quant à la couverture rapatriée en cas d’arrêt maladie ou retraite. Cette structure correspond particulièrement aux consultants avec une activité stable et un chiffre d’affaires significatif.
Les avantages et contraintes du régime de la micro-entreprise pour une activité de conseil
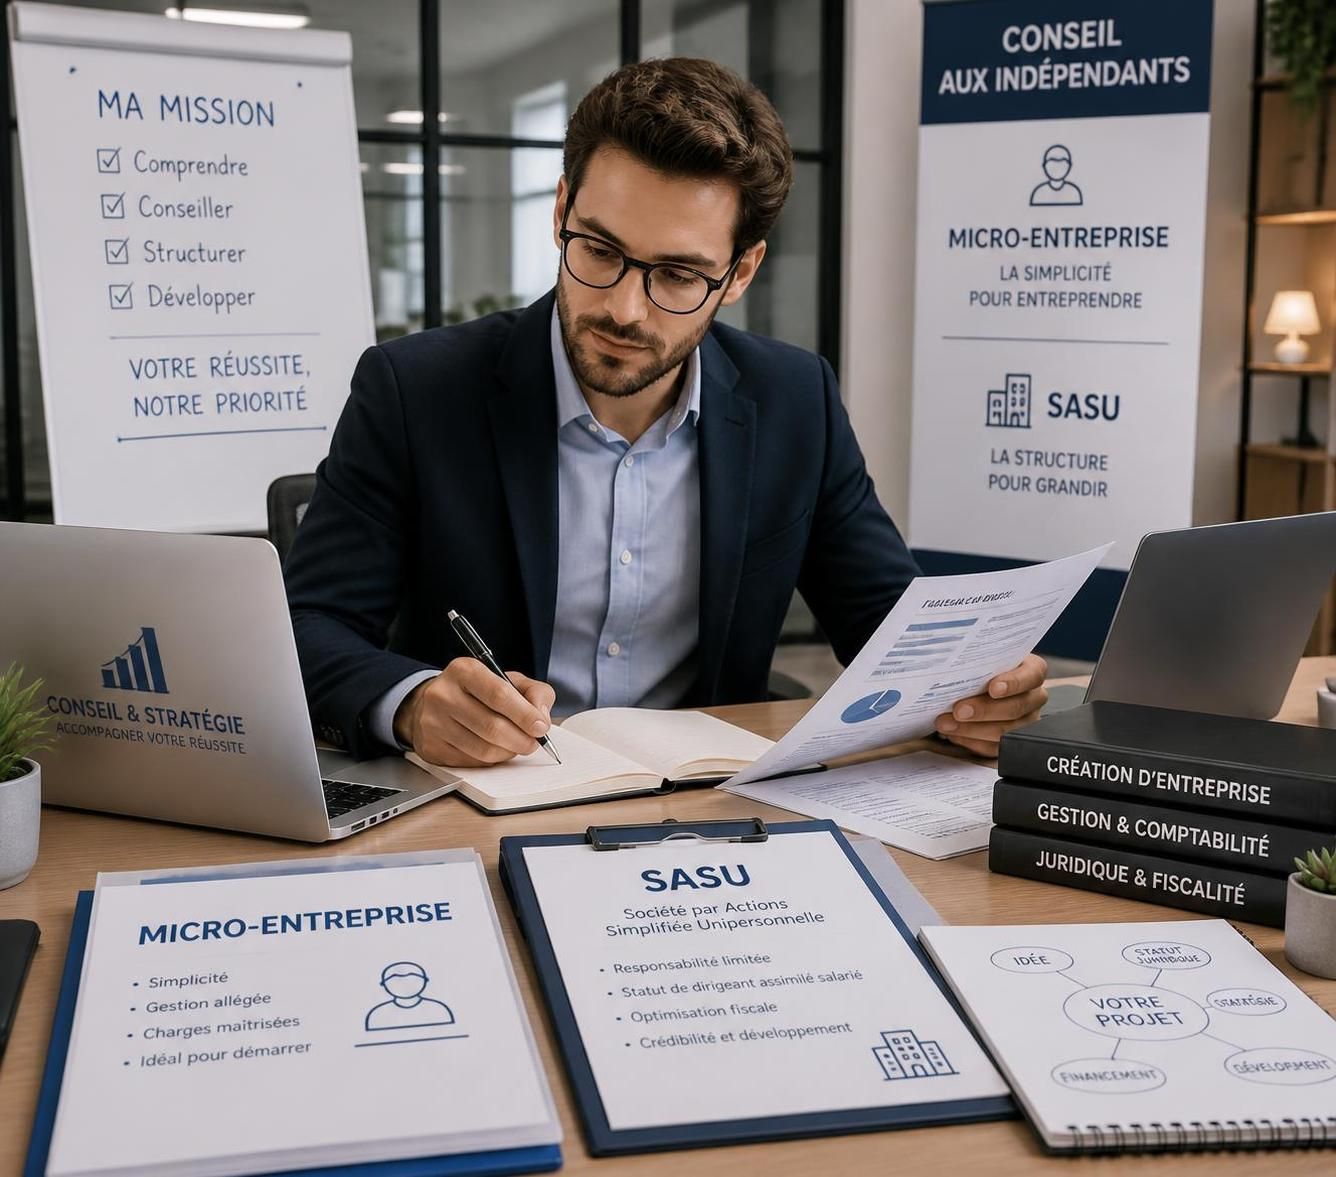
La micro-entreprise représente l’option la plus simple et rapide pour démarrer une activité de conseil, notamment appréciée pour ses formalités et comptabilité très allégées. Ce régime s’adresse tout particulièrement aux entrepreneurs qui souhaitent tester leur projet sans contraintes lourdes.
Dans ce cadre, l’entrepreneur exerce en nom propre, sans créer de société, avec une comptabilité simplifiée se limitant à la tenue d’un livre des recettes (et d’un registre des achats pour les activités de négoce). Cette simplicité administrative est souvent déterminante pour se concentrer sur l’essentiel : le développement commercial.
Les cotisations sociales sont calculées uniquement sur le chiffre d’affaires encaissé, à des taux forfaitaires variables selon l’activité. En 2026, pour une activité de conseil (prestations de services en BNC), le taux appliqué est de 25,6 %. Une particularité majeure du régime micro-entrepreneur est que si le chiffre d’affaires est nul pendant une période, aucune cotisation sociale n’est due, offrant une flexibilité importante en cas de fluctuations d’activité.
Le plafond annuel de chiffre d’affaires en prestation de services est fixé à 83 600 € par an (pendant deux années consécutives), limitant toutefois la croissance sous ce régime. Ce seuil oblige à reconsidérer le statut dès son dépassement, afin de ne pas être en infraction.
Un autre avantage réside dans la possibilité d’opter pour le versement libératoire de l’impôt sur le revenu, permettant au micro-entrepreneur de régler ses impôts sur une base forfaitaire en même temps que ses cotisations sociales, sur une seule déclaration de chiffre d’affaires. Cela facilite la gestion fiscale au quotidien et réduit les risques d’erreurs.
Depuis la réforme de 2022, le patrimoine personnel de l’entrepreneur micro-entrepreneur est automatiquement protégé des dettes professionnelles, renforçant ainsi la sécurité juridique sans formalités supplémentaires.
Cependant, ce régime présente des limites importantes pour une activité de conseil. Notamment, l’impossibilité de déduire les charges réelles : seules des déductions forfaitaires sont appliquées par l’administration fiscale, pénalisant les entrepreneurs qui ont des dépenses professionnelles élevées. De plus, les cotisations sociales sont calculées sur le chiffre d’affaires, non sur le bénéfice net, ce qui peut s’avérer désavantageux en cas de coûts importants.
Par exemple, Thomas, graphiste freelance en micro-entreprise, facture en moyenne 4 000 € par mois. Il paye 25,6 % de cotisations sociales, soit environ 1 024 € par mois. Sa comptabilité se limite à la tenue du livre des recettes, ce qui diminue fortement les coûts de gestion comparé à une SASU, mais il ne peut pas optimiser ses charges.
Enfin, la réforme de l’ACRE à partir de juillet 2026 aura diminué l’exonération des cotisations sociales à 25 % (contre 50 % auparavant), augmentant ainsi le coût global pour tout créateur d’activité, ce qui modifie légèrement la balance entre micro-entreprise et SASU.
Comparaison des régimes fiscal, social et administratif : micro-entreprise vs SASU
Le choix entre micro-entreprise et SASU est dicté par des critères multiples, qui influencent la rentabilité, la protection et la gestion quotidienne de votre activité de conseil. Voici un tableau synthétique des différences clés :
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Capital social minimum | Non applicable | À partir de 1 € symbolique |
| Formalités de création | Déclaration simplifiée en ligne, rapide et gratuite | Rédaction statuts, dépôt capital, annonce légale, immatriculation payante |
| Responsabilité | Limitée au patrimoine professionnel (depuis 2022) | Limitée au montant des apports |
| Régime social du dirigeant | Travailleur non salarié (TNS) | Assimilé salarié (régime général) |
| Cotisations sociales | 12,3 % à 25,6 % du chiffre d’affaires encaissé | Environ 60 % de la rémunération brute |
| Fiscalité | Impôt sur le revenu (micro-fiscal), abattement forfaitaire | Impôt sur les sociétés par défaut, option IR possible 5 ans |
| Déduction des charges | Non, abattement forfaitaire | Oui, charges réelles déductibles |
| Comptabilité | Livre des recettes uniquement | Comptes annuels obligatoires |
| Versement libératoire d’impôt | Oui, sous conditions | Non applicable |
| Dividendes | Non applicable | Non soumis aux cotisations sociales, imposés au PFU |
| Fermeture | Déclaration simple de cessation d’activité | Dissolution puis liquidation, plus formel et coûteux |
Ce tableau illustre clairement l’importance d’adapter le statut à votre projet et à votre chiffre d’affaires prévisionnel. La micro-entreprise se révèle souvent suffisante pour les débutants à faible CA, tandis que la SASU s’adresse aux entrepreneurs cherchant une optimisation fiscale et sociale dès que le projet prend de l’ampleur.
Les étapes pratiques pour passer de la micro-entreprise à la SASU
Changer de statut juridique en plein développement peut s’avérer indispensable pour mieux structurer une activité de conseil. Le passage direct de la micro-entreprise à la SASU n’est pas possible juridiquement car ils relèvent de régimes différents (entreprise individuelle vs société commerciale). Néanmoins, une procédure claire facilite cette transition.
La première étape consiste à créer la SASU, ce qui implique les formalités classiques dont la rédaction des statuts, la décision du capital social, et l’immatriculation auprès du Guichet unique de l’INPI.
La deuxième étape importante est le transfert du fonds de commerce de la micro-entreprise vers la SASU. Cette opération inclut le transfert des clients, contrats, équipements, et éventuellement des droits intellectuels. Bien préparée, elle évite la rupture d’activité ou une période sans facturation.
Enfin, la micro-entreprise doit être radiée auprès de l’administration. Cette démarche se fait par simple déclaration en ligne, et clôture officiellement la première structure.
Ce changement, bien que formalisé, marque une étape significative dans la vie de l’entrepreneur : passage d’une gestion simplifiée à une organisation plus formelle, avec toutes les opportunités et contraintes qui s’y attachent.
Pour illustrer, Camille, entrepreneure en vente en ligne, avec un chiffre d’affaires prévisionnel de 80 000 € accompagnée de 30 000 € de charges, voit la SASU comme une option plus avantageuse. Sous micro-entreprise, elle ne pourrait pas déduire ces charges, alors qu’en SASU, seules les charges réelles sont soustraites avant imposition, ce qui améliore significativement sa rentabilité nette.
En bref : points clés pour choisir entre micro-entreprise et SASU en activité de conseil
- Micro-entreprise : idéale pour démarrer rapidement, formalités simples, cotisations basées sur le chiffre d’affaires encaissé, mais plafonnée à 83 600 € pour les prestations et sans déduction de charges réelles.
- SASU : statut juridique complet avec responsabilité limitée, protection sociale d’assimilé salarié, taxation à l’IS ou option à l’IR temporaire, possibilité d’optimiser la rémunération par dividendes et déduire les charges réelles.
- La protection sociale est un élément différenciant majeur, plus avantageuse en SASU, mais avec des charges sociales plus élevées.
- Le choix dépend fortement du chiffre d’affaires prévisionnel, du niveau de charges et des ambitions patrimoniales de l’entrepreneur.
- Le passage de la micro-entreprise à la SASU nécessite création, transfert et radiation, une évolution vers un formalisme accru mais aussi vers une meilleure optimisation.
La SASU est-elle une micro-entreprise ?
Non, la SASU est une société commerciale avec personnalité morale, contrairement à la micro-entreprise qui est un régime simplifié d’entreprise individuelle.
Pourquoi choisir la SASU plutôt que la micro-entreprise pour une activité de conseil ?
La SASU permet de bénéficier d’une meilleure protection sociale, de déduire les charges réelles, et d’optimiser la fiscalité via la distribution de dividendes, ce qui peut être avantageux pour des chiffres d’affaires importants.
Comment passer de la micro-entreprise à une SASU ?
Il faut créer la SASU, transférer le fonds de commerce, puis radier la micro-entreprise. Il n’y a pas de transfert direct car les statuts juridiques sont différents.
Quelles sont les limites du régime micro-entrepreneur ?
Le plafond de chiffre d’affaires limité, l’impossibilité de déduire les charges réelles, et le calcul des cotisations sociales sur le chiffre d’affaires encaissé, même en cas de faibles bénéfices.
Quels sont les coûts liés à la création d’une SASU ?
Les formalités comprennent la rédaction des statuts, le dépôt du capital social, la publication d’une annonce légale, et l’immatriculation, générant des frais plus élevés que pour une micro-entreprise.