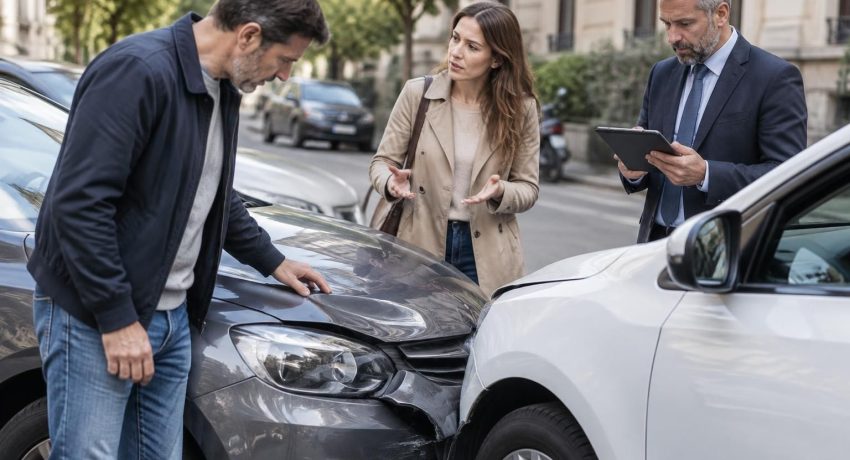

Lorsqu’un autre conducteur provoque un accident, la question du malus après accident non responsable inquiète souvent autant que les réparations. En principe, si votre responsabilité n’est pas engagée, votre coefficient de bonus-malus ne doit pas augmenter du fait du sinistre. Toutefois, cette règle ne résout pas à elle seule toutes les questions : la responsabilité doit être établie, l’indemnisation dépend de la situation du tiers et une franchise peut parfois être retenue provisoirement selon les garanties mobilisées.
La distinction entre un accident entièrement non responsable et une responsabilité partagée est donc déterminante. Le constat amiable, les témoignages, les photos et les échanges avec les assureurs servent à reconstruire les circonstances. En cas de conducteur non assuré ou en fuite, le dossier peut suivre un parcours différent, avec l’intervention éventuelle du Fonds de garantie des assurances obligatoires de dommages. Comprendre ces étapes permet de défendre ses droits sans confondre coefficient, tarif du contrat et indemnisation.
En bref
- Un sinistre reconnu entièrement non responsable ne majore normalement pas votre coefficient de réduction-majoration.
- Un partage des torts peut entraîner une hausse de coefficient, généralement moindre qu’en cas de responsabilité totale.
- L’indemnisation et la franchise dépendent de l’identification du tiers, des garanties et des circonstances.
- En cas de fuite ou d’absence d’assurance du conducteur fautif, le FGAO peut intervenir sous conditions.
- Alcool, stupéfiants ou conduite sans permis peuvent compromettre la couverture et entraîner des sanctions distinctes du bonus-malus.
Accident non responsable : comment établir la responsabilité des conducteurs ?
La responsabilité dans un accident est déterminée à partir des faits, et non du seul ressenti des conducteurs. Les assureurs examinent notamment la position des véhicules, les règles de circulation applicables, les dommages observés et les déclarations recueillies. Un conducteur peut être considéré comme entièrement responsable, entièrement non responsable ou impliqué dans un partage des torts, selon les éléments disponibles.
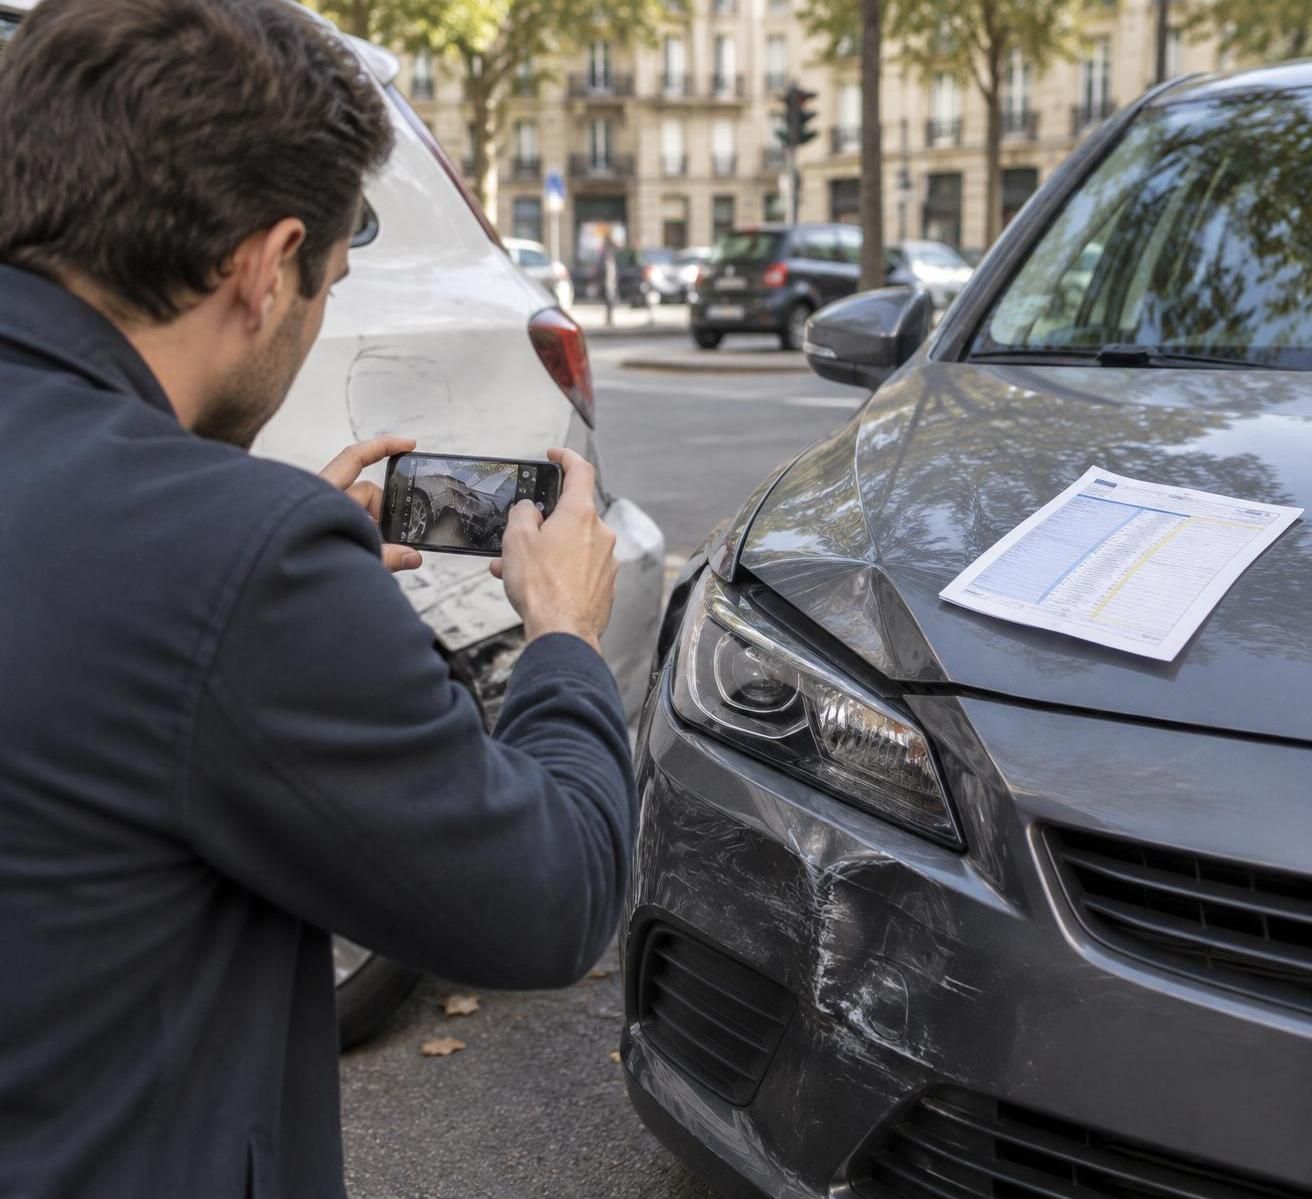
Le constat amiable est souvent la première pièce du dossier. Il décrit les circonstances, les manœuvres effectuées et les dégâts visibles ; le croquis et les cases cochées peuvent peser dans l’analyse. Il faut le remplir avec soin, vérifier les informations avant signature et transmettre sa déclaration à l’assureur dans le délai prévu au contrat, généralement cinq jours ouvrés pour un accident. Une signature confirme le contenu du constat, mais ne signifie pas nécessairement que l’on reconnaît juridiquement sa responsabilité.
Imaginons Nadia, arrêtée à un feu rouge, percutée à l’arrière par un véhicule. Le constat, les photos des dommages et les coordonnées d’un témoin concordent : le dossier peut établir qu’elle n’a commis aucune faute. À l’inverse, si les versions divergent au sujet d’un changement de voie et qu’aucun témoin n’est présent, les compagnies peuvent devoir approfondir l’examen avant de déterminer les responsabilités.
Constat incomplet, désaccord ou délit de fuite
En l’absence d’accord, ne modifiez pas le constat après signature et ne signez pas un document dont la description ne correspond pas aux faits. Vous pouvez noter les coordonnées des témoins, prendre des photographies des véhicules, de la chaussée et de la signalisation, puis signaler rapidement les désaccords à votre compagnie. Des images de vidéosurveillance ou un rapport des forces de l’ordre peuvent aussi contribuer à clarifier la situation, lorsqu’ils sont disponibles.
Si l’autre conducteur s’en va sans communiquer ses coordonnées, relevez sa plaque si possible et déposez plainte. Les témoins peuvent fournir des déclarations utiles ; conservez également les certificats médicaux si vous êtes blessé. Un expert mandaté par l’assureur peut examiner les dommages et confronter les éléments du dossier, mais son analyse ne remplace pas les preuves recueillies sur place.
Le terme accident avec tiers identifié désigne une situation où l’identité du conducteur adverse est connue, ce qui facilite les échanges entre assureurs et les recours. Si le conducteur demeure inconnu, l’indemnisation dépend davantage des garanties souscrites et des règles particulières applicables. La qualité des preuves recueillies dès le départ constitue souvent le meilleur moyen d’éviter qu’un doute ne se transforme en contestation durable.
Malus après un accident non responsable : règles du bonus-malus automobile
Le bonus-malus automobile, appelé aussi coefficient de réduction-majoration, ajuste la cotisation en fonction des sinistres où la responsabilité de l’assuré est retenue. Un accident reconnu entièrement non responsable n’entraîne normalement pas de majoration de ce coefficient. Votre historique de bonus-malus reste donc inchangé au titre de cet événement, même si le dossier d’accident est conservé par l’assureur pour sa gestion.
Le mécanisme de base récompense les périodes sans accident responsable : le coefficient est en principe réduit de 5 % par année d’assurance sans sinistre engageant la responsabilité, dans les limites prévues par les règles du dispositif. À l’inverse, un accident responsable peut entraîner une hausse de 25 % du coefficient. Lorsque la responsabilité est partagée, la majoration habituelle est de 12,5 %. Ces taux concernent le calcul du coefficient, pas nécessairement la variation exacte du montant final payé, qui dépend aussi des garanties et de la tarification du contrat.
Pour reprendre l’exemple de Nadia, si l’analyse confirme qu’elle était à l’arrêt et qu’aucune faute ne lui est imputée, son coefficient ne doit pas être relevé pour cette collision. Si les éléments révèlent plutôt qu’elle a contribué à l’accident, l’assureur peut retenir une responsabilité partielle et appliquer le traitement correspondant. C’est pourquoi il est utile de demander par écrit la décision sur les responsabilités et son effet précis sur le relevé d’information.
Coefficient inchangé et prix de l’assurance : deux notions distinctes
Une absence de malus ne garantit pas que le prix de l’assurance auto restera identique à chaque échéance. La cotisation peut évoluer pour d’autres motifs prévus par le contrat ou liés à la tarification, sans que cela signifie que le coefficient a été pénalisé pour un accident non responsable. Il convient donc de comparer le coefficient indiqué sur l’avis d’échéance ou le relevé d’information avec le montant total de la prime.
Un assureur peut aussi examiner la fréquence des déclarations dans le cadre de sa relation contractuelle, selon les clauses et les règles applicables. Cela ne transforme pas automatiquement un sinistre sans responsabilité en accident responsable et ne justifie pas une majoration du coefficient au titre de la faute. Si une hausse apparaît, demandez à l’assureur d’en préciser le fondement : évolution générale du tarif, modification des garanties, frais ou décision liée à un sinistre ne sont pas des explications interchangeables.
Un relevé d’information peut être utile lors d’un changement de compagnie, puisqu’il retrace notamment le coefficient et les sinistres déclarés. Changer d’assureur ne fait pas disparaître le bonus-malus : le nouveau contrat reprend les éléments d’assurance pertinents. L’insight à retenir est simple : vérifiez séparément le coefficient et la cotisation, car un tarif qui évolue n’est pas forcément un malus.
Indemnisation et franchise après un sinistre sans responsabilité
Lorsqu’un conducteur adverse est identifié et que sa responsabilité est établie, l’indemnisation des dommages suit les règles applicables au sinistre et les garanties mobilisées. Les dommages matériels peuvent concerner la réparation du véhicule et de ses équipements ; les dommages corporels peuvent ouvrir droit à une prise en charge des préjudices selon les circonstances et les justificatifs. Les pertes liées à l’immobilisation ou certains dommages annexes ne sont pas automatiquement indemnisés de la même manière : leur prise en charge dépend de leur nature, des règles applicables et parfois du contrat.
Votre niveau de garantie ne détermine pas à lui seul l’existence de droits à réparation contre le responsable. Il influence toutefois la façon dont votre propre assureur intervient, notamment si vous demandez une avance ou si l’adversaire conteste les faits. Selon l’organisation du dossier et les accords entre compagnies, votre assureur peut vous accompagner et exercer un recours contre l’assureur adverse afin de récupérer les sommes avancées. Demandez à votre gestionnaire si le règlement est définitif ou soumis à récupération ultérieure.
La franchise peut-elle être prélevée ?
Si la responsabilité adverse est définitivement reconnue et que l’indemnisation est réglée sur cette base, la franchise ne devrait pas rester à votre charge pour les dommages concernés. Cependant, lorsque votre propre garantie dommages est utilisée avant que les responsabilités soient tranchées, une franchise contractuelle peut être retenue temporairement. Elle peut ensuite être remboursée si le recours aboutit, selon les garanties et les modalités de règlement. Il est donc imprudent de promettre qu’aucune avance ni retenue ne sera jamais demandée dans tous les dossiers.
En cas de torts partagés, la réparation peut être réduite en fonction de la part de responsabilité retenue et les garanties personnelles peuvent s’appliquer selon le contrat. Une franchise peut alors rester due, en totalité ou en partie, selon les conditions convenues. Les dommages corporels obéissent à des règles qui ne se résument pas à la franchise prévue pour les dégâts du véhicule.
Avant d’accepter une proposition de règlement, vérifiez les postes indemnisés, les exclusions éventuelles, le montant de la franchise et les justificatifs demandés. Si votre voiture est immobilisée, gardez les factures de transport ou de location et renseignez-vous sur une éventuelle garantie véhicule de remplacement. Une indemnisation juste repose autant sur l’établissement des responsabilités que sur la documentation précise de chaque préjudice.
Pour Nadia, l’expert chiffre les réparations tandis que l’assureur vérifie le dossier et la responsabilité du tiers. Si la compagnie règle d’abord les dommages au titre de sa garantie, Nadia peut devoir attendre le résultat du recours pour connaître le sort d’une franchise temporairement déduite. Conserver les courriels, les devis et les factures permet de suivre ce processus sans confondre avance de fonds et indemnisation finale.
Conditions d’application du malus et exceptions liées au comportement
Les conditions d’application du malus reposent d’abord sur l’existence d’un sinistre relevant du dispositif et sur la part de responsabilité attribuée à l’assuré. Un conducteur victime n’est donc pas pénalisé au seul motif qu’il a déclaré un accident. Toutefois, l’absence de malus ne signifie pas que tous les aspects du contrat restent nécessairement inchangés : les manquements aux obligations de l’assuré et les exclusions de garantie peuvent avoir des conséquences distinctes sur l’indemnisation ou la relation contractuelle.
La conduite sous l’emprise de l’alcool ou de stupéfiants, ainsi que la conduite sans permis valide, sont des situations particulièrement graves. Elles peuvent entraîner des poursuites et des sanctions pénales indépendamment de la détermination des torts dans la collision. Le contrat peut également comporter des exclusions ou des limitations opposables dans certaines circonstances ; leur portée doit être vérifiée dans les conditions générales et particulières. Il n’est pas exact de conclure automatiquement que toute victime conduisant sans permis perd nécessairement toute indemnisation : le résultat dépend de la garantie concernée, des textes applicables et des circonstances.
Responsabilité civile, dommages personnels et conséquences contractuelles
La responsabilité civile automobile vise notamment à indemniser les tiers victimes. Les garanties qui couvrent les dommages subis par le conducteur lui-même ou son véhicule fonctionnent selon des règles différentes. Ainsi, une infraction du conducteur peut compliquer ou limiter certaines prestations, même si elle ne change pas mécaniquement le calcul du coefficient pour un accident dont il n’est pas responsable. Il faut séparer trois questions : qui a provoqué l’accident, quelles garanties couvrent les dommages et quelles conséquences découlent d’une infraction.
Un assureur peut, dans les conditions prévues au contrat et par la réglementation, prendre certaines mesures à l’échéance ou après un événement autorisant une modification de la relation contractuelle. Une surprime ou une résiliation n’est pas une conséquence automatique de tout accident non responsable. Si une décision est notifiée, demandez son motif précis, sa date d’effet et les voies de contestation indiquées dans le courrier. Cette démarche aide à distinguer une décision liée au risque assuré d’une erreur sur le malus.
La force majeure ou l’utilisation du véhicule sans autorisation peuvent également soulever des questions particulières. Par exemple, si une personne a pris la voiture sans consentement, la plainte et les preuves de l’usage frauduleux sont importantes pour établir les faits. Pour un événement soudain comme la chute d’un arbre ou la collision avec un animal, la qualification dépend du contexte et des garanties ; il ne suffit pas de qualifier soi-même l’événement d’imprévisible pour obtenir automatiquement une prise en charge donnée.
En pratique, relisez les clauses relatives aux exclusions, à la déclaration du sinistre et aux garanties du conducteur. Si une décision vous semble incohérente avec le caractère non responsable du dossier, demandez le détail du calcul et la correction éventuelle du relevé. La règle essentielle demeure que l’infraction, la couverture et le bonus-malus sont des sujets liés par le dossier, mais juridiquement distincts.
Tiers non assuré ou en fuite : démarches et recours possibles
Un conducteur responsable peut être identifié tout en étant dépourvu d’assurance valide, ou rester inconnu après un délit de fuite. Dans les deux cas, le dossier devient plus complexe et l’indemnisation n’est pas automatiquement identique à celle d’un accident avec deux véhicules assurés. Il faut déclarer le sinistre à sa compagnie, respecter les délais prévus et transmettre les preuves disponibles, même si l’on ignore encore qui prendra finalement en charge les dommages.
Lorsque le conducteur fautif est identifié mais non assuré, votre assureur peut vous guider dans les démarches et engager un recours contre la personne responsable. Le recouvrement auprès de celle-ci peut être difficile si elle ne dispose pas des ressources nécessaires. Le FGAO, Fonds de garantie des assurances obligatoires de dommages, peut intervenir dans certaines situations prévues par les textes. L’accès au fonds n’est toutefois pas inconditionnel : les critères dépendent notamment de l’identification du responsable, de la nature des dommages et des circonstances.
Conducteur inconnu : garanties et dossier de preuve
Si l’auteur a pris la fuite et n’a pas pu être identifié, une garantie dommages au véhicule peut permettre une intervention de votre propre assureur, avec les franchises et limites prévues au contrat. Une assurance au tiers ne couvre généralement pas les dégâts de votre propre voiture au titre de la responsabilité civile ; les possibilités de recours au FGAO pour des dommages matériels causés par un responsable inconnu sont encadrées et peuvent exiger des conditions particulières. Les dommages corporels relèvent de règles spécifiques, qu’il faut examiner avec le fonds ou l’assureur.
Déposez plainte rapidement et conservez le récépissé. Notez le lieu, l’heure, les circonstances et les éléments permettant d’identifier le véhicule adverse ; recueillez aussi les coordonnées des témoins et faites des photographies. Si vous êtes blessé, consultez un professionnel de santé et gardez les certificats ainsi que les justificatifs de frais. L’assureur ou le FGAO pourra demander un dossier documenté avant de se prononcer.
Voici les premières démarches utiles à effectuer après un accident non responsable :
- Mettre les personnes en sécurité et contacter les services d’urgence si la situation l’exige.
- Remplir le constat sans supposer la décision finale des assureurs, ou noter les circonstances si le tiers refuse de le signer.
- Photographier les dommages, la scène et les éléments d’identification, puis recueillir les coordonnées des témoins.
- Déclarer le sinistre à l’assureur dans le délai contractuel et transmettre les documents sans en altérer le contenu.
- Demander une confirmation écrite de la responsabilité retenue, du calcul du coefficient et du traitement de la franchise.
Si le tiers est en fuite, n’essayez pas de le poursuivre au risque de provoquer un nouvel accident. La priorité est de préserver les preuves et de faire consigner les faits. Pour Nadia, un témoin qui a relevé la plaque permettrait d’orienter les recherches ; sans identification, son assureur vérifierait les garanties souscrites et les conditions d’un éventuel recours au FGAO. Dans ce type de dossier, un suivi écrit et méthodique évite de perdre des éléments essentiels en cours de procédure.
Lorsque la décision sur la responsabilité, le coefficient ou la franchise ne correspond pas aux pièces du dossier, demandez une explication écrite au gestionnaire. Vous pouvez transmettre les éléments manquants, solliciter le service réclamation de l’assureur puis, si le désaccord persiste, suivre la procédure de médiation indiquée dans le contrat. Conservez les échanges et les dates : ils faciliteront l’examen de toute contestation.
Questions fréquentes sur le malus après un accident non responsable
Un accident entièrement non responsable fait-il augmenter le bonus-malus ?
En principe, non. Si aucune part de responsabilité ne vous est attribuée, le coefficient de réduction-majoration ne doit pas être majoré au titre de cet accident. Vérifiez le relevé d’information et demandez une correction si le coefficient semble erroné.
Une hausse de prime signifie-t-elle forcément que j’ai reçu un malus ?
Non. Le montant de la cotisation peut évoluer pour d’autres raisons prévues au contrat ou liées à la tarification. Comparez le coefficient indiqué avec la prime et demandez à l’assureur de détailler le motif de la hausse.
Une franchise peut-elle être retenue après un accident non responsable ?
Elle ne devrait pas rester à votre charge si la responsabilité adverse est établie et que le règlement final vous donne droit à une indemnisation correspondante. Toutefois, une franchise peut être prélevée provisoirement si votre propre garantie intervient avant la fin du recours.
Que faire si le conducteur responsable n’est pas assuré ou a pris la fuite ?
Déclarez l’accident à votre assureur, déposez plainte en cas de fuite, rassemblez les preuves et demandez quelles garanties s’appliquent. Le FGAO peut intervenir sous conditions, qui varient selon l’identification du responsable et la nature des dommages.