
Le capital mobilier correspond à la valeur des biens que vous souhaitez protéger dans votre logement : canapé, vêtements, électroménager, ordinateur, livres ou matériel de sport. Le montant déclaré à la souscription de votre assurance habitation participe à déterminer le plafond de couverture et peut influer sur la cotisation. Une estimation trop basse risque donc de laisser une partie de vos pertes à votre charge après un sinistre ; une estimation excessivement élevée peut, elle, augmenter le prix du contrat sans améliorer l’indemnisation au-delà des limites prévues.
La bonne méthode consiste à faire un inventaire des biens pièce par pièce, à rassembler les justificatifs d’achat disponibles et à tenir compte de l’âge ainsi que de l’état des objets. Il faut également vérifier le traitement réservé aux objets de valeur, aux dépendances et au mobilier extérieur : ils peuvent relever de plafonds ou de garanties spécifiques. Pour illustrer les étapes, suivons Claire, qui emménage dans un appartement et veut ajuster sa couverture à ce qu’elle possède réellement.
En bref
- Le capital mobilier regroupe généralement les meubles, vêtements, appareils et équipements présents dans le logement.
- Les bijoux, œuvres d’art, collections, véhicules et liquidités peuvent relever de règles ou de contrats distincts.
- Un inventaire détaillé, des photos et des justificatifs d’achat facilitent l’estimation et les démarches après sinistre.
- La valeur déclarée n’est pas automatiquement le montant versé : garanties, franchises, limites par objet et mode d’indemnisation comptent aussi.
- Une réévaluation du capital assuré est utile après un déménagement, des achats importants ou un changement de situation.
Capital mobilier en assurance habitation : quels biens faut-il déclarer ?
Avant de chiffrer ses possessions, il faut définir ce que recouvre le capital mobilier dans le contrat. Il s’agit, en règle générale, des biens meubles présents dans le logement assuré, autrement dit des objets qui ne sont pas fixés durablement à l’immeuble et peuvent être déplacés. Le détail exact dépend toutefois des définitions et exclusions figurant dans les conditions du contrat.
Claire commence par le salon : canapé, table basse, bibliothèque, tapis, rideaux, lampes et télévision. Dans la cuisine, elle ajoute le réfrigérateur, le four, le petit électroménager et la vaisselle. Elle complète ensuite avec les lits, armoires, vêtements, linge de maison, ordinateurs, consoles, livres et matériel de loisir. Cette démarche montre qu’un inventaire limité aux meubles visibles sous-estime facilement la valeur totale du contenu.
Mobilier et équipements à inclure dans l’estimation
Pour éviter les oublis, il est utile de regrouper les biens par familles. Les meubles et éléments de décoration côtoient les appareils électroménagers, le matériel audiovisuel et informatique, les équipements de sport ou de bricolage, ainsi que les effets personnels. Les objets de faible valeur unitaire peuvent représenter une somme importante lorsqu’ils sont additionnés : vêtements, chaussures, ustensiles de cuisine et linge de maison méritent donc une estimation globale réaliste.
Les biens rangés dans une cave, un garage ou un abri de jardin demandent une vérification particulière. Ils ne sont pas nécessairement couverts dans les mêmes conditions que les objets situés dans le logement principal. Claire inscrit ainsi les outils entreposés dans son garage, puis consulte son contrat pour vérifier si cette dépendance est déclarée et si des restrictions s’appliquent.
Objets précieux et biens généralement distincts
Les bijoux, montres, œuvres d’art ou collections peuvent être traités à part, même lorsqu’ils se trouvent chez l’assuré. Ils peuvent être soumis à un plafond spécifique, à une obligation de déclaration ou à des mesures de sécurité. Il est préférable de demander à l’assureur comment les déclarer plutôt que de supposer qu’ils sont intégralement couverts par le montant général du mobilier.
Les véhicules immatriculés sont normalement couverts par une assurance automobile, tandis que l’argent liquide et les placements financiers ne constituent pas le contenu mobilier ordinaire d’une habitation. Les animaux relèvent également de dispositions distinctes. Ces catégories ne doivent donc pas être additionnées mécaniquement au total des meubles et équipements.
Pour Claire, la première étape n’est pas de chercher un chiffre rond : elle consiste à séparer ce qui relève du capital courant de ce qui nécessite une vérification spécifique. Cette distinction rend l’estimation plus utile et prépare l’examen du niveau de protection.
Estimation des biens : pourquoi le montant déclaré influence la couverture
Le capital mobilier déclaré sert de référence au contrat et contribue à fixer la limite globale de protection prévue pour les biens. Il ne garantit pas, à lui seul, le remboursement automatique de chaque objet à hauteur de sa valeur d’achat. L’indemnisation dépend aussi de la nature du sinistre, des garanties souscrites, des exclusions, des franchises, des plafonds par catégorie et des modalités d’évaluation prévues dans les conditions générales.
Imaginons que Claire estime ses biens à 42 000 euros, alors qu’un inventaire plus complet révèle une valeur assurée nécessaire de 54 000 euros. En cas de sinistre majeur, le plafond indiqué au contrat peut ne pas suffire à couvrir l’ensemble des pertes. Selon les dispositions applicables, une déclaration insuffisante peut aussi entraîner une réduction de l’indemnité. Il faut vérifier les règles précises du contrat, car leur application n’est pas identique chez tous les assureurs.
Sous-estimation, surestimation et plafond d’indemnisation
La sous-estimation expose à un reste à charge, notamment si un incendie ou un dégât des eaux endommage une grande partie du logement. La surestimation n’est pas une solution de sécurité : elle peut augmenter la prime sans permettre de dépasser les limites de remboursement définies pour certains biens. Une estimation cohérente vise donc à représenter la composition réelle du foyer, et non à choisir le montant le plus élevé disponible.
Le plafond d’indemnisation doit être distingué de la valeur totale déclarée. Un contrat peut prévoir un maximum global, mais aussi des limites particulières pour les bijoux, les objets entreposés dans une dépendance ou les biens laissés à l’extérieur. Une franchise peut enfin être déduite de l’indemnité. Claire examine donc ces clauses en parallèle de son montant total, au lieu de se fier uniquement au chiffre affiché sur son échéancier.
| Situation | Effet possible | Vérification utile |
|---|---|---|
| Capital déclaré trop bas | Protection insuffisante face aux pertes réelles | Comparer le montant au contenu de chaque pièce |
| Capital déclaré trop élevé | Cotisation potentiellement plus importante sans hausse équivalente de l’indemnité | Contrôler les plafonds et les modes de remboursement |
| Objets précieux non détaillés | Application possible d’une limite spécifique | Lire les clauses dédiées et demander une déclaration complémentaire |
| Capital régulièrement actualisé | Couverture plus proche de la situation du foyer | Réexaminer le contrat après les changements importants |
Valeur d’achat, valeur d’usage et valeur de remplacement
La valeur d’achat correspond au prix payé à l’origine, tandis que la valeur d’usage tient compte notamment de l’âge et de l’état du bien. La valeur de remplacement désigne, selon les modalités du contrat, le coût permettant de se rééquiper par un bien comparable ou neuf. Ces notions ne sont pas interchangeables : le mode retenu peut varier selon la formule, la catégorie d’objet et les justificatifs fournis.
Un ordinateur acheté 1 000 euros plusieurs années auparavant ne donnera donc pas nécessairement lieu à un remboursement de 1 000 euros. Certains contrats déduisent la vétusté ; d’autres peuvent prévoir une indemnisation en valeur à neuf sous conditions, parfois avec des limites d’âge ou un versement différé. La décision pertinente consiste à comparer ces règles avant la souscription plutôt qu’à présumer du montant qui sera versé.
Une déclaration fiable est ainsi la base d’une bonne protection, mais elle ne remplace jamais la lecture des garanties : Claire doit maintenant établir les valeurs avec méthode.
Comment faire un inventaire des biens fiable, pièce par pièce ?
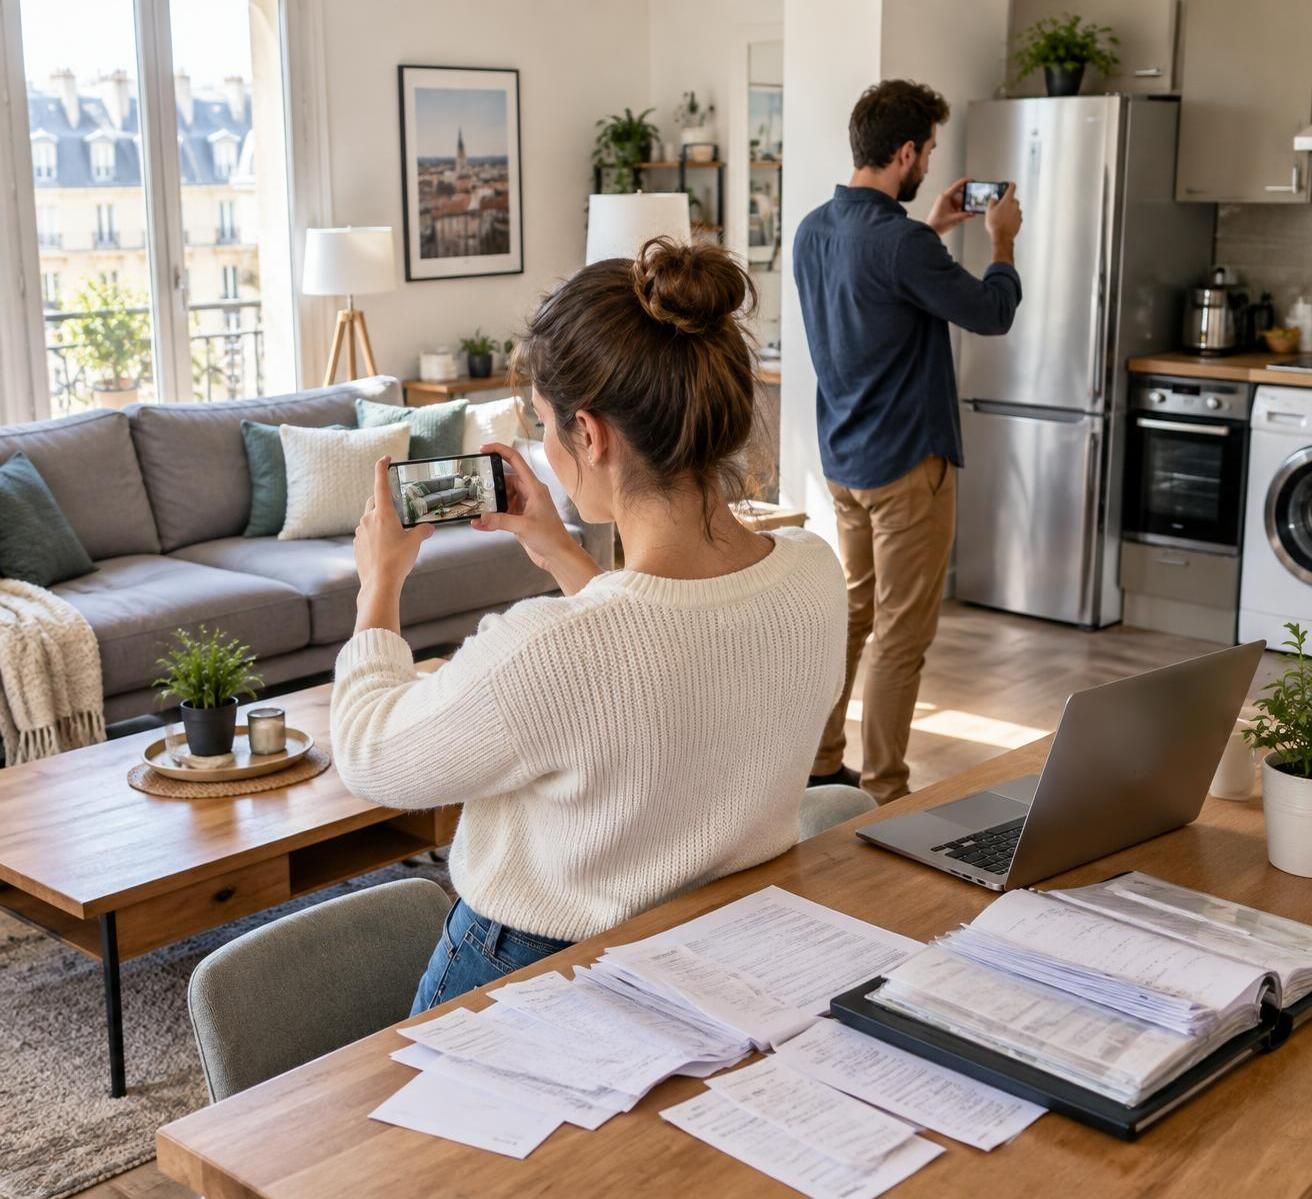
Un inventaire des biens précis commence par une visite méthodique du logement, sans chercher à tout chiffrer de mémoire. Claire prépare une liste sur son téléphone et avance pièce après pièce : elle note les objets, leur marque ou leur modèle lorsque cela est utile, leur date d’achat approximative et leur état général. Ce parcours évite de compter plusieurs fois un objet ou d’oublier ce qui se trouve dans un placard, une chambre d’amis ou une remise.
Pour chaque pièce, elle distingue les biens principaux et les ensembles d’objets. Dans le séjour, par exemple, elle inscrit séparément le téléviseur, le canapé et la bibliothèque, puis estime en lot les livres et accessoires décoratifs ordinaires. Cette organisation est plus exploitable qu’une seule ligne « contenu du salon », car elle permet de retrouver les éléments concernés si une pièce est particulièrement endommagée.
Photographies, documents et justificatifs d’achat
Les justificatifs d’achat sont précieux pour établir l’existence d’un bien, son modèle et parfois son prix. Claire rassemble les factures, tickets, confirmations de commande et relevés bancaires pertinents. Quand un document manque, une photographie datée, une notice ou un échange de courriels peut contribuer à documenter l’objet ; ces éléments ne garantissent pas à eux seuls un montant d’indemnisation, mais facilitent la constitution du dossier.
Les photos sont particulièrement utiles lorsqu’elles montrent les biens dans leur contexte, avec un état général identifiable. Claire prend des vues larges de chaque pièce, puis des images rapprochées pour son appareil photo et ses bijoux. Elle conserve les fichiers dans un espace sécurisé distinct du logement, afin qu’ils restent accessibles après un sinistre qui rendrait son ordinateur ou ses papiers inutilisables.
Une organisation simple suffit : un dossier numérique par pièce, des fichiers nommés clairement et une copie de sauvegarde sur un support externe ou un service sécurisé. Il est également possible de conserver certaines factures en version papier. L’essentiel est de pouvoir les retrouver rapidement et de protéger les copies contre la perte ou le vol.
Évaluer les biens sans facture et totaliser les montants
Pour les objets dont le prix d’achat est inconnu, Claire recherche des modèles similaires sur des sites de vente ou auprès de commerçants. La comparaison doit porter sur des biens de gamme et d’état proches : comparer un meuble ancien artisanal à un meuble industriel neuf fausserait l’estimation. Pour les vêtements, les livres ou la vaisselle, une estimation par catégorie peut être plus raisonnable qu’un relevé de chaque pièce.
Elle totalise ensuite ses catégories et compare le résultat à la somme déclarée à son assureur. Ce contrôle croisé aide à repérer un montant étonnamment faible ou élevé. En cas de pièce d’art, d’objet ancien ou de collection difficile à estimer, une expertise professionnelle peut être pertinente, notamment lorsque la valeur est importante ou qu’un justificatif spécialisé est exigé.
Enfin, l’inventaire n’est pas figé. Un déménagement, l’arrivée d’un enfant, l’achat d’équipements coûteux ou la transformation d’une pièce en bureau modifient le contenu assuré. Un point périodique, par exemple tous les deux ou trois ans, permet à Claire de garder une trace actualisée sans recommencer toute l’évaluation à chaque échéance.
Un inventaire bien organisé transforme une estimation abstraite en dossier concret ; il reste à attribuer à chaque bien une valeur cohérente avec son âge et le contrat.
Vétusté et valeur de remplacement : comment estimer chaque bien ?
La vétusté représente la perte de valeur liée à l’âge, à l’usage et à l’état d’un objet. Elle concerne différemment les biens : un ordinateur peut devenir rapidement dépassé, tandis qu’une table solide conserve parfois une utilité importante pendant de nombreuses années. Il n’existe pas un taux universel applicable à tous les contrats ni à tous les objets ; les méthodes et les barèmes doivent être vérifiés auprès de l’assureur.
Claire inscrit pour chaque équipement une valeur de référence, son année d’achat et son état. Pour un lave-linge acheté récemment, elle conserve la facture et relève le modèle. Pour une commode utilisée depuis longtemps, elle examine l’état des tiroirs, du plateau et des finitions, puis compare avec des meubles similaires. Elle évite d’appliquer mécaniquement un pourcentage uniforme à l’ensemble du logement.
Comprendre les modes d’indemnisation
En valeur d’usage, l’indemnité peut tenir compte de la dépréciation du bien. En valeur de remplacement ou à neuf, le contrat peut prévoir un remboursement plus proche du coût d’un équipement équivalent, mais souvent dans un cadre défini : âge maximal, type de bien, plafond ou modalités de règlement. Certaines offres versent une première indemnité puis un complément après le remplacement effectif. Les conditions précises priment toujours sur une appellation commerciale.
Un exemple illustre l’écart possible : si un ordinateur de 1 000 euros a été acheté il y a deux ans, sa valeur retenue dépendra du barème de vétusté, de son état et de la formule choisie. Une règle simplifiée de 30 % par an aboutirait à une valeur estimée différente selon que la dépréciation est calculée de façon linéaire ou successive. Il ne faut donc pas présenter ce taux comme une norme générale ; le contrat ou l’expert précise la méthode applicable.
Adapter l’évaluation aux biens de valeur particulière
Pour une montre, une œuvre d’art ou un instrument de musique, le prix d’achat ne suffit pas toujours à établir la valeur actuelle. L’état, la rareté, la provenance et l’existence d’un certificat peuvent intervenir. Claire conserve les factures de ses bijoux et demande si une déclaration spécifique, une expertise ou un plafond distinct est nécessaire. Elle vérifie aussi les exigences de protection, telles qu’un coffre ou des dispositifs de fermeture, si le contrat les prévoit.
À l’inverse, les biens courants ne réclament pas systématiquement une expertise. Pour le mobilier standard et les appareils usuels, une liste documentée, des photos et des prix comparables constituent souvent une base pratique pour discuter avec l’assureur. L’objectif n’est pas d’obtenir une précision comptable impossible, mais une estimation défendable, compréhensible et cohérente avec les garanties.
Le mode de remboursement peut rendre deux contrats très différents à capital déclaré égal. Claire compare donc la franchise, les limites par catégorie et les conditions de valeur à neuf autant que le montant global proposé.
Réévaluation du capital assuré : ajuster le contrat à son logement
Une estimation juste au jour de la souscription peut devenir inexacte au fil du temps. Un déménagement vers un logement plus grand, l’achat d’un équipement audiovisuel, le renouvellement de l’électroménager ou l’installation d’un bureau à domicile modifient la valeur du contenu. Claire prévoit de reprendre son inventaire après les changements importants, puis de procéder à une réévaluation du capital assuré à intervalles réguliers.
Cette mise à jour ne signifie pas qu’il faut augmenter le montant à chaque nouvel achat. Elle consiste à comparer la valeur totale actuelle aux conditions du contrat et à signaler les changements pertinents à l’assureur. Une hausse substantielle du mobilier peut justifier une modification du capital ou des garanties ; à l’inverse, la disparition d’équipements coûteux peut conduire à réexaminer une déclaration devenue excessive.
Vérifier les garanties, les pièces et les dépendances
Le capital seul ne dit pas si un risque donné est couvert. Claire vérifie les garanties incendie, dégât des eaux, vol, événements climatiques et dommages électriques selon son contrat. Elle consulte les exclusions, les conditions de sécurité et les plafonds spécifiques, car un sinistre ne donne lieu à indemnisation que s’il entre dans le champ de la garantie applicable.
Elle porte une attention particulière aux objets situés dans une cave, un garage ou un abri de jardin, ainsi qu’au mobilier de terrasse. Les meubles d’extérieur sont davantage exposés aux intempéries et peuvent être couverts uniquement sous certaines conditions. Un barbecue ou un salon de jardin ne doit donc pas être considéré comme automatiquement assuré de la même façon qu’un canapé à l’intérieur.
Les locataires, propriétaires occupants et propriétaires non occupants n’ont pas tous les mêmes besoins. Un propriétaire bailleur peut devoir assurer ses biens personnels et vérifier la couverture du logement loué, tandis qu’un locataire doit tenir compte de ses propres meubles et des obligations prévues par son bail. Dans chaque cas, les responsabilités et les biens garantis dépendent du contrat souscrit.
Choisir une protection adaptée plutôt qu’un montant arbitraire
Un étudiant vivant dans un studio meublé n’a pas le même contenu à assurer qu’un foyer installé dans une maison avec équipements de jardin et matériel informatique coûteux. Le premier peut dresser un inventaire simple de ses vêtements, appareils personnels et objets apportés dans le logement. Le second doit aussi vérifier les dépendances, les biens extérieurs et les éventuels objets précieux, puis s’assurer que les limites contractuelles correspondent à leur valeur.
Claire demande à l’assureur de lui expliquer les options qui répondent à ses besoins, plutôt que de souscrire indistinctement toutes les extensions. Elle compare le coût, les franchises et les conditions d’indemnisation pour déterminer si une garantie complémentaire est utile. La responsabilité civile, qui concerne les dommages causés à des tiers, constitue une protection différente de celle du mobilier : elle ne remplace donc pas l’évaluation de ses biens.
Après chaque mise à jour, Claire conserve une copie de la déclaration et la confirmation de l’assureur. Ce réflexe permet de savoir quel montant et quelles options figurent effectivement au contrat, au lieu de se fier à une estimation personnelle non communiquée. La meilleure réévaluation est celle qui correspond aux biens présents, aux garanties choisies et aux limites réellement applicables.
Questions fréquentes sur le capital mobilier à déclarer
Quels biens faut-il inclure dans le capital mobilier ?
Il faut généralement inventorier les meubles, appareils électroménagers, équipements électroniques, vêtements, linge de maison et objets usuels présents dans le logement. Les bijoux, œuvres d’art, collections, véhicules et liquidités peuvent relever de règles différentes : vérifiez les définitions et plafonds de votre contrat.
Comment estimer un objet dont je n’ai plus la facture ?
Recherchez un bien comparable de même gamme et d’état proche, puis notez votre méthode d’évaluation. Des photos, relevés bancaires, confirmations de commande ou documents d’expertise peuvent également étayer votre dossier, sans remplacer les exigences éventuelles de l’assureur.
La valeur déclarée correspond-elle forcément à l’indemnité reçue ?
Non. Le montant versé dépend de la garantie mobilisée, du plafond global et des sous-plafonds, de la franchise, de l’évaluation du dommage et du mode d’indemnisation prévu au contrat. La vétusté peut être déduite, sauf dispositions particulières de remplacement à neuf.
Quand faut-il revoir son capital mobilier ?
Une réévaluation est utile après un déménagement, des achats importants, un changement familial ou l’ajout d’équipements coûteux. Il est aussi pertinent de contrôler périodiquement l’inventaire, par exemple tous les deux ou trois ans, et de transmettre à l’assureur toute modification nécessaire.