
Dans un contexte où la gestion rigoureuse des contrats d’assurance devient un enjeu primordial pour de nombreux foyers, la question de la déclaration des sinistres, même de faible montant, s’impose avec acuité. En effet, alors que la franchise fixe un seuil d’intervention financière de votre assureur, nombreux sont ceux qui s’interrogent sur la pertinence de signaler un sinistre dont le coût des dommages n’excède pas 500 euros. Cette interrogation, fréquente chez les assurés, révèle les tensions entre le désir d’anticiper d’éventuels risques et la volonté d’éviter une hausse de prime ou des complications administratives. Pourtant, ignorer la déclaration d’un sinistre, même mineur, peut entraîner des conséquences insoupçonnées, tant sur le plan juridique que financier, affectant directement vos droits à indemnisation et la validité de votre contrat d’assurance. Discerner les obligations légales, les stratégies à adopter et comprendre les mécanismes d’indemnisation est donc essentiel pour ne pas se retrouver en position défavorable.
Ce guide pratique, fruit d’une expérience approfondie en gestion de patrimoine et courtage en assurance dans la région alsacienne, explore pas à pas les enjeux liés à la déclaration des petits sinistres. Il décrypte les contraintes légales en vigueur, expose les risques encourus en cas de non-déclaration, et apporte des conseils opérationnels pour gérer efficacement ces situations. À travers des exemples concrets, des tableaux clairs des délais et des procédures, il aide chaque assuré à naviguer avec assurance dans le labyrinthe des formalités administratives et à optimiser ses chances d’être correctement indemnisé, sans alourdir inutilement ses cotisations. Des réponses précises et accessibles vous guideront dans ce domaine souvent méconnu mais auquel tout détenteur d’un contrat d’assurance peut être confronté.
En bref, voici les points clés à retenir :
- Déclarer un sinistre même de faible montant est souvent une obligation légale indispensable pour garantir votre couverture.
- Le non-respect des délais de déclaration peut entraîner la déchéance de garantie et priver d’indemnisation.
- La franchise joue un rôle important dans le montant remboursé, mais ne justifie pas toujours le non-signalement du sinistre.
- Ne pas déclarer un petit sinistre peut, à terme, entraîner une hausse de prime lors du renouvellement du contrat.
- Rédiger une déclaration claire, datée et accompagnée de justificatifs est crucial pour maximiser vos chances d’indemnisation.
Pourquoi déclarer un sinistre de moins de 500 euros à son assureur reste une démarche essentielle
Le seuil de 500 euros peut sembler relativement bas face à certains sinistres majeurs, et nombreux sont ceux qui jugent la déclaration inutile, car inférieur à la franchise prévue dans leur contrat d’assurance. Pourtant, cette perception peut s’avérer trompeuse. La déclaration d’un sinistre, même mineur, n’est pas une simple formalité optionnelle mais une obligation légale sérieuse inscrite dans le Code des assurances. Ne pas en informer promptement son assureur peut entraîner une déchéance de garantie, privant complètement l’assuré de son droit à indemnisation, ce qui peut se révéler coûteux si les dommages s’aggravent ou si des frais annexes surviennent.
Dès lors, la déclaration devient un acte de préservation de vos droits. Par exemple, un sinistre de dégâts des eaux dont le coût initial semble inférieur au seuil peut cacher des problèmes plus profonds qui n’apparaîtront qu’avec le temps. Déclarer ce sinistre rapidement garantit la couverture si le coût devait dépasser le plafond de franchise dans les semaines ou mois à venir. En outre, certains contrats contiennent des clauses qui imposent la déclaration de tout événement dommageable, même si le remboursement n’est pas attendu, car l’historique des sinistres influence la gestion globale de votre dossier par votre assureur.
Par ailleurs, au-delà des obligations légales, la déclaration d’un sinistre mineur permet de bénéficier d’une expertise qui pourrait apporter un éclairage objectif sur l’origine et l’importance des dommages. Cette expertise formalise votre demande et assure un traitement transparent, évitant tout litige ultérieur. Dans le cas contraire, l’absence de déclaration peut entraîner des risques juridiques considérables, notamment si l’assureur découvre par d’autres biais la survenue de ce sinistre, ce qui pourrait conduire à la suspension du contrat d’assurance voire à sa résiliation.
Exemple concret : Un locataire qui ne déclare pas une petite infiltration d’eau et procède lui-même à des réparations non conformes prend le risque que son assureur refuse toute indemnisation, arguant d’une absence de déclaration en temps utile. Le sinistre initial peut alors s’amplifier, le locataire assumant l’intégralité des frais, parfois bien supérieurs aux 500 euros initiaux.
Il est donc recommandé, même pour des sinistres modestes, de procéder à la déclaration afin de sécuriser vos droits et de préserver la relation contractuelle avec votre assureur. Cela vous évite également des surprises lors du renouvellement ou de la renégociation de votre contrat d’assurance. Le suivi rigoureux de cette démarche est une garantie de tranquillité et d’optimisation de votre couverture.
Les obligations légales et délais à respecter pour la déclaration d’un sinistre
Le respect des délais de déclaration est une exigence fondamentale qui conditionne l’examen de votre demande par l’assureur. En 2026, selon l’Article L113-2 du Code des assurances, chaque type de sinistre doit être déclaré dans un délai légal précis pour éviter un risque de déchéance des droits à indemnisation.
| Type de sinistre | Délai légal | Base légale | Conséquence du retard |
|---|---|---|---|
| Vol / Cambriolage | 2 jours ouvrés | Convention assurance | Déchéance de garantie |
| Dégât des eaux | 5 jours ouvrés | Article L113-2 du Code des assurances | Refus ou réduction d’indemnisation |
| Incendie / Bris de glace | 5 jours ouvrés | Article L113-2 | Déchéance de garantie |
| Tempête / Catastrophe naturelle | 30 jours à partir de l’arrêté au Journal officiel | Loi | Perte de droits |
| Sinistre découvert tardivement (ex. infiltration) | 2 ans après la découverte | Article L114-1 | Prescription |
Le point clé est que le délai de déclaration commence à courir dès la date où vous avez connaissance du sinistre. Par exemple, si une infiltration d’eau est détectée le 10 juin, vous avez jusqu’au 15 juin pour informer votre assurance. Ce calcul doit être particulièrement rigoureux car tout retard entraîne des conséquences financières immédiates.
Une déclaration par téléphone est possible mais doit absolument être confirmée par écrit (courrier recommandé ou mail) pour disposer d’une preuve intangible. L’email seul peut ne pas suffire, car l’assureur pourra invoquer l’absence de preuve conforme en cas de litige. Préférez une lettre recommandée avec accusé de réception pour sécuriser vos démarches.
Enfin, en situation de catastrophes naturelles, le délai plus long de 30 jours permet de laisser le temps à l’arrêté officiel d’être publié. Une déclaration trop tardive sera également sanctionnée par la nullité de votre demande d’indemnisation.
Les erreurs fréquentes à éviter
- Ne pas déclarer un sinistre dans les délais impartis.
- Confirmer une déclaration téléphonique sans preuve écrite.
- Jeter les objets endommagés avant l’expertise.
- Procéder à des réparations sans l’accord préalable de l’assureur.
- Omettre de déclarer un sinistre même mineur pensant qu’il ne sera pas remboursé.
En respectant soigneusement ces règles, même pour un sinistre limité à 500 euros, vous évitez des complications coûteuses, tant en temps qu’en argent, tout en préservant la pérennité de votre contrat d’assurance.
Comment bien déclarer un sinistre de moins de 500 euros à son assureur ?
La rédaction même de la déclaration de sinistre constitue une étape cruciale dans la bonne gestion du sinistre. Elle doit être claire, détaillée, et suivre une méthodologie rigoureuse. Un dossier incomplet ou flou peut entraîner un refus d’indemnisation ou un traitement retors de la demande.
Les éléments indispensables à inclure dans la déclaration
Votre lettre doit comporter :
- Vos coordonnées complètes : nom, prénom, adresse, téléphone, email.
- Numéro de contrat d’assurance : à vérifier sur votre attestation d’assurance.
- Adresse du lieu sinistré si différente de votre domicile.
- Date et heure exactes du sinistre : il est important d’être précis pour le calcul du délai légal de déclaration.
- Une description détaillée des faits : circonstances de l’incident (exemple : « rafales de vent à 120 km/h ayant arraché une partie de la toiture ») et localisation précise des dommages.
- Liste des biens endommagés ou volés : avec marque, modèle, année et valeur estimée.
- Description des dommages immobiliers : par exemple, « parquet du salon gondolé par l’eau ».
- Mesures prises pour limiter les dégâts : coupure d’eau, bâchage provisoire, etc.
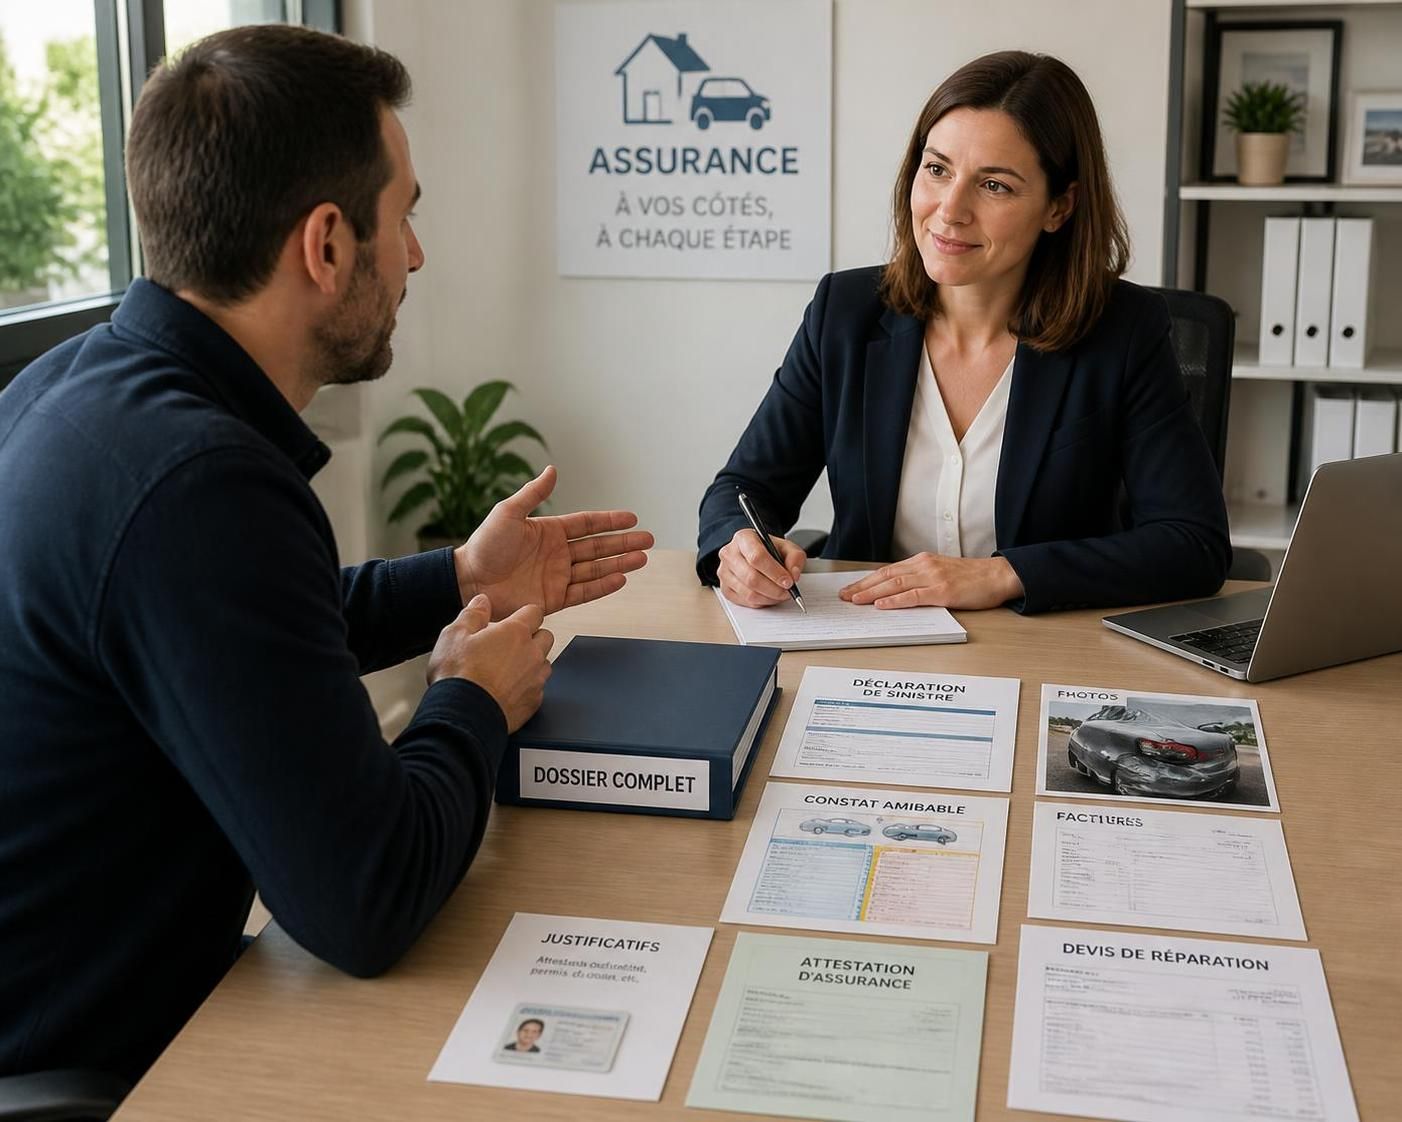
- Pièces jointes justificatives : photos, devis, factures, récépissé de plainte.
Il est recommandé de rester factuel, éviter toute exagération ou minimisation. Soyez honnête, transparent, car tout mensonge peut entraîner la nullité du contrat d’assurance.
Un exemple type de lettre de déclaration
« Madame, Monsieur,
Je vous informe par la présente d’un sinistre survenu le [date et heure] au [adresse], affectant ma propriété. Il s’agit d’un dégât des eaux causé par [description des circonstances]. Les dommages concernent principalement [détail des dommages]. J’ai pris les mesures nécessaires pour limiter l’impact, notamment [actions entreprises]. Vous trouverez ci-joint les photos des dégâts ainsi que les devis estimatifs.
Je vous remercie de bien vouloir prendre en compte cette déclaration conformément aux termes de mon contrat d’assurance n° [numéro].
Cordialement,
[Nom Prénom]
»
Cette formulation claire et précise facilite la prise en charge rapide de votre dossier par l’assureur, même quand le montant en jeu est faible.
Effets de la non-déclaration d’un sinistre de faible montant : risques et conséquences
Il est tentant, face à un sinistre mineur et à un montant inférieur à 500 euros, d’éviter la formalité administrative fastidieuse de la déclaration. Toutefois, ce choix comporte plusieurs risques importants que l’on ne peut ignorer.
Le premier risque majeur est la perte de droit à indemnisation. En effet, si le sinistre n’est pas déclaré dans les délais ou pas du tout, votre assureur peut invoquer cet argument pour refuser toute prise en charge, même si les dommages s’aggravent ou s’ils sont liés à un sinistre similaire déjà survenu.
Ensuite, la non-déclaration peut entraîner une augmentation de votre prime d’assurance au renouvellement. En effet, certains assureurs considèrent les petits sinistres sans déclaration comme un signe d’irresponsabilité ou un défaut dans la gestion du risque, ce qui peut peser dans leur calcul du tarif. Ironiquement, ne pas déclarer un sinistre peut coûter plus cher à long terme.
Un autre danger mal connu est la mise en cause de la validité du contrat. Une déclaration non-faite ou tardive peut être considérée comme un manquement grave, pouvant mener à une résiliation ou à une nullité partielle du contrat. Cette situation expose alors l’assuré à un risque financier accru en cas de sinistres plus lourds ultérieurs.
Exemple : Lors d’une vente immobilière, l’absence de déclaration d’un sinistre passé peut compliquer la transaction, voire entraîner des litiges postérieurs si les nouveaux propriétaires découvrent des anomalies non déclarées, ce qui impacte également la valeur du bien.
De plus, dans le cas de sinistres impliquant un tiers (accident de la route, dégât causé par un voisin), ne pas informer son assureur peut vous priver de recours possibles ou de la garantie responsabilité civile prévue dans votre contrat, vous exposant à des démarches juridiques et coûts supplémentaires.
À retenir : même pour un sinistre de faible montant, la démarche proactive de déclaration évite bien plus de problèmes qu’elle n’en crée, sécurisant votre patrimoine et votre avenir contractuel.
Conseils pratiques pour gérer efficacement un sinistre de moins de 500 euros avec son assurance
Face à un sinistre inférieur à la franchise, il est essentiel de conjuguer rapidité, rigueur et organisation pour garantir un traitement optimal par votre assureur et éviter tout litige. Voici quelques conseils issus de l’expérience terrain :
- Préparez un inventaire précis de vos biens avec photos et factures, actualisé régulièrement, pour justifier la valeur des dommages.
- Déclarez systématiquement tout sinistre, même mineur, avant l’échéance des délais légaux (2 ou 5 jours selon la nature du sinistre).
- Privilégiez la lettre recommandée avec accusé de réception : elle constitue la preuve la plus incontestable de votre déclaration.
- Rassemblez toutes les pièces justificatives possibles comme photos, devis, factures, et même témoignages si nécessaires.
- N’entreprenez aucune réparation avant l’expertise sauf mesure d’urgence pour limiter les dégâts, et informez votre assureur.
- Notez soigneusement les références du sinistre fournies par l’assureur pour bien suivre votre dossier.
Cette organisation méthodique est indispensable pour traverser sereinement cette étape administrative souvent source de stress.
Si votre assureur tarde à répondre ou refuse la prise en charge, n’hésitez pas à solliciter un expert indépendant ou à contacter un médiateur de l’assurance pour une conciliation amiable. Un accompagnement professionnel peut faire toute la différence.
Pour approfondir ces démarches, consultez le guide complet disponible sur ce site spécialisé qui détaille les procédures et bonnes pratiques pour déclarer un sinistre à son assurance de manière efficace.
Est-il obligatoire de déclarer un sinistre dont le montant est inférieur à la franchise ?
Oui, même si le sinistre ne sera pas indemnisé en raison de la franchise, la déclaration demeure obligatoire pour respecter votre contrat d’assurance et conserver votre garantie.
Que risque-t-on en ne déclarant pas un sinistre à son assureur ?
Le principal risque est la déchéance de garantie, c’est-à-dire le refus total d’indemnisation, ainsi que des sanctions comme la résiliation du contrat.
Comment prouver un sinistre si je n’ai pas de facture pour les biens endommagés ?
Il est conseillé de fournir tout autre document justificatif comme des photos, tickets de caisse ou certificats de garantie, même si cela peut entraîner une indemnisation minorée.
Puis-je déclarer un sinistre par email ?
Oui, mais il est vivement recommandé de confirmer votre déclaration par lettre recommandée avec accusé de réception pour sécuriser votre démarche.
Que faire si mon assureur refuse d’indemniser le sinistre ?
Demandez les motifs du refus par écrit, et, en cas de désaccord persistant, saisissez le médiateur de l’assurance ou engagez une contre-expertise.