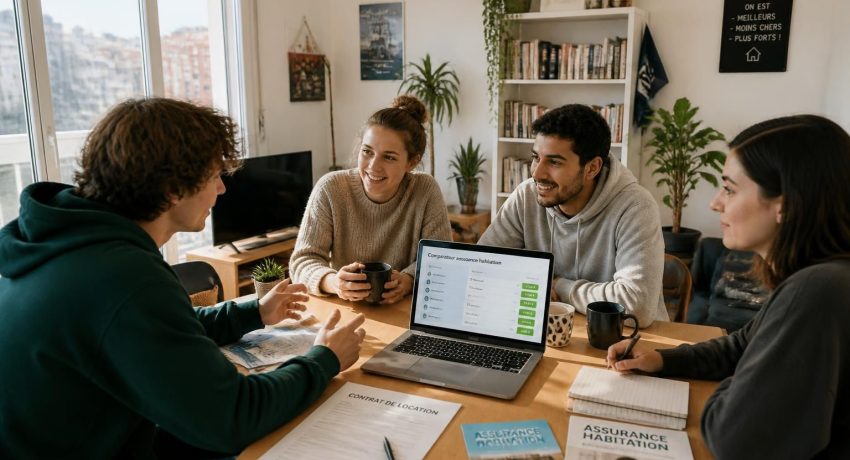

Partager un logement étudiant en colocation est devenu la norme pour beaucoup de jeunes cherchant à conjuguer autonomie et économies. Mais au-delà du compromis évident sur le loyer, l’assurance habitation reste un sujet délicat : comment se protéger efficacement sans exploser son budget étudiant ? Face à des contrats d’assurance parfois complexes et des obligations légales strictes, il est essentiel de bien comprendre comment assurer un logement étudiant à plusieurs sans surpayer. Ce guide complet vous éclaire sur les bonnes pratiques en 2026, avec des conseils concrets pour maîtriser vos garanties, organiser le paiement de manière équitable, et choisir un contrat d’assurance adapté à votre situation spécifique en colocation.
Le succès d’une colocation repose sur la confiance et la transparence, surtout en matière d’assurance logement. Grâce à une bonne préparation et des choix éclairés, éviter les litiges et les dépenses excessives devient possible. Ce qui signifie aussi savoir utiliser un comparateur d’assurance pour dénicher la meilleure offre, et ne pas perdre de vue les garanties indispensables comme la responsabilité civile. Alors que les contrats doivent répondre à la fois aux obligations légales et aux besoins réels des colocataires, comprendre les subtilités du bail, les modes de couverture et les astuces pour économiser s’impose comme une priorité pour chaque étudiant en 2026.
En bref, voici les points clés à retenir :
- L’assurance habitation est obligatoire même pour un logement étudiant en colocation, quelle que soit la forme du bail.
- Le choix entre contrat commun ou individuel dépend du type de bail et des préférences des colocataires.
- La garantie responsabilité civile et la garantie risques locatifs sont incontournables pour une bonne couverture.
- La mutualisation des frais via un contrat commun peut représenter une économie notable.
- Utiliser un comparateur d’assurance permet de trouver un contrat abordable et adapté aux besoins spécifiques des étudiants en colocation.
- Certaines assurances étudiantes offrent des formules rapides et simples à souscrire avec une attestation immédiate, très pratique pour le bailleur.
Les obligations légales et le cadre spécifique de l’assurance habitation en colocation étudiante
En matière d’assurance logement pour étudiants en colocation, il est important de bien assimiler le cadre légal qui impose certaines contraintes mais protège aussi efficacement les locataires. En France, la loi du 6 juillet 1989 est claire : tout locataire, qu’il soit seul ou en colocation, doit obligatoirement souscrire une assurance habitation couvrant au minimum les risques locatifs. Cette obligation s’applique que le bail soit signé par un seul ou plusieurs colocataires, et concerne les risques les plus graves tels que l’incendie, les explosions et les dégâts des eaux.
Le propriétaire, de son côté, a tout intérêt à vérifier que chaque colocataire respecte ses obligations en demandant une attestation d’assurance avant même la remise des clés. Cette exigence est très sérieusement contrôlée : sans preuve d’assurance, le bailleur peut refuser l’entrée dans les lieux ou engager une procédure de résiliation du bail.
Dans une colocation, le type de bail influence fortement l’organisation des assurances :
- Bail commun : Un seul contrat de location intègre tous les colocataires. Il est possible de souscrire un contrat d’assurance habitation collectif mentionnant tous les noms. Ce genre de contrat simplifie les démarches, mais peut entraîner une clause de solidarité. Cela signifie que chaque colocataire est responsable de payer la part des autres en cas de défaillance.
- Baux individuels : Chaque étudiant signe un bail séparé pour sa chambre ou sa partie privative. Ici, chaque colocataire doit souscrire sa propre assurance habitation, adaptée à sa surface privative et à ses besoins.
Si aucun des colocataires ne souscrit à une assurance, la loi ALUR permet au propriétaire de prendre une assurance à leur place, à condition que cette clause soit prévue dans le bail. Toutefois, cette solution est peu avantageuse, car elle ne couvre souvent que le minimum légal et génère une majoration plafonnée à 10 % en frais de gestion.
Par ailleurs, il ne faut pas confondre la responsabilité civile incluse dans certains contrats des parents des étudiants avec l’assurance habitation obligatoire. La responsabilité civile couvre les dommages que le locataire pourrait causer aux tiers, mais ne protège pas contre les risques locatifs liés au logement lui-même. Se fier uniquement à ce type de garantie est donc risqué pour une colocation où les sinistres peuvent concerner l’ensemble du logement.
En 2026, l’attention portée à cette étape est cruciale, et ne pas fournir une attestation à jour peut générer des complications importantes. À noter également que les assurances logement conseillent souvent de signaler tout changement de colocataire au plus vite afin de maintenir une bonne couverture mutuelle.
Comment répartir équitablement les frais d’assurance habitation en colocation ?
La gestion des coûts liés à l’assurance habitation est un sujet sensible lorsqu’un logement est partagé. En colocation, les colocataires cherchent de manière légitime à optimiser leur budget étudiant, mais la répartition doit respecter certaines règles pour éviter les conflits. Comprendre « qui paie quoi » est primordial dès le départ.
Lorsque le bail est commun, il est fréquent de souscrire un seul contrat d’assurance habitation incluant tous les noms des colocataires. Le montant de la cotisation est ensuite divisé entre eux, souvent au prorata de la part du loyer payée par chacun. Par exemple, si l’un paie 30 % du loyer, il contribue à hauteur de 30 % à la cotisation assurance. Cette répartition reflète généralement la part d’occupation et les charges locatives.
En revanche, dans les cas de baux individuels, chaque colocataire supporte seul le coût de son contrat d’assurance habitation, ajusté à sa superficie privative. Cette solution garantit une indépendance financière, mais peut entraîner un budget logement global plus élevé pour chaque étudiant, notamment en raison de la multiplicité des contrats.
Au-delà du mode de paiement, il convient aussi d’examiner la répartition des responsabilités. En cas de dommage, la garantie responsabilité civile va se déclencher. Si un colocataire est reconnu responsable, c’est lui qui devra, en première instance, faire jouer son assurance. Néanmoins, avec un contrat collectif, l’ensemble des colocataires sera solidairement responsables des dommages générés.
Voici une liste des méthodes courantes pour gérer les frais :
- Partage équitable : Diviser le montant total de la prime en parts égales, simple mais parfois jugé inéquitable en fonction des surfaces occupées.
- Répartition au prorata : Calculer la part à payer suivant la taille de la chambre ou le montant du loyer supporté.
- Gestion par un seul colocataire : Une personne souscrit le contrat commun et reçoit les remboursements ou paiements des autres, rôle qui nécessite rigueur et transparence.
- Contrats individuels : Chacun souscrit séparément et paie sa propre prime, ce qui simplifie la gestion mais peut coûter plus cher globalement.
Un tableau comparatif met en lumière les avantages et inconvénients de chaque méthode :
| Mode de répartition | Avantages | Inconvénients |
|---|---|---|
| Partage équitable | Simplicité, pas besoin de calcul complexe | Injuste si les surfaces ou loyers diffèrent |
| Pro rata selon loyer/surface | Équitable et rationnel | Nécessite un calcul précis et partagé |
| Contrat commun géré par un seul | Facilité administrative, coût global souvent réduit | Risques financiers en cas de défaillance d’un colocataire |
| Contrats individuels | Indépendance et personnalisation | Coût total souvent plus élevé, gestion multiple |
En pratique, la plupart des étudiants privilégient aujourd’hui la formule du contrat commun dès lors que le bail le permet, car elle facilite la gestion et fait des économies. Cet avantage est renforcé grâce aux assureurs qui proposent désormais des contrats adaptés à la colocation étudiante, avec des tarifs spécialement étudiés. Il reste toutefois indispensable d’établir des règles claires dès le début de la colocation pour éviter les malentendus.
Garanties essentielles pour une assurance habitation colocation adaptée au logement étudiant
Une assurance logement ne se limite pas à une simple formalité. En colocation étudiante, il est indispensable d’obtenir un contrat avec des garanties précises et adaptées aux risques encourus. Mieux vaut comprendre ce que chaque garantie couvre afin de ne pas se retrouver sans protection face à des dégradations, un vol ou un sinistre majeur.
La garantie responsabilité civile (RC) est la pierre angulaire du contrat. Elle couvre les dommages causés aux tiers, qu’il s’agisse d’un voisin, du propriétaire, ou d’un autre colocataire. Concrètement, en cas de dégâts des eaux provoqués par une fuite dans votre chambre qui impacte l’appartement en dessous, la responsabilité civile interviendra pour indemniser la victime. Cette garantie est souvent déjà incluse dans l’assurance habitation des parents d’un étudiant, notamment pour les moins de 28 ans, ce qui peut éviter une double cotisation.
La garantie risques locatifs, quant à elle, est obligatoire. Elle couvre les sinistres affectant le logement lui-même : incendie, explosions et dégâts des eaux. En colocation, ce volet est vital puisqu’un événement touchant une partie du logement peut engendrer des coûts importants auxquels tous les colocataires seront confrontés, sauf si une bonne assurance est en place.
Outre ces garanties obligatoires, certaines options sont particulièrement utiles en colocation :
- Couverture du vol et du vandalisme : Elle protège vos biens personnels, comme un ordinateur, un vélo, ou du mobilier, souvent la plus grande valeur détenue par un étudiant.
- Dommages électriques : Prise en charge des pannes ou dégâts causés par une surtension ou un court-circuit, fréquents dans les appartements anciens.
- Extensions pour dommages aux tiers : Couvre les sinistres causés dans les parties communes par un colocataire, comme une blessure ou une casse.
Ces garanties supplémentaires représentent un petit surcoût mais apportent une tranquillité appréciable. En effet, un sinistre non couvert peut rapidement se traduire par des frais importants et des litiges difficiles à gérer entre colocataires.
Choisir un contrat multirisque habitation reste donc la meilleure option pour un logement étudiant en colocation. Cette formule globale apporte un équilibre entre protection et maîtrise du budget étudiant, sans oublier la responsabilité civile, véritable bouclier pour les incidents de la vie courante.
Conseils pratiques pour choisir et souscrire son assurance habitation colocation sans se ruiner
Face à la multitude d’offres disponibles sur le marché, la sélection d’un contrat d’assurance logement adapté et économique peut paraître fastidieuse. Pourtant, en suivant quelques conseils simples, il est possible de conjurer les mauvaises surprises et d’optimiser son budget étudiant.
Premièrement, l’usage d’un comparateur d’assurance en ligne s’avère un véritable atout. Ces outils permettent de comparer rapidement les prix, garanties et services proposés par différentes compagnies, en tenant compte du nombre de colocataires et du type de bail. Ils renseignent souvent sur les options disponibles et les montants des franchises, aidant à faire un choix éclairé.
Une autre astuce consiste à privilégier les contrats spécifiques pour étudiants ou colocation, proposés par des assureurs spécialisés. Ces contrats sont conçus pour être flexibles, avec une formule souvent modulable selon les besoins et un tarif adapté au budget restreint des jeunes. De plus, la plupart fournissent une attestation d’assurance habitation immédiatement après la souscription en ligne, simplifiant les démarches administratives et répondant aux exigences du bailleur.
Penser à la durée d’engagement est aussi crucial : en 2026, la loi Hamon facilite la résiliation de l’assurance habitation après un an sans justification. Certains contrats permettent même de payer mensuellement sans engagement, offrant une liberté appréciable en cas de déménagement ou changement de colocation.
Voici quelques conseils pratiques :
- Vérifiez la couverture responsabilité civile existante via vos parents pour éviter une double cotisation.
- Comparez les garanties et les franchises sur plusieurs devis pour repérer la meilleure valeur.
- Choisissez un contrat adapté au type de bail : commun ou individuel.
- Privilégiez les assureurs délivrant une attestation immédiate pour respecter la demande du propriétaire sans stress.
- Regroupez les besoins entre colocataires pour bénéficier de tarifs réduits et éviter les doublons.
Enfin, n’hésitez pas à interroger votre école ou les plateformes étudiantes qui proposent parfois des partenariats avec des compagnies d’assurance pour offrir des tarifs préférentiels. Une bonne organisation en amont garantit une meilleure expérience et une meilleure protection, avec une économie substantielle à la clé.
Questions fréquentes pour éviter les pièges dans l’assurance logement en colocation étudiante
Un seul colocataire peut-il assurer tout le logement ?
Oui, à condition que le contrat d’assurance habitation mentionne nominativement tous les colocataires. Sans leur nom, les autres colocataires risquent de ne pas être indemnisés en cas de sinistre. Il est donc essentiel de signaler tout changement de colocataire à l’assureur.
Qui doit payer l’assurance habitation en colocation ?
La répartition des frais dépend des colocataires. En bail commun, la cotisation est généralement partagée au prorata des loyers. En bail individuel, chaque colocataire règle sa propre assurance. Un accord clair évite les conflits.
La responsabilité civile couvre-t-elle les dommages entre colocataires ?
Oui, la garantie responsabilité civile prend en charge les dommages causés à autrui, y compris aux autres colocataires ou voisins. C’est une garantie essentielle qui protège contre les accidents de la vie quotidienne en colocation.
Dois-je souscrire une assurance individuelle ou un contrat commun ?
Les deux sont possibles. Un contrat commun simplifie la gestion et coûte généralement moins cher, mais nécessite une bonne entente entre colocataires. La souscription individuelle permet plus d’autonomie et une protection personnalisée. Le choix dépend du bail et des préférences du groupe.
Comment obtenir rapidement une attestation d’assurance pour le propriétaire ?
La plupart des assureurs spécialisés pour étudiants délivrent une attestation immédiate en ligne au moment de la souscription. Cette attestation est indispensable pour justifier l’assurance lors de l’état des lieux et éviter tout retard dans la remise des clés.