
Chaque rentrée scolaire soulève une question récurrente auprès des familles françaises : l’assurance scolaire est-elle obligatoire ou facultative ? Entre les consignes parfois contradictoires des établissements et les textes législatifs en vigueur, la confusion règne souvent. En réalité, la réponse dépend essentiellement du type d’activités auxquelles participe l’enfant ainsi que du cadre légal qui encadre ces assurances. La loi distingue clairement entre activités scolaires obligatoires, pour lesquelles l’assurance n’est pas imposée, et activités facultatives où elle devient une condition sine qua non. En 2026, cette distinction reste essentielle pour les parents soucieux de protéger au mieux leur enfant tout en respectant les règles fixées par l’Éducation nationale et les établissements scolaires.
La responsabilité civile et la garantie individuelle accident sont au cœur du dispositif assurantiel lié à l’école. Comprendre ces garanties et savoir quand elles s’appliquent évite bien des malentendus. Que l’enfant soit à l’école publique ou dans un établissement privé, les obligations d’assurance changent et s’adaptent. Ajoutons à cela les enjeux financiers, avec des tarifs accessibles variant selon les formules proposées par les assureurs, ainsi que des garanties spécifiques de plus en plus plébiscitées, comme la couverture contre le harcèlement scolaire. Le sujet s’impose ainsi comme une véritable priorité pour les parents et responsables scolaires, dans un contexte où la sécurité et le bien-être des élèves restent au centre des préoccupations nationales.
En somme, la question de l’assurance scolaire obligatoire ou facultative ne trouve pas une réponse simple sans analyser les règles juridiques précises, les différentes garanties à privilégier, ainsi que les obligations selon les types d’activités et d’établissements. Ce dossier complet vous propose une plongée détaillée dans cet univers, avec des exemples concrets et des conseils pratiques pour éclairer parents et professionnels dans leurs démarches.
En bref :
- L’assurance scolaire est facultative pour les activités obligatoires inscrites à l’emploi du temps officiel.
- Elle devient obligatoire pour toutes les activités dites facultatives : sorties scolaires dépassant l’horaire, voyages, cantine, garderie.
- Les garanties incontournables sont la responsabilité civile et la garantie individuelle accident.
- Le rôle du directeur d’école consiste à contrôler la validité des attestations d’assurance pour les activités facultatives.
- Les tarifs 2026 varient généralement entre 10 et 45 euros selon la formule et les options choisies.
- Les écoles privées peuvent renforcer les exigences d’assurance, avec des règles spécifiques propres à chaque établissement.
- Des garanties complémentaires pour le harcèlement scolaire ou le vol de matériel gagnent en importance.
Le cadre légal de l’assurance scolaire obligatoire en France en 2026 : distinctions essentielles selon la loi
L’assurance scolaire en France repose sur un socle législatif clair, avec en particulier la circulaire n°2006-137 du 25 août 2006, toujours en vigueur pour encadrer les responsabilités et obligations des parents et des écoles. Selon ce texte, l’assurance est facultative pour les activités scolaires obligatoires qui comprennent les cours, l’éducation physique, les récréations et les sorties intégrées au programme officiel. Cela signifie que pour ces activités, aucune école ne peut légalement refuser l’accès à un élève en raison d’un défaut d’assurance. Cette règle vise à garantir l’accès à l’éducation pour tous, conformément au principe d’instruction obligatoire en France.
En revanche, cette même assurance devient obligatoire dès qu’il s’agit d’activités facultatives, celles qui ne figurent pas directement dans l’emploi du temps ou qui dépassent les horaires habituels. Cela inclut les sorties extrascolaires, les voyages, les classes de neige ou de mer, ainsi que la cantine ou la garderie dans la plupart des cas. Dans ces circonstances, l’absence d’assurance scolaire valide couvrant au minimum la responsabilité civile et la garantie individuelle accident peut légalement conduire à l’exclusion temporaire des enfants des activités.
Cette distinction est essentielle pour comprendre les droits et devoirs des parents. Par exemple, pour une simple sortie pédagogique qui dure une matinée sur le temps scolaire, la souscription d’une assurance scolaire n’est ni imposée ni exigible. En revanche, pour un voyage scolaire avec nuitée, l’attestation d’assurance devient un document incontournable à produire.
Le texte rappelle également que la responsabilité de l’établissement scolaire est engagée pour les activités obligatoires en matière de surveillance. Ainsi, en cas d’accident scolaire pendant ces cours ou récréations, les familles sont souvent invitées à s’appuyer en priorité sur l’assurance de la collectivité scolaire ou celle de l’établissement.
Dans le cas des activités facultatives, la garantie de la responsabilité civile protégera les tiers en cas de dommage causé par l’enfant, tandis que la garantie individuelle accident prendra en charge les blessures subies par l’enfant lui-même. Il est donc recommandé aux parents d’être vigilants face à ces distinctions afin d’éviter des surprises désagréables, notamment en cas d’accident lors d’activités périscolaires.
Pour approfondir ce sujet, n’hésitez pas à consulter des ressources détaillées comme ce dossier explicatif sur l’assurance scolaire qui détaille précisément les règles en vigueur et leurs applications pratiques.
Les deux composantes indispensables de l’assurance scolaire : responsabilité civile et garantie individuelle accident
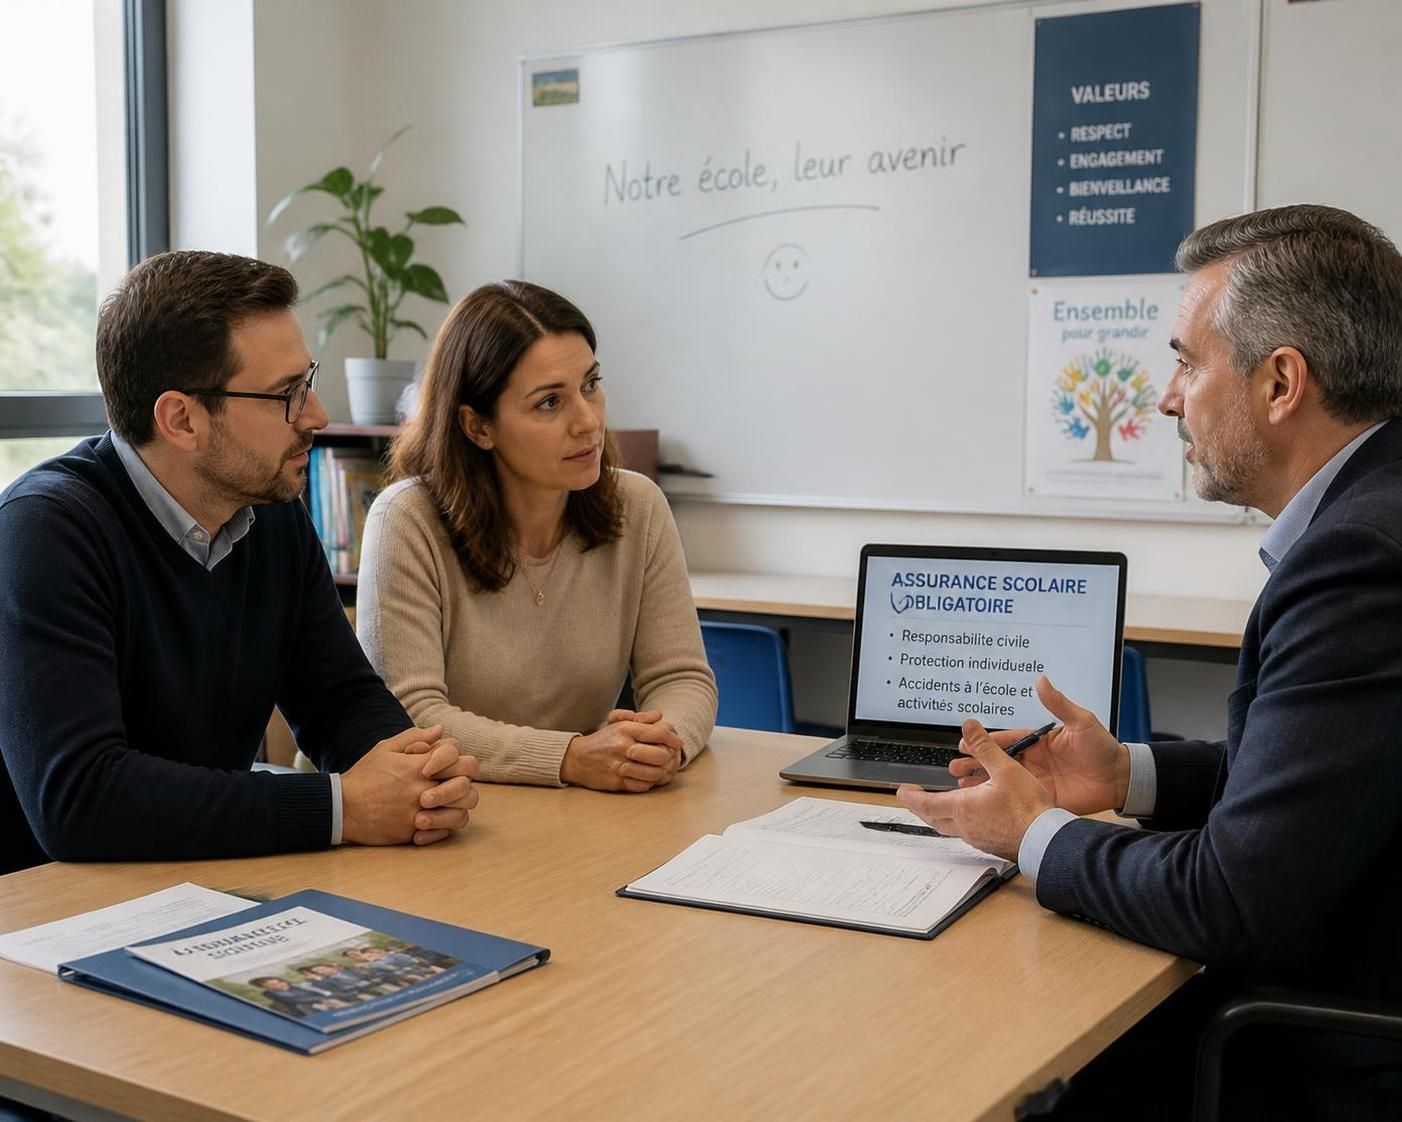
Pour toute assurance scolaire sérieuse, deux garanties majeures figurent toujours au cœur du contrat : la responsabilité civile (RC) et la garantie individuelle accident (IA). Chacune joue un rôle bien défini dans la prise en charge des risques liés à la vie scolaire et péri-scolaire.
La responsabilité civile scolaire : protéger les tiers des dommages causés
La garantie responsabilité civile couvre les conséquences financières des dommages que votre enfant pourrait causer à un tiers au cours d’une activité scolaire ou extra-scolaire. Cela peut inclure les dommages corporels, mais aussi matériels et immatériels. Concrètement, si votre enfant bouscule accidentellement un camarade, provoquant une blessure ou un dommage matériel, l’assurance prendra en charge la réparation du préjudice subi par la victime.
Par exemple, un cas fréquent est celui où un enfant casse les lunettes d’un camarade au cours d’un atelier ou d’une récréation. La responsabilité civile versera alors les frais de remplacement sans que les parents de la victime aient à avancer les frais, et évitera un conflit entre familles. Il faut savoir que cette garantie est souvent incluse dans les contrats d’assurance habitation via la garantie responsabilité civile vie privée, mais il est essentiel de vérifier que la couverture s’étend bien à la vie scolaire.
La garantie individuelle accident : protéger l’enfant victime d’un accident scolaire
Contrairement à la responsabilité civile, la garantie individuelle accident protège directement votre enfant en cas de blessure, qu’il y ait ou non un tiers responsable. Cette garantie intervient pour couvrir les frais médicaux restant à charge après prise en charge de la Sécurité sociale et de la mutuelle. Elle prévoit également, selon les contrats, un versement d’indemnités journalières en cas d’immobilisation, ainsi qu’un capital en cas d’invalidité.
Illustrons par exemple un enfant qui chute pendant un cours de gymnastique et se casse le bras sans que personne ne soit responsable. Sans la garantie individuelle accident, les frais à la charge des parents pourraient être importants. Cette garantie constitue donc une véritable sécurité financière et un soulagement en cas d’accidents scolaires inattendus.
En résumé, pour participer aux activités facultatives couvertes par l’assurance scolaire obligatoire, il est indispensable que votre contrat inclue ces deux garanties complémentaires. Les établissements scolaires sauront alors refuser l’accès aux activités si l’attestation fournie ne mentionne pas à la fois la responsabilité civile et la garantie individuelle accident, conformément aux règles en vigueur.
| Garantie | Protection | Tiers responsable nécessaire | Inclusion dans l’assurance habitation | Exemples typiques |
|---|---|---|---|---|
| Responsabilité civile (RC) | Dommages causés à autrui | Oui | Souvent | Lunettes cassées, vitre brisée, blessures à un camarade |
| Individuelle accident (IA) | Dommages subis par l’enfant | Non | Rarement | Fracture, entorse, blessures en EPS |
Pour aller plus loin dans cette thématique, consultez l’article spécialisé sur la différence entre assurance scolaire et extrascolaire, un point clé pour bien choisir la formule adaptée aux besoins de votre enfant et de votre famille.
Prix de l’assurance scolaire en 2026 : comprendre le budget et les formules disponibles
Le coût de l’assurance scolaire reste parmi les plus accessibles du marché en 2026, ce qui en fait une option intéressante pour protéger son enfant sans grever le budget familial. Les formules se déclinent en deux grandes catégories : la formule scolaire simple et la formule extrascolaire, chacune proposant un périmètre de garantie et une étendue de couverture différentes.
La formule scolaire simple protège l’enfant uniquement durant les activités scolaires, y compris les trajets entre le domicile et l’école, ainsi que pendant les activités périscolaires comme la cantine ou la garderie. Cette formule est généralement suffisante lorsque l’enfant ne pratique pas de nombreuses activités sportives ou de loisirs en dehors du cadre scolaire.
À l’inverse, la formule extrascolaire étend la couverture à la vie de l’enfant en dehors de l’école, 24 heures sur 24 et 7 jours sur 7. Elle inclut les activités sportives en club, les sorties en famille, les colonies de vacances et les voyages personnels. Ce niveau de protection est essentiel pour les enfants très actifs et souvent hors du domicile.
Voici un tableau des tarifs moyens pratiqués par plusieurs assureurs en 2026 pour ces formules :
| Assureur | Formule scolaire simple (€/an) | Formule extrascolaire (€/an) | Formule premium (€/an) |
|---|---|---|---|
| MAE | 11,90 | 22,90 | 39,90 |
| MAIF | Incluse dans MRH | 24,00 | 42,00 |
| AXA | 14,00 | 26,00 | 45,00 |
| Macif | 10,50 | 19,50 | 35,00 |
| GMF | 13,00 | 23,00 | 40,00 |
| Carrefour Assurance | 8,90 | 16,90 | 29,90 |
| Groupama | 12,00 | 21,00 | 38,00 |
Ces tarifs montrent que les protections élémentaires sont facilement abordables, avec des formules extrascolaires adaptées pour les parents souhaitant une extension complète de la couverture 24h/24. Souvent, les mutuelles santé familiales intègrent également des extensions intéressantes pour l’assurance scolaire ou l’assurance individuelle accident, pensez donc à vérifier ces options avant de souscrire une nouvelle police.
Certains assureurs, comme la MAIF, incluent la garantie basic scolaire directement dans le contrat multirisque habitation, ce qui peut être un excellent moyen d’éviter des doublons inutiles. Cependant, ce n’est pas toujours le cas pour l’individuelle accident, souvent absente de ces contrats et pourtant indispensable pour une couverture complète.
Les cas spécifiques des écoles privées : une obligation renforcée et des règles propres
La réglementation de l’assurance scolaire obligatoire change parfois de manière significative selon qu’il s’agit d’établissements publics ou privés. Ainsi, dans beaucoup d’écoles privées, les exigences en matière d’attestation d’assurance sont plus contraignantes que dans le secteur public.
Pour les écoles privées sous contrat d’association avec l’État, bien que les règles soient théoriquement identiques à celles du public, il n’est pas rare que les établissements demandent une attestation d’assurance pour tous les élèves dès l’inscription, indépendamment des activités envisagées. Cette pratique vise notamment à limiter les risques financiers auxquels l’établissement pourrait être confronté.
Dans les écoles privées hors contrat, la situation est encore plus stricte. Ces établissements sont libres de définir leurs propres règles et la grande majorité impose une assurance scolaire complète couvrant à la fois la responsabilité civile et l’individuelle accident, sous peine de refuser l’inscription. De plus, certains établissements fixent des plafonds minimaux de garanties dans leur règlement intérieur.
Enfin, pour les écoles confessionnelles, Montessori ou internationales, il est conseillé aux parents de se rapprocher directement de l’établissement pour connaître fidèlement les exigences d’assurance. Il arrive que certaines écoles proposent des contrats groupés négociés, avantageux financièrement pour les familles adhérentes.
Que faire si votre enfant n’a pas d’assurance scolaire en 2026 ? Conseils pratiques pour parents
Il peut arriver que, lors de la rentrée, votre enfant ne dispose pas d’une assurance scolaire ou que celle fournie soit insuffisante pour répondre aux exigences. Que faire ? Plusieurs pistes s’offrent aux parents pour régulariser rapidement la situation.
Vérifier la couverture existante est la première étape. Bien souvent, la responsabilité civile est incluse dans l’assurance habitation familiale. De même, certaines mutuelles ou cartes bancaires haut de gamme proposent une assurance individuelle accident pour la famille, couvrant ainsi indirectement les enfants en milieu scolaire. Une simple vérification auprès de votre assureur et mutuelle peut éviter de payer deux fois la même protection.
Souscrire rapidement une assurance scolaire est toujours possible à tout moment de l’année scolaire, avec une majorité d’assureurs proposant une souscription en ligne et la délivrance immédiate d’une attestation. Cette démarche prend quelques minutes et garantit à votre enfant l’accès aux sorties scolaires et autres activités facultatives.
Il est important de noter que sans assurance scolaire valide, l’enfant ne peut être exclu des cours obligatoires, mais sera en revanche systématiquement empêché de participer aux activités facultatives. Cela peut entraîner une exclusion sociale et priver l’enfant d’expériences éducatives enrichissantes.
Pour accompagner les parents, les établissements jouent un rôle pédagogique important et doivent informer clairement dès la rentrée des documents à fournir. Les familles doivent conserver précieusement les attestations et en fournir une copie numérique pour gagner en réactivité.
L’assurance scolaire est-elle obligatoire pour toutes les activités scolaires ?
Non, l’assurance est seulement obligatoire pour les activités dites facultatives comme les sorties, voyages, cantine et garderie. Pour les activités obligatoires du programme officiel, elle reste facultative.
Quelles garanties doivent absolument être présentes dans l’assurance scolaire ?
Les garanties fondamentales sont la responsabilité civile et la garantie individuelle accident. L’association des deux est incontournable pour la couverture des activités facultatives.
Peut-on utiliser l’assurance habitation pour couvrir l’enfant à l’école ?
La garantie responsabilité civile de l’assurance habitation couvre souvent les dommages causés à autrui par l’enfant, mais elle ne remplace pas la garantie individuelle accident.
Quel est le coût moyen d’une assurance scolaire complète en 2026 ?
Selon la formule, le coût varie entre 10 et 45 euros par an, avec les formules extrascolaires et premium plus onéreuses.
Que faire en cas d’accident scolaire sans assurance individuelle ?
Dans ce cas, seuls les frais liés à la responsabilité civile sont pris en charge. Les frais médicaux de l’enfant restent à la charge des parents, ce qui peut représenter un coût important.
L’assurance scolaire se présente donc comme une protection accessible, essentielle pour garantir la participation de votre enfant à toutes les activités proposées par l’école, tout en assurant sa sécurité financière et celle des tiers. Pour en savoir davantage, vous pouvez consulter des études approfondies et des conseils avisés sur l’assurance scolaire obligatoire et ses subtilités.